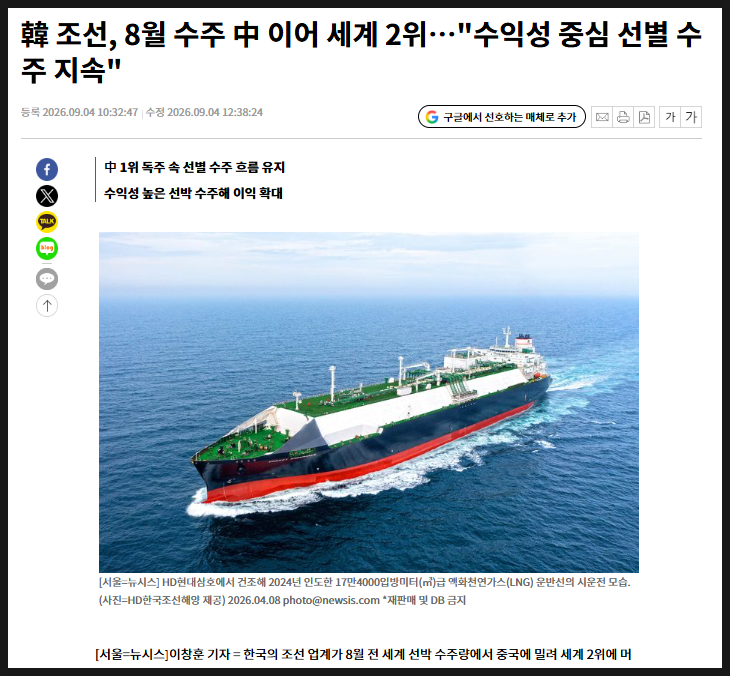
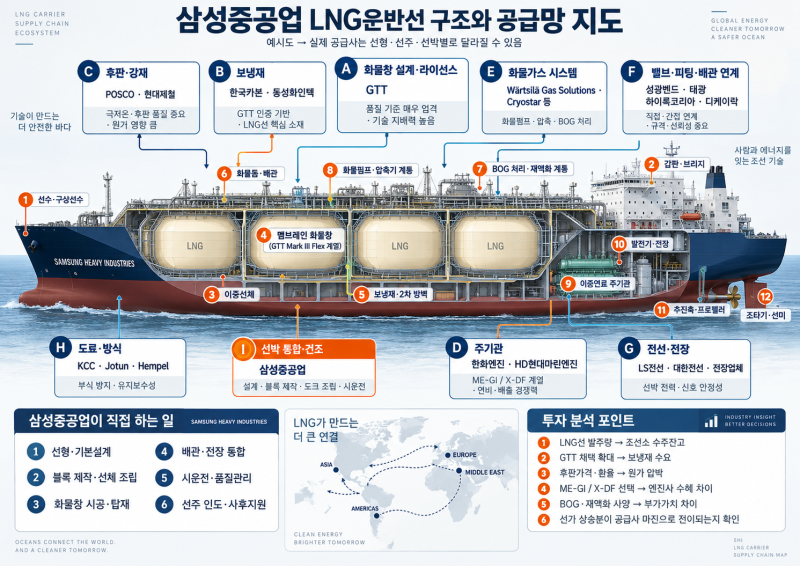
삼성중공업은 국내 대표 조선주 중 하나로, LNG선, FLNG, 해양플랜트 등 고부가가치 선박 수주를 통해 실적 개선이 기대되고 있습니다. 특히 2026년 2분기 매출이 전년 동기 대비 20.4% 증가하고 영업이익이 58.7% 늘어나는 등 긍정적인 실적을 기록하며 시장의 관심을 받고 있습니다. 하지만 대규모 수주와 흑자 전환에도 불구하고 주가가 기대만큼 오르지 않아 투자자들의 궁금증을 자아내고 있습니다.
일부 블로거들은 삼성중공업의 주가가 낮은 이유로 과거 액면감자와 유상증자로 인해 발행 주식 수가 8억 8천만 주에 달하는 점을 지적합니다. 이는 기업 가치 훼손이 아닌 유통 주식 수 증가로 인한 착시 효과라는 분석입니다. 반면, 실적 발표 시 일회성 충당금 발생이나 시장 기대치에 미치지 못하는 결과가 나올 경우, 이미 주가에 반영된 높은 기대치 때문에 주가가 민감하게 반응할 수 있다는 의견도 제시되었습니다.
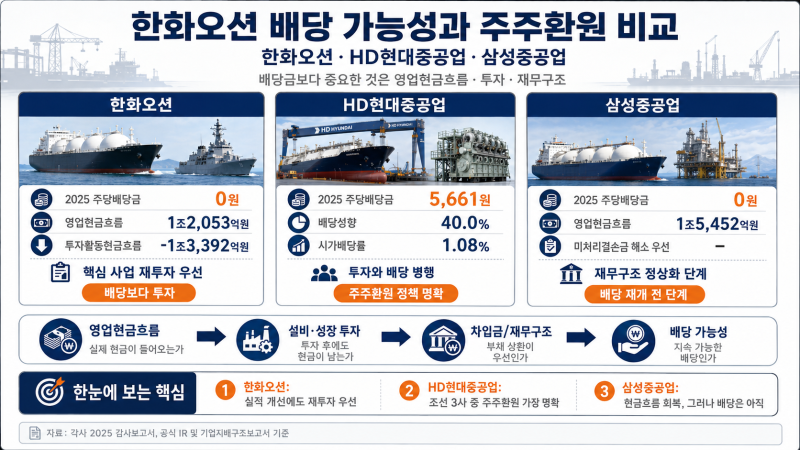
삼성중공업의 투자 판단 시에는 단순히 수주 규모나 목표가만 볼 것이 아니라, 수주잔고가 실제 영업이익으로 얼마나 잘 전환되는지, 원가 및 환율 변동성, 그리고 결손금 해소 시점과 같은 재무적 안정성 지표를 함께 고려해야 합니다. 특히 배당금 재개 가능성과 같은 주주 환원 정책 변화도 중요한 체크포인트가 될 수 있으니, 다양한 정보를 종합적으로 분석하는 것이 현명한 투자에 도움이 됩니다.