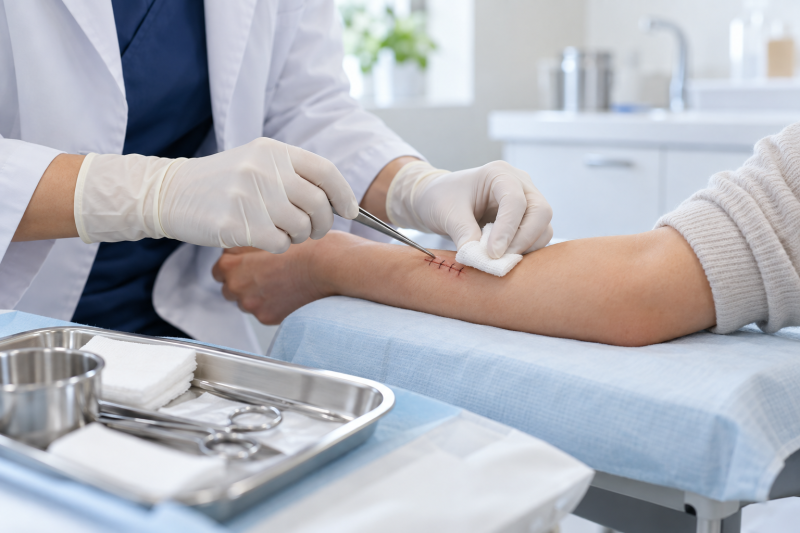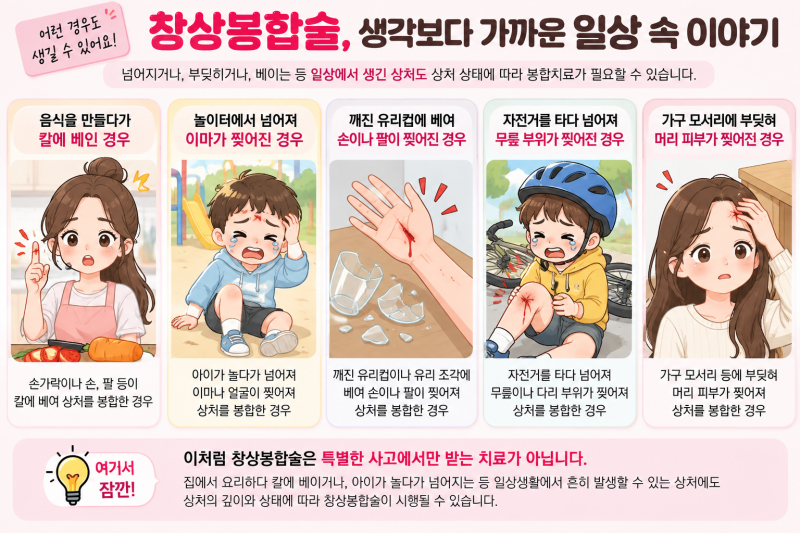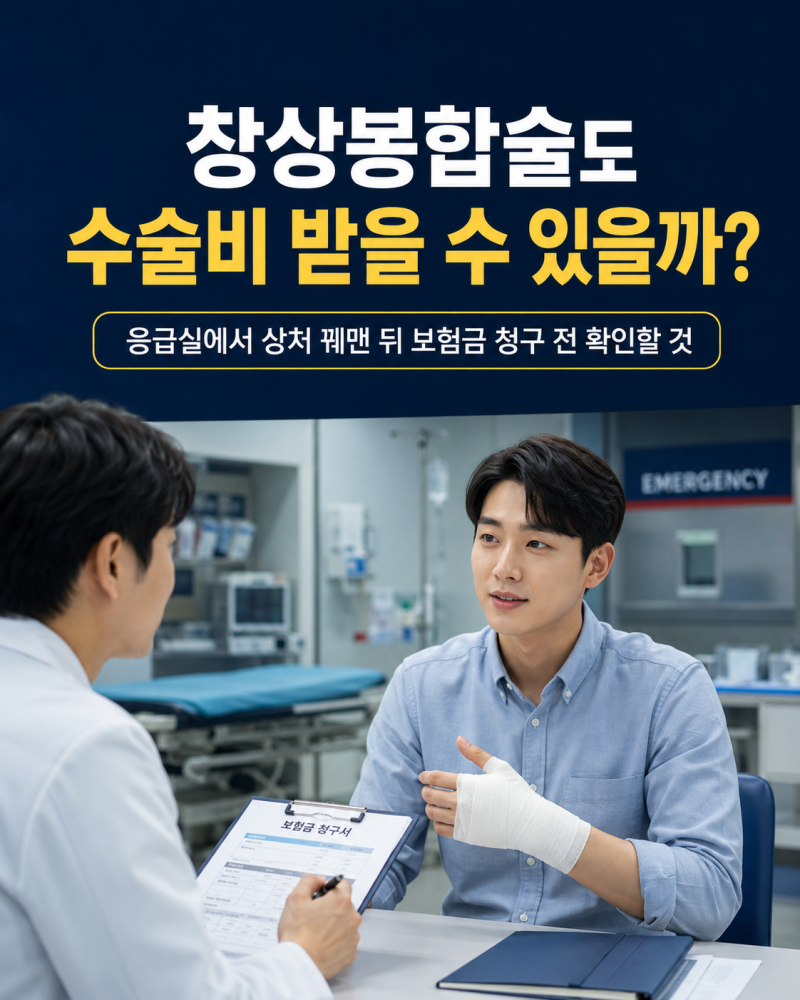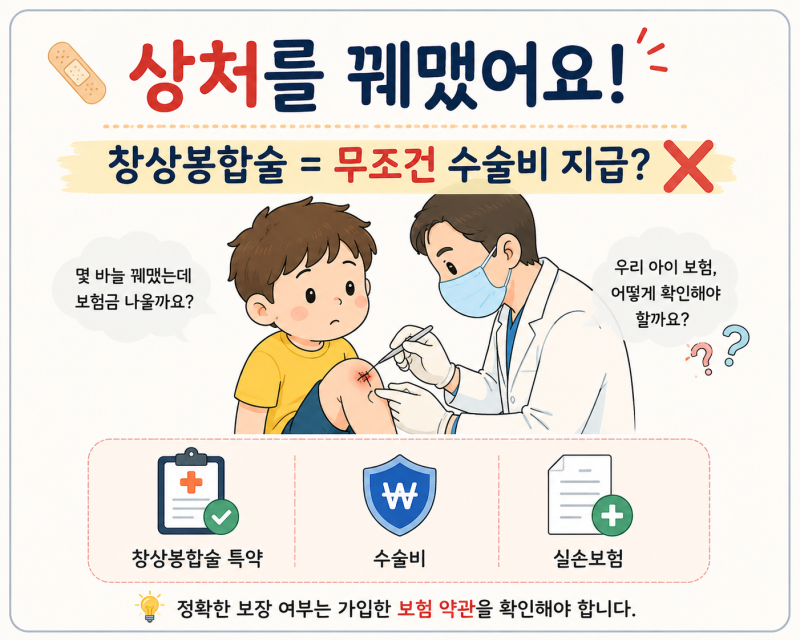
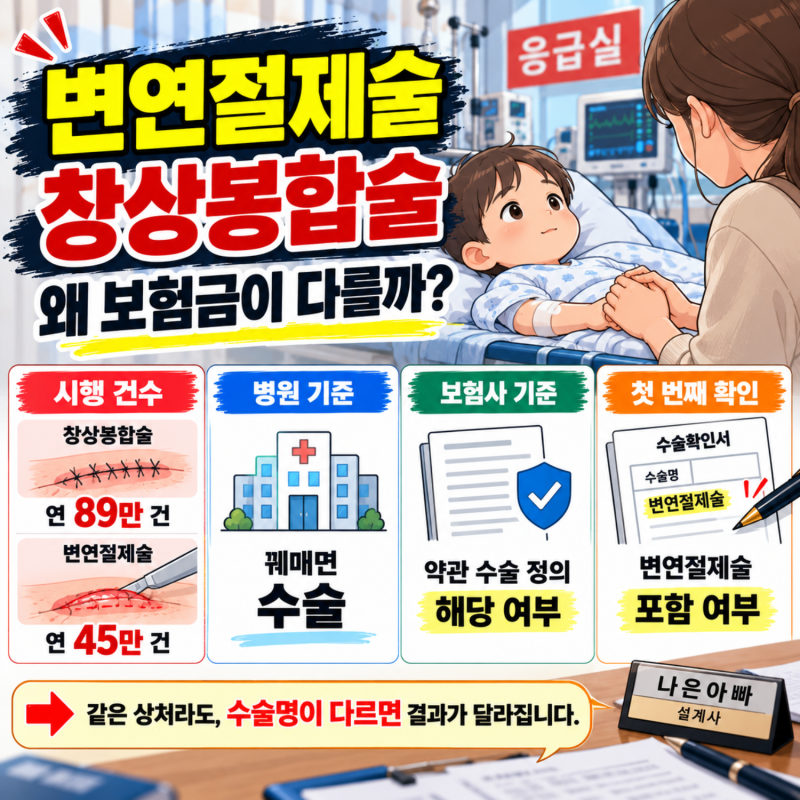
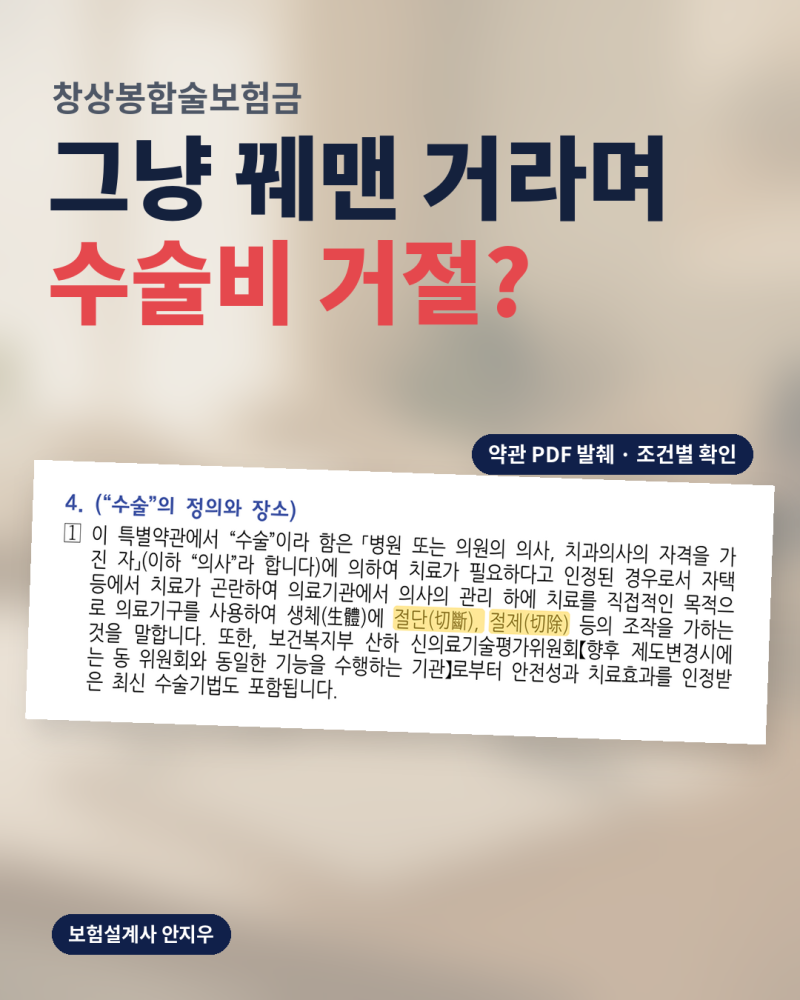
창상봉합술은 일상생활에서 흔히 발생하는 상처 봉합 치료를 의미하며, 보험금 청구 시 많은 소비자가 혼란을 겪는 부분입니다. 특히 상해수술비 담보로 창상봉합술 보험금 지급을 기대하지만, 실제로는 보험 약관상 '수술'이 아닌 '처치'로 분류되어 지급이 거절되는 사례가 많습니다. 이는 보험사마다 창상봉합술을 보는 기준이 다르기 때문이며, 담보 이름 또한 '수술비'가 아닌 '치료비'로 명시된 경우가 많아 정확한 확인이 필요합니다.
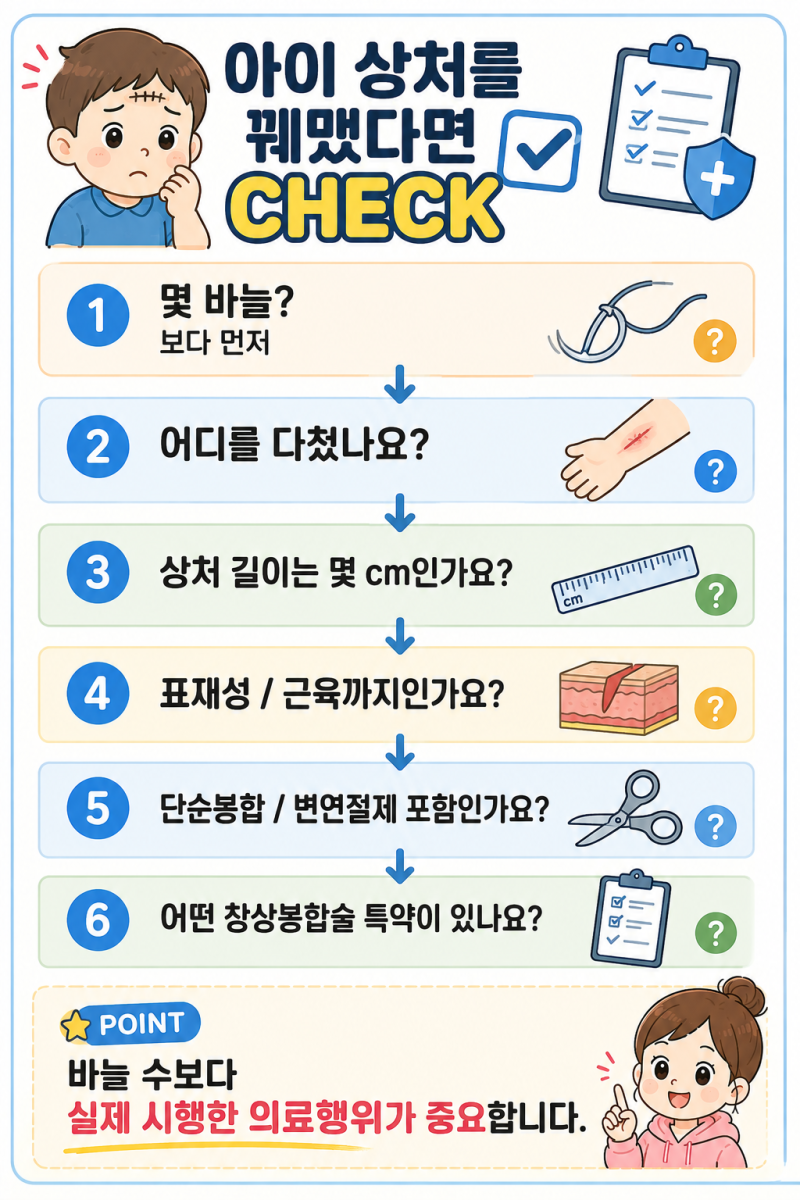
블로거들의 분석에 따르면, 창상봉합술 담보는 단순 봉합 여부뿐만 아니라 상처 부위, 길이, 변연절제술 동반 여부 등 다양한 조건에 따라 세분화되어 있습니다. 예를 들어, 안면부 봉합이나 특정 길이 이상의 상처, 또는 괴사 조직을 제거하는 변연절제술이 동반된 경우에만 보험금이 지급될 수 있습니다. 또한, '몇 바늘 꿰맸는지'보다는 진료기록과 진료비 세부내역서에 기재된 처치 및 수가 코드가 보험금 지급의 중요한 기준이 됩니다.
따라서 창상봉합술 관련 보험금을 청구하기 전에는 가입한 보험의 약관을 면밀히 확인하고, 특히 '창상봉합술 치료비' 담보가 있는지, 그리고 단순 봉합이 아닌 변연절제술이 포함되었는지 등을 확인하는 것이 중요합니다. 진료비 세부내역서의 행위 코드를 통해 N0292, N0293(변연절제술) 또는 N0302~N0304(창상봉합술) 등 어떤 처치가 이루어졌는지 파악하는 것이 보험금 지급 여부를 판단하는 데 결정적인 꿀팁이 될 수 있습니다.