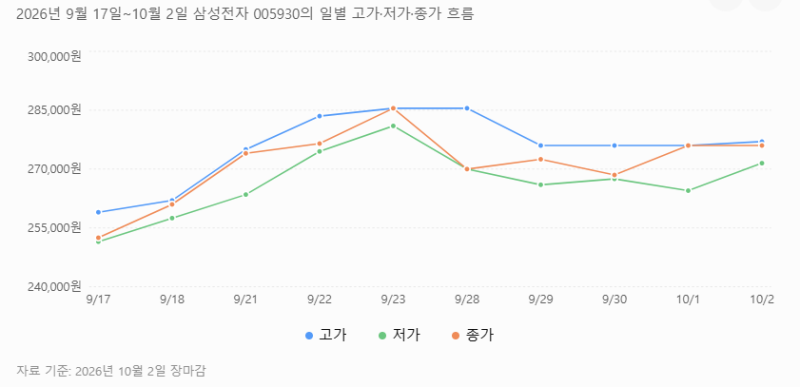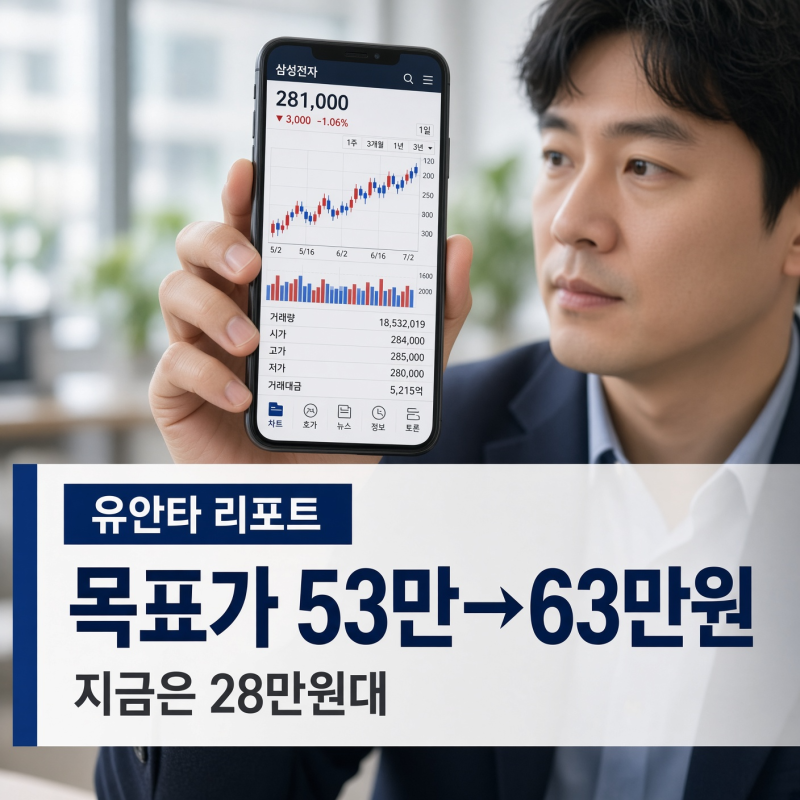

삼성전자의 주가가 27만원대에 머무는 가운데, 증권가에서는 최고 65만원에 달하는 목표주가를 제시하며 저평가 논란이 재점화되고 있습니다. 특히 2026년 10월 2일 종가 27만 6,000원을 기준으로, 일부 증권사는 40만원대부터 60만원대까지 다양한 목표가를 내놓으며 현재 주가와의 큰 괴리를 보여주고 있습니다. 이는 삼성전자의 3분기 영업이익이 100조원을 넘어설 것이라는 전망과 맞물려 투자자들의 관심이 집중되고 있습니다.
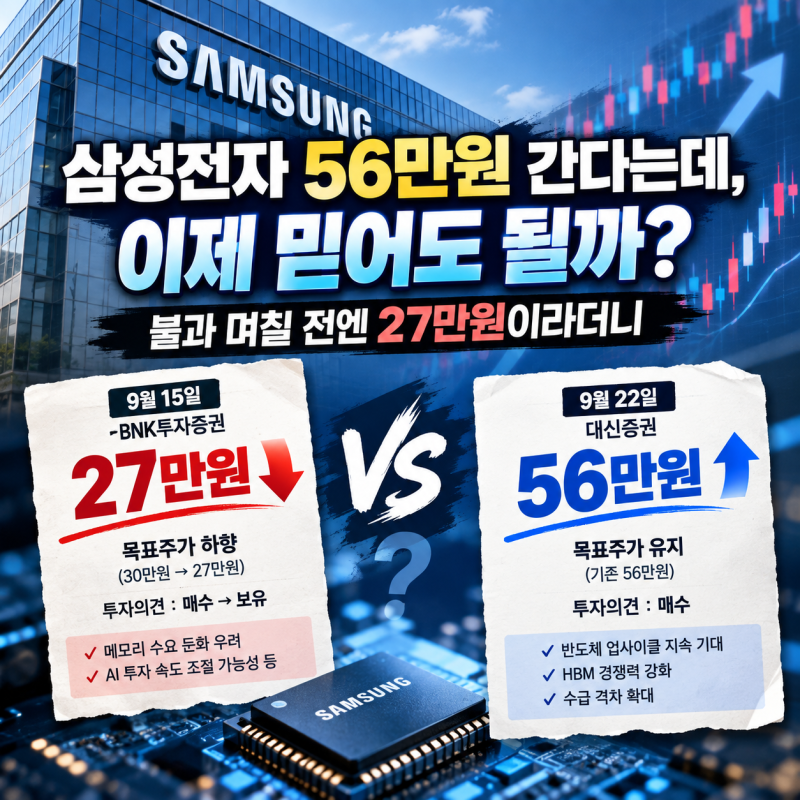
이러한 목표주가 격차는 주로 HBM(고대역폭메모리) 생산 확대와 메모리 반도체 업황에 대한 시각 차이에서 비롯됩니다. 낙관론은 AI 데이터센터 투자 증가와 HBM 및 서버용 D램 수요 확대를 근거로 들며, 삼성전자의 HBM 시장 점유율 상승과 D램 가격 강세가 실적을 견인할 것으로 보고 있습니다. 반면 보수적인 시각은 메모리 공급 과잉과 HBM 경쟁 심화를 우려하며, 파운드리 사업의 회복 속도 또한 중요한 변수로 작용할 것으로 분석됩니다.
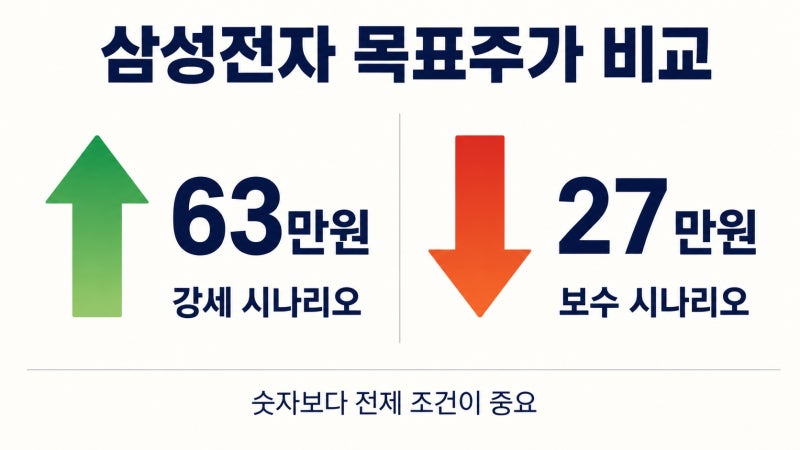
블로그 후기에서는 2026년 9월 28일 작성된 글에서 63만원과 27만원으로 극명하게 갈리는 삼성전자 목표주가에 대한 증권가의 시각차를 심층 분석한 바 있습니다. 또한 10월 4일자 블로그에서는 삼성전자 주가 27만원대에서 최대 65만원까지 제시되는 목표가와 함께, 2026년 3분기 영업이익 100조원 달성 가능성 등 실적 변수를 집중 조명하며 투자자들의 궁금증을 해소하고 있습니다.