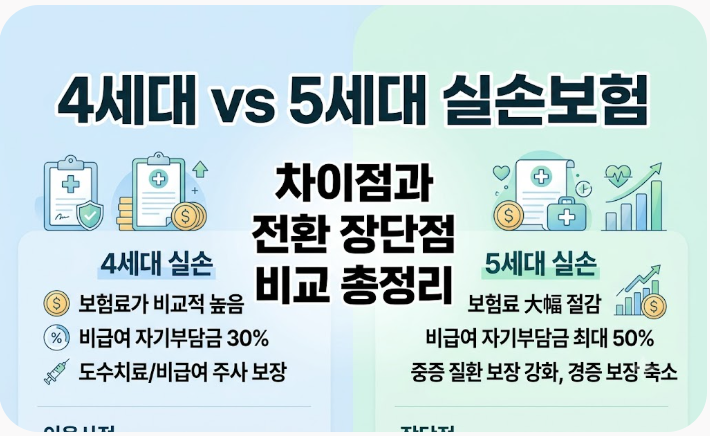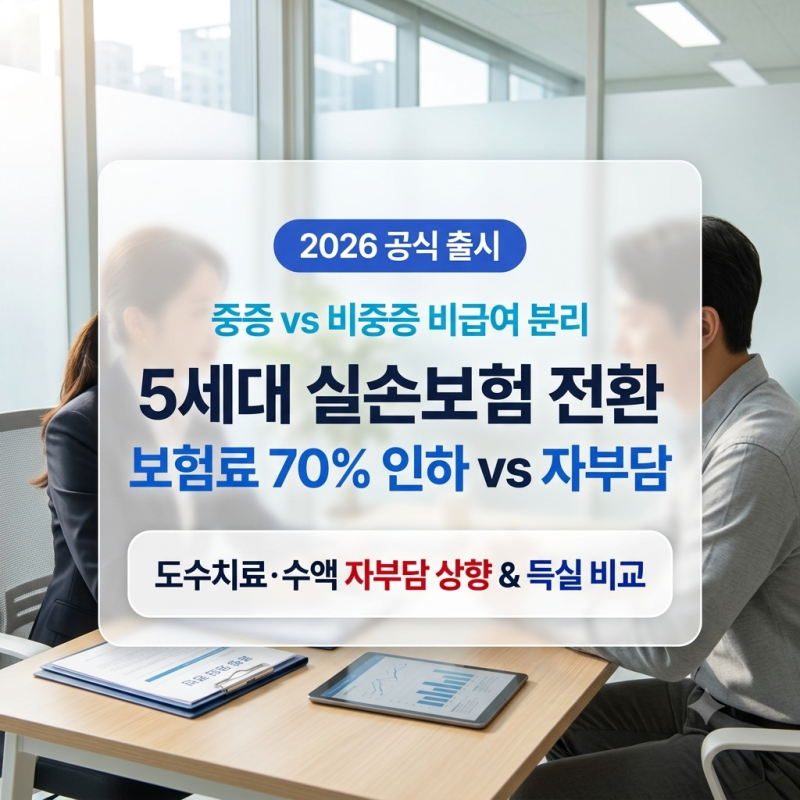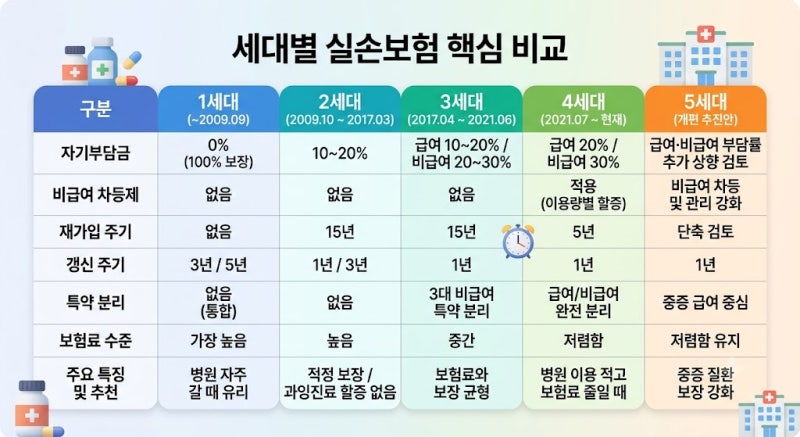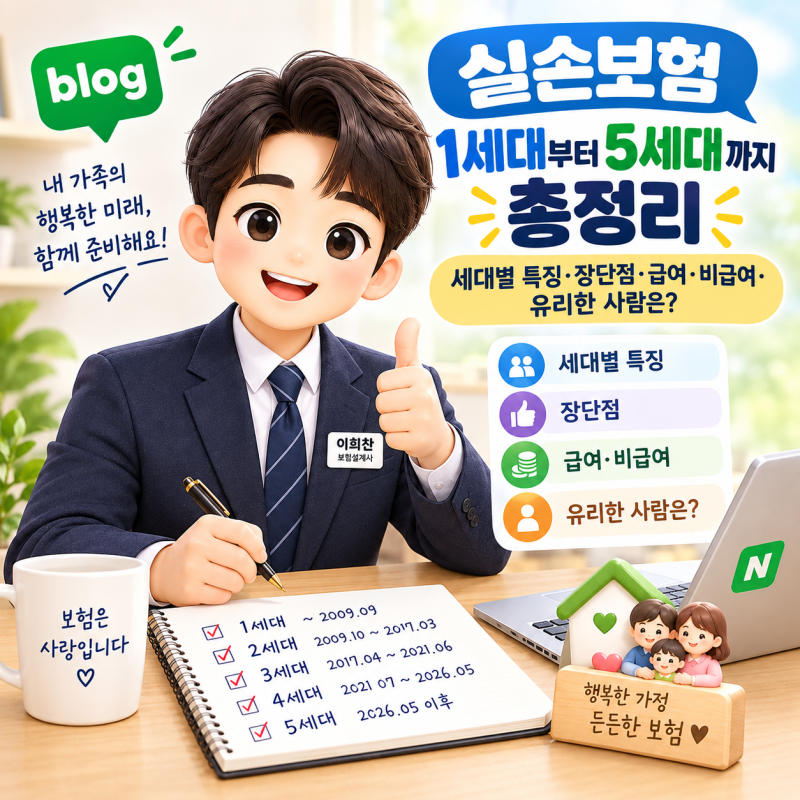
2026년 5월 6일 출시된 5세대 실손보험은 중증질환 보장을 강화하고 비중증 비급여에 대한 자기부담을 높이는 방향으로 개편되었습니다. 이는 과잉 진료를 줄이고 전체 가입자의 보험료 부담을 낮추기 위한 목적으로, 암, 뇌혈관, 심장질환 등 중증 비급여는 기존처럼 보장하되, 일부 비중증 비급여는 자기부담률이 상향되거나 보장에서 제외됩니다. 또한 임신, 출산 관련 급여 의료비와 발달장애 급여 의료비가 새롭게 보장 항목에 포함되어 주목받고 있습니다.
블로거들은 5세대 실손보험이 기존 세대 대비 월 보험료가 가장 저렴하다는 점을 장점으로 꼽으면서도, 비중증 비급여 항목의 자기부담률이 50%로 높아진 점에 대해서는 주의를 당부하고 있습니다. 특히 상급종합병원 입원 시 중증 비급여 연간 자기부담 상한액 500만 원이 신설되어 중증 질환에 대한 보장은 강화된 반면, 비중증 질환으로 병원 이용이 잦은 가입자에게는 불리할 수 있다는 분석이 나옵니다. 각자의 의료 이용 패턴에 따라 5세대 보험의 유불리가 달라질 수 있음을 강조합니다.
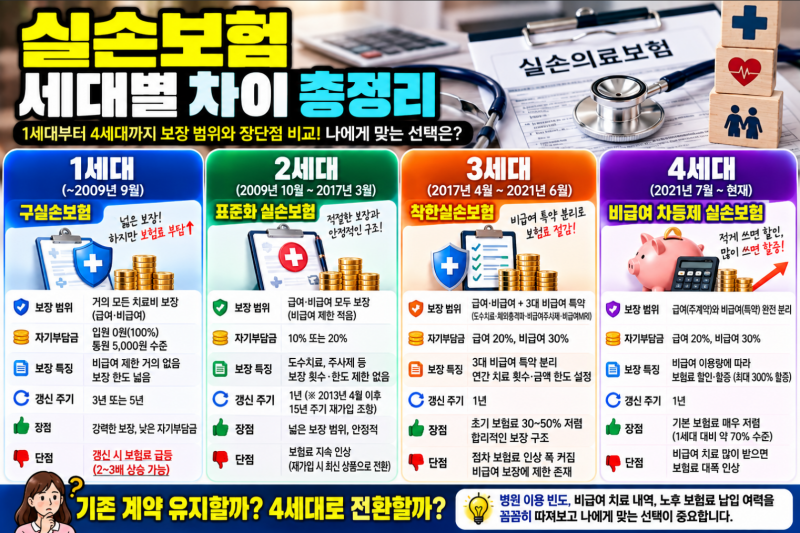
5세대 실손보험으로의 전환을 고려한다면, 본인의 건강 상태와 병원 이용 빈도를 면밀히 분석하는 것이 중요합니다. 기존 1~4세대 실손보험 가입자는 넓은 보장 범위와 낮은 자기부담률을 유지할지, 아니면 저렴한 보험료와 중증질환 강화 보장을 선택할지 신중하게 결정해야 합니다. 특히 비급여 항목 이용이 많은 경우, 전환 시 자기부담금 증가로 인해 오히려 손해를 볼 수 있으므로 전문가와 상담하여 자신에게 가장 유리한 선택을 하는 것이 현명합니다.