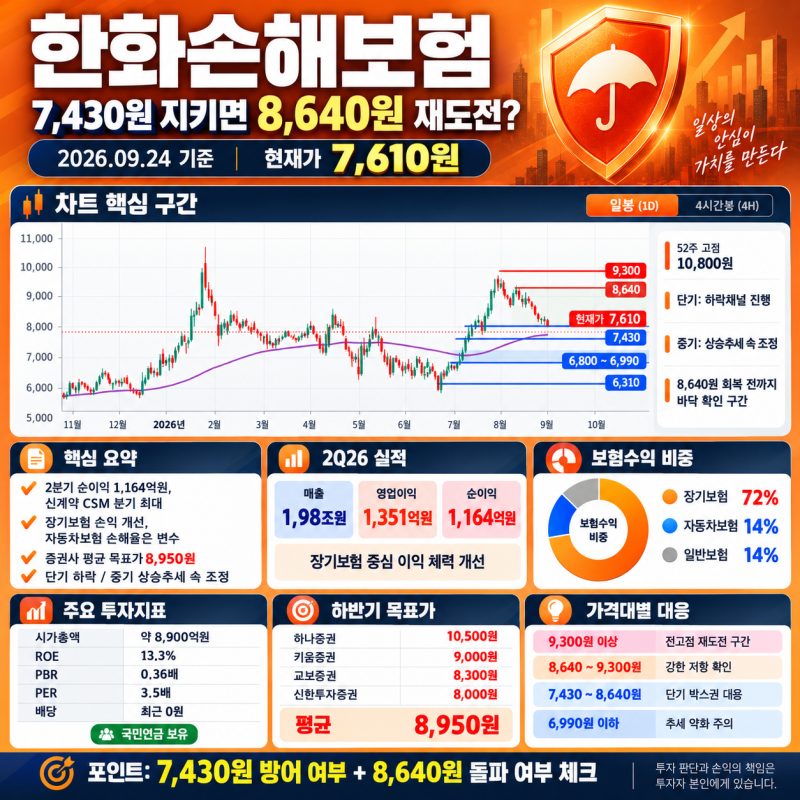
한화손해보험은 2026년 2분기 순이익이 전년 동기 대비 45% 이상 증가하며 실적 반등에 성공했습니다. 특히 장기보험 손익 개선과 신계약 CSM(보험계약마진)의 분기 최대치 달성이 이러한 성장을 견인했습니다. 여성 및 시니어 특화 보험 상품 개발과 캐롯손해보험 합병을 통한 디지털 경쟁력 강화도 긍정적인 요인으로 평가받고 있습니다.
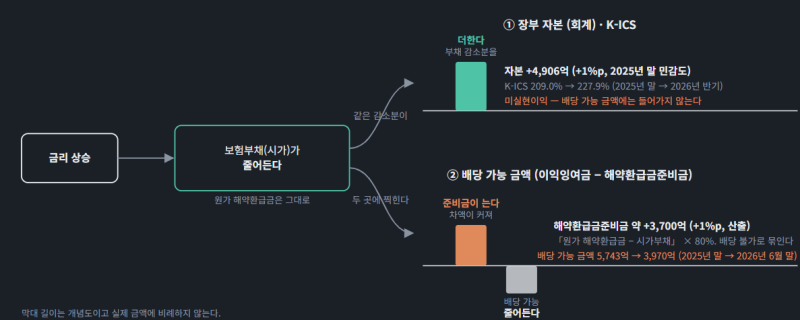
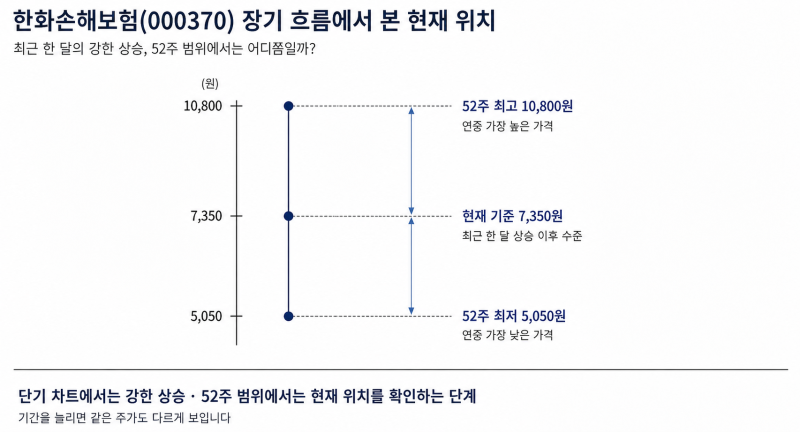
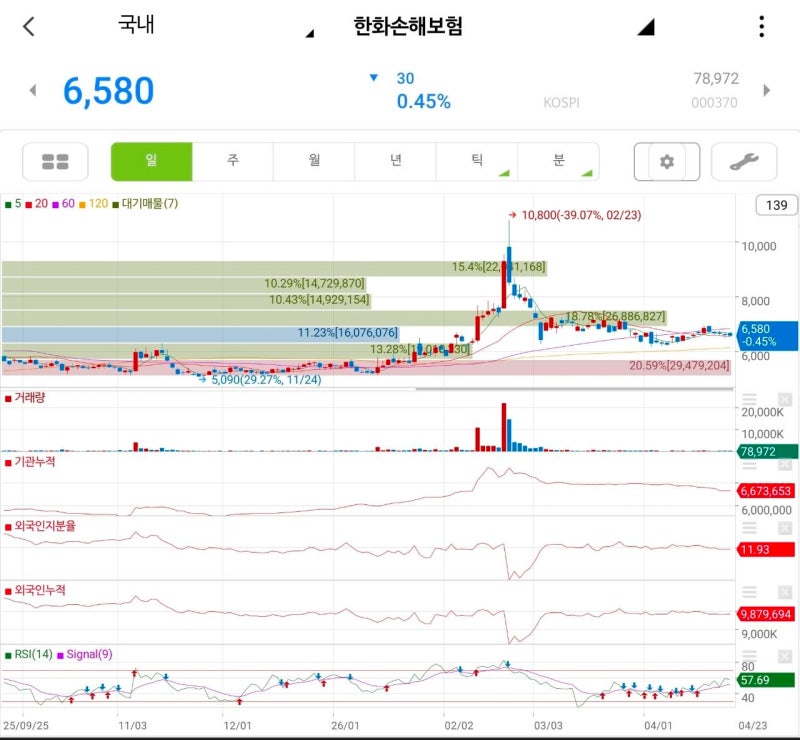
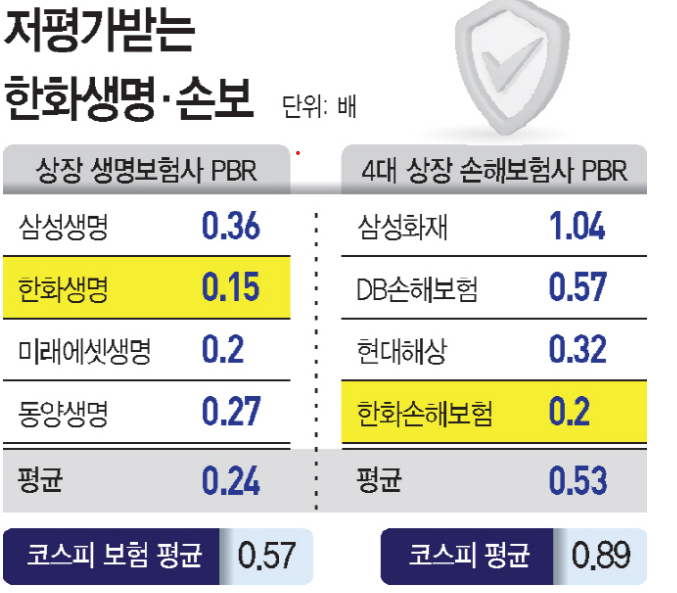
일부 블로거들은 2분기 실적 호조와 함께 낮은 PBR(주가순자산비율) 및 PER(주가수익비율)을 근거로 한화손보 주가의 재평가 가능성을 높게 보고 있습니다. 반면, 다른 블로거들은 자동차보험 손해율과 계리가정 변경의 하반기 변수, 그리고 배당 재개 여부가 주가 상승의 핵심적인 변수가 될 것이라고 분석합니다. 특히 배당 정상화가 저PBR 할인 해소의 중요한 열쇠가 될 것이라는 의견이 많습니다.
투자자들은 한화손보의 CSM 성장세 지속 여부와 함께 자동차보험 손해율 변화를 면밀히 주시해야 합니다. 또한, 2026년 결산배당 재개 가능성과 그 규모가 주가에 미치는 영향이 클 것으로 예상됩니다. 증권사 목표가 편차가 존재하는 만큼, 배당 정책 변화와 보험손익 안정화가 향후 주가 흐름을 결정하는 중요한 체크포인트가 될 것입니다.