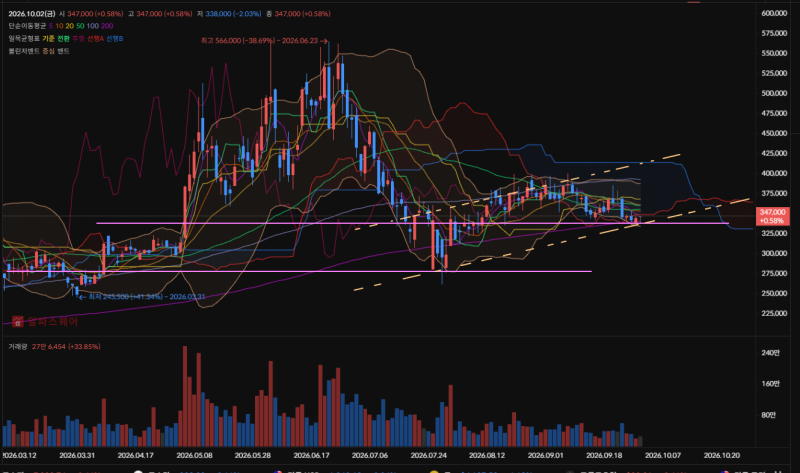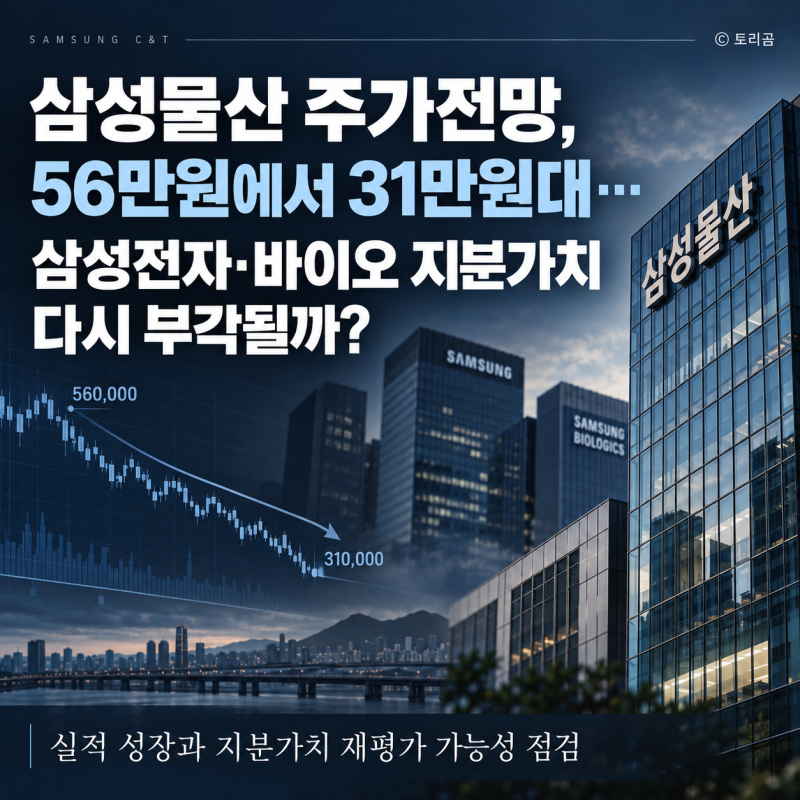
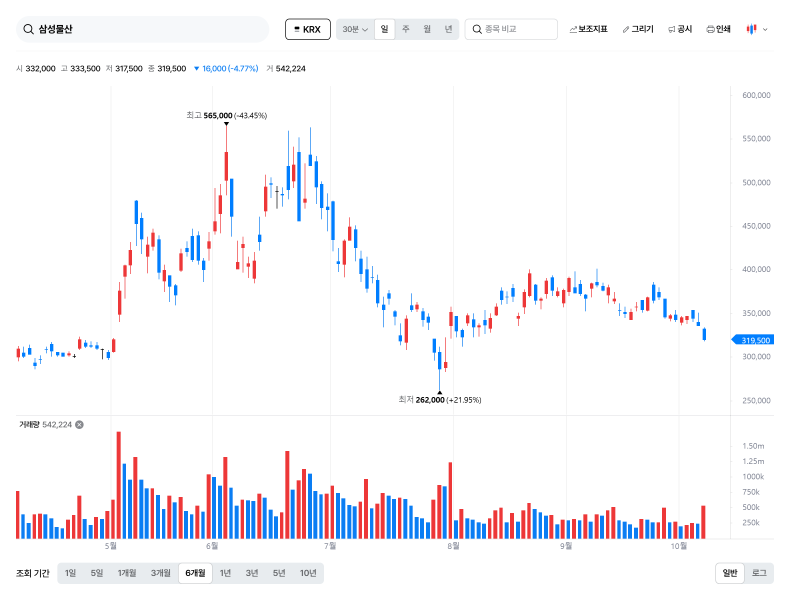
삼성물산은 건설, 상사, 패션, 리조트 등 다양한 사업 부문을 영위하는 종합 기업이자 삼성그룹 주요 계열사의 지분을 다수 보유하고 있어 투자자들의 꾸준한 관심을 받고 있습니다. 특히 2026년 2분기 매출 약 12조 원, 영업이익 약 1조 원을 기록하며 실적 개선세를 보였음에도 불구하고, 주가는 56만 원대에서 31만 원대로 하락하며 시장의 이목을 집중시키고 있습니다. 이러한 주가 흐름은 단순한 건설회사 주식이 아닌, 보유 자산 가치와 주주환원 정책, 미래 성장 사업 등 복합적인 요인에 의해 좌우되는 것으로 분석됩니다.
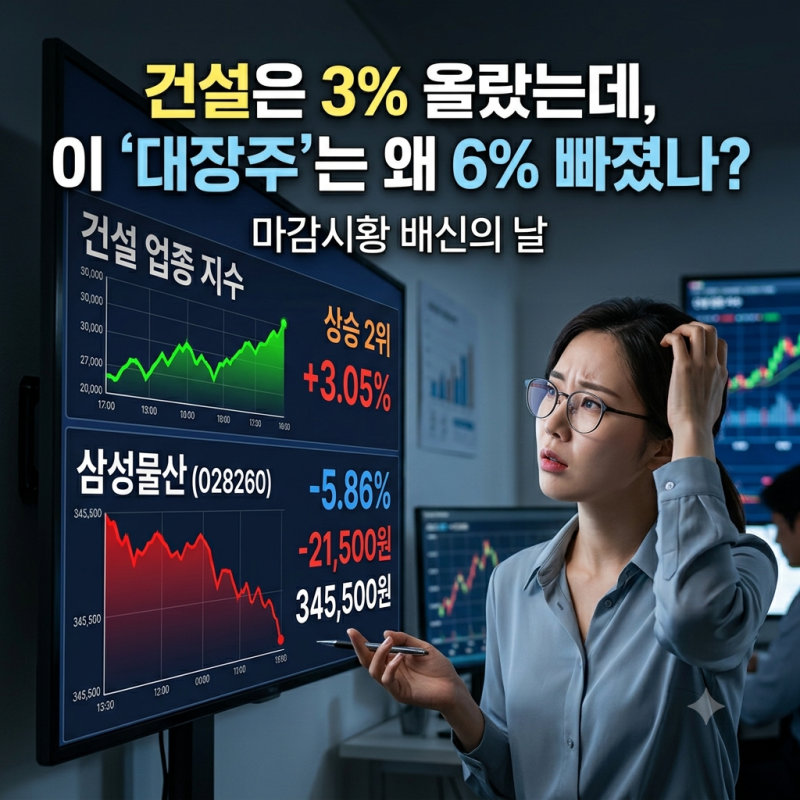
블로거들은 삼성물산의 주가 하락 원인으로 10월 8일 코스피의 대규모 외국인 매도에 따른 시장 전체 수급 영향을 지목하고 있습니다. 반면, 실적은 오히려 전년 대비 매출 20%, 영업이익 37% 증가하며 긍정적인 흐름을 보이고 있어 주가와 실적 간의 괴리가 나타나고 있습니다. 또한, 삼성물산이 삼성전자, 삼성생명, 삼성바이오로직스 등 핵심 계열사 지분을 대량 보유하고 있어 건설 실적뿐만 아니라 이들 계열사의 지분 가치 반영 여부가 주가에 중요한 영향을 미친다는 점을 강조하고 있습니다. 특히 삼성바이오로직스의 기여도 증가와 건설 부문의 대형 프로젝트 진행이 긍정적인 요소로 평가됩니다.
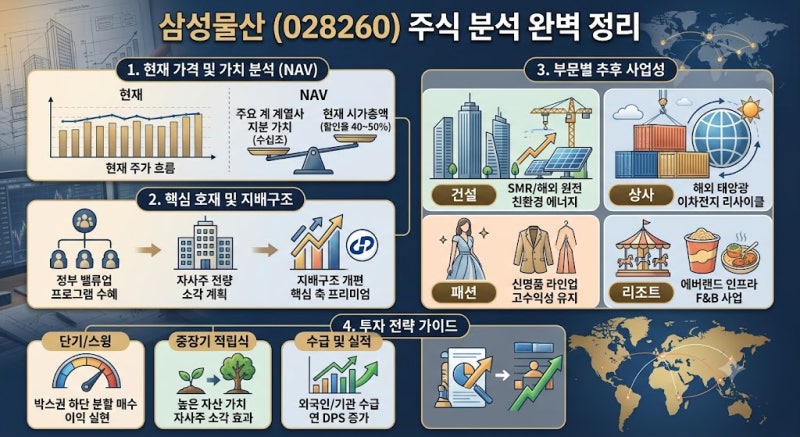
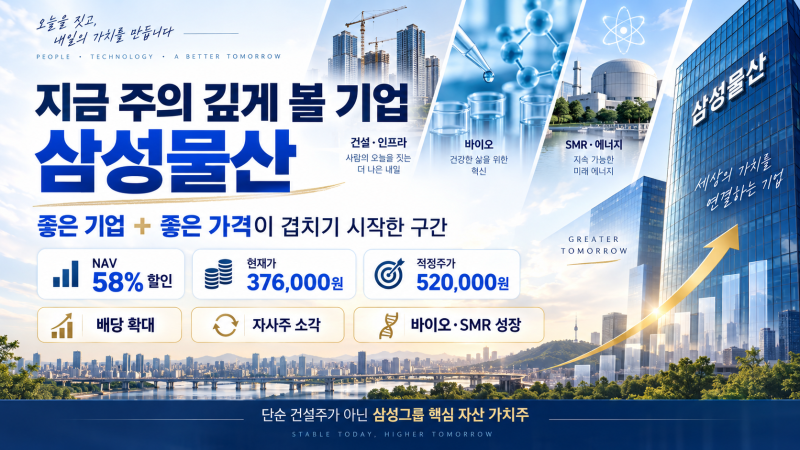
투자자들은 삼성물산 주가를 분석할 때 PER, PBR 외에 NAV(순자산가치)를 함께 고려해야 한다고 조언합니다. 이는 삼성물산이 보유한 자산을 시장 가치로 환산한 실제 기업 가치를 파악하는 데 중요하며, 계열사 지분 가치와 본업 가치를 종합적으로 평가해야 합니다. 또한, 정부의 기업 밸류업 정책에 발맞춘 자사주 소각 및 배당금 증액 등 주주환원 확대 정책과 소형모듈원전(SMR), 태양광 개발 사업 등 친환경 에너지 모멘텀도 삼성물산의 향후 주가 상승을 이끌 핵심 동력으로 주목해야 합니다.