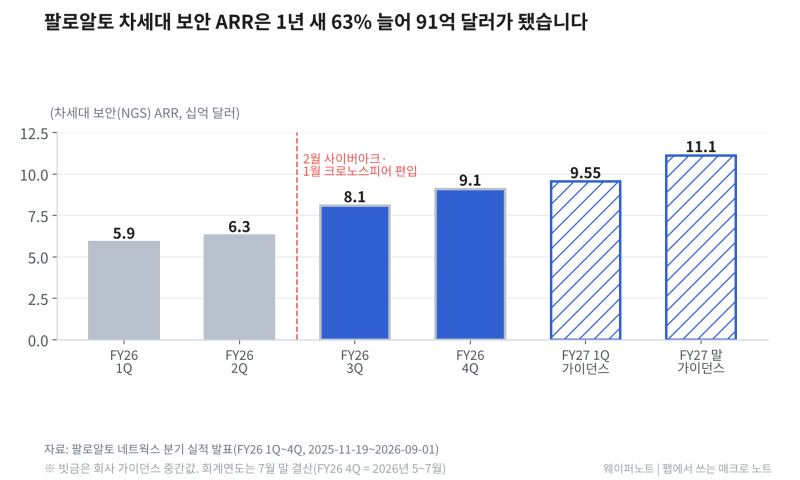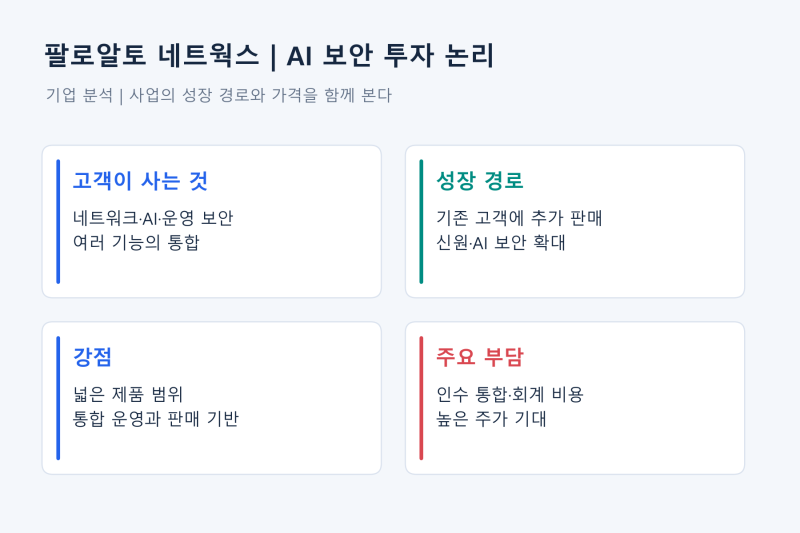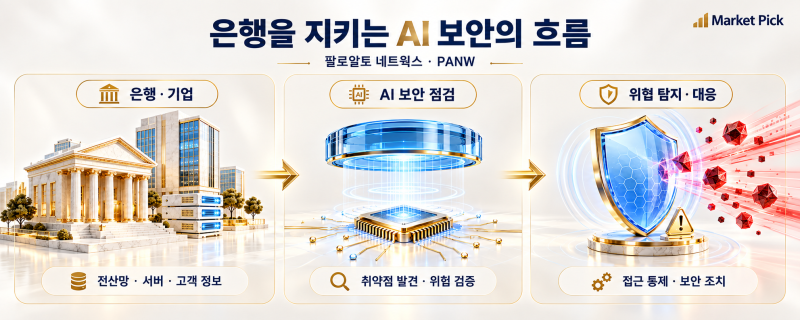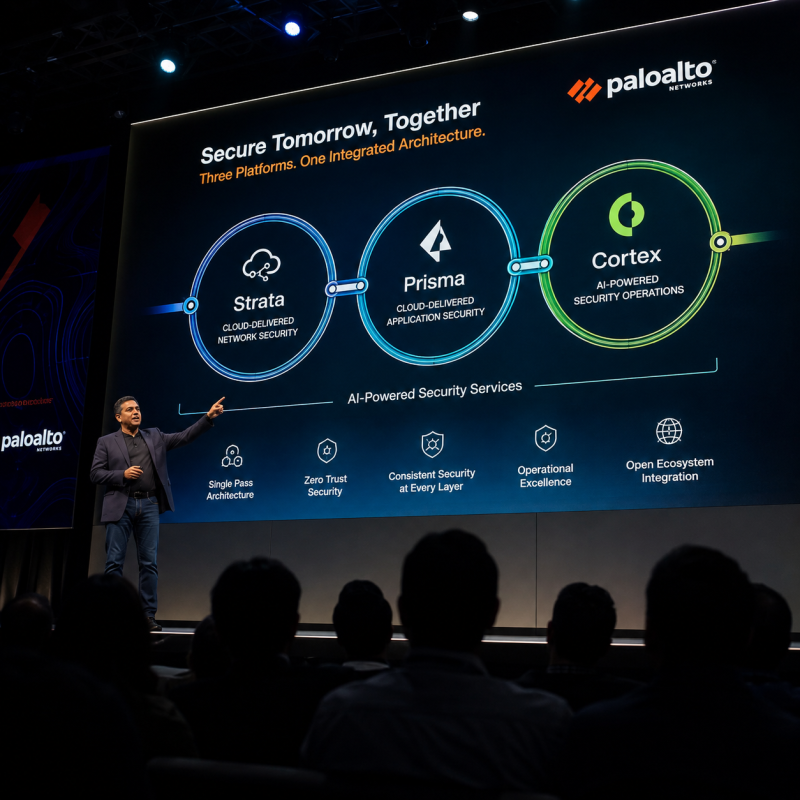
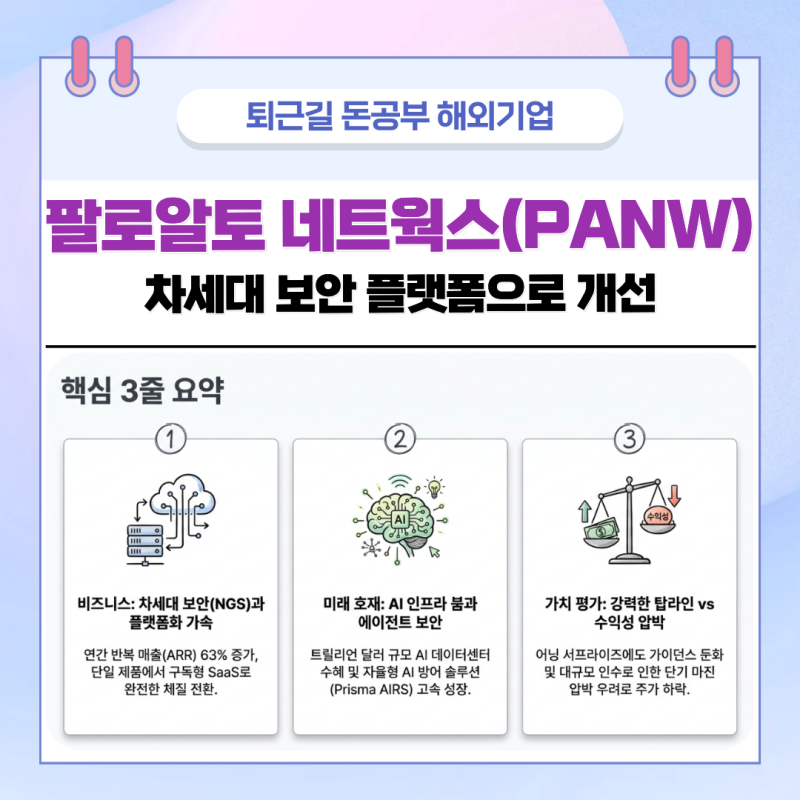
팔로알토 네트웍스는 글로벌 사이버 보안 시장의 선두 주자로서, 특히 차세대 보안(NGS) 분야에서 연간 반복 매출(ARR)이 63% 폭증하는 등 견고한 성장세를 보였습니다. AI 사이버 보안 기술을 기반으로 네트워크, 보안 운영, 신원 통제를 아우르는 플랫폼 전략을 통해 고객의 보안 운영 부담을 줄이고 계약 범위를 확장하고 있습니다. 이러한 성장세는 AI 시대의 보안 수요 증가와 맞물려 높은 기대를 받고 있습니다.
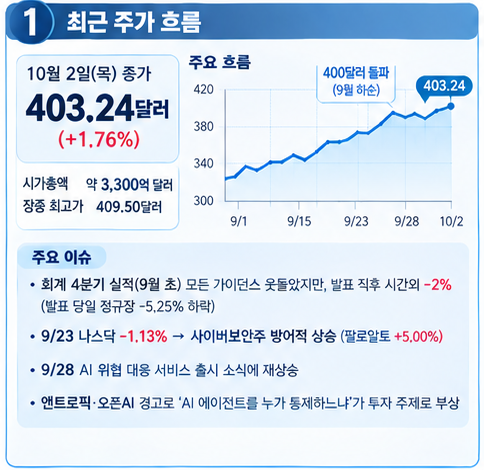
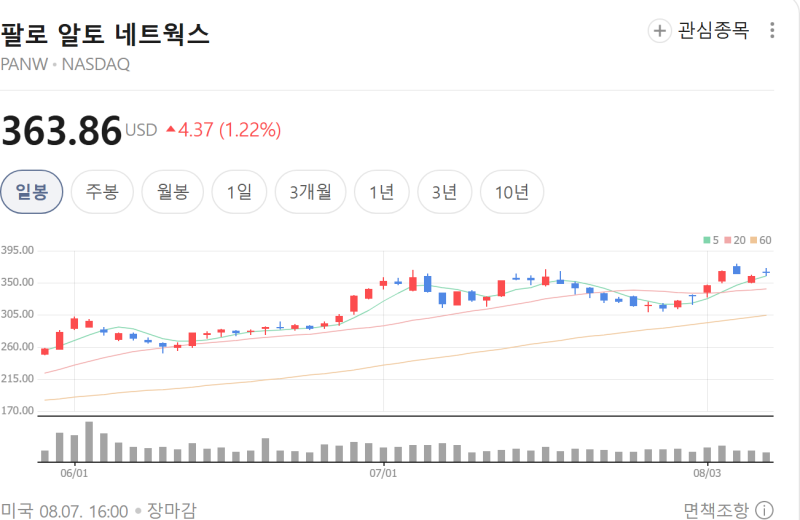
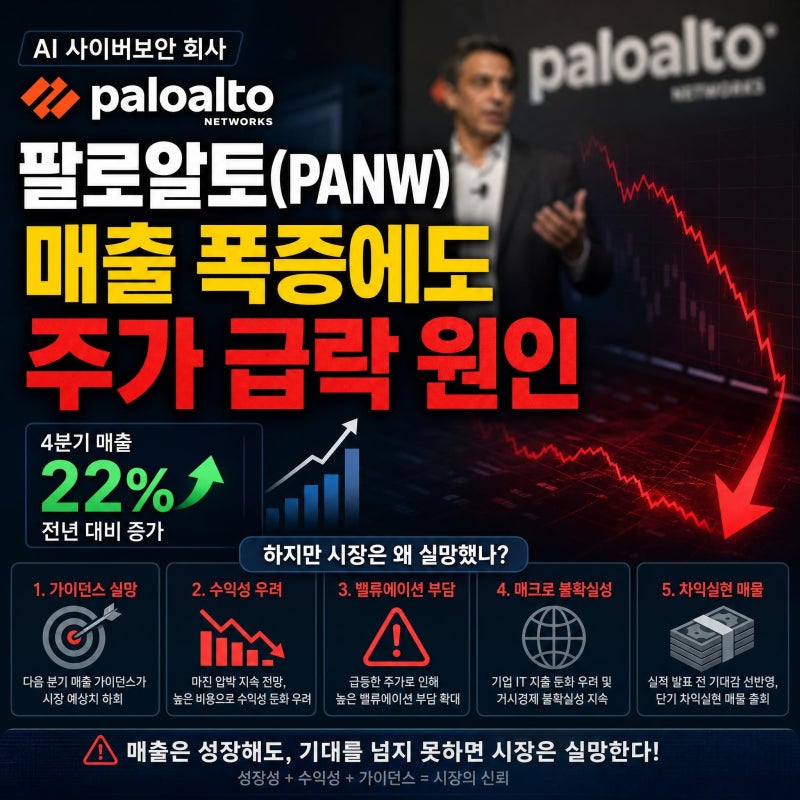
일부 블로거들은 팔로알토 네트웍스가 시장 기대치를 상회하는 매출과 주당순이익을 기록했음에도 불구하고 주가가 단기 조정을 받은 원인을 분석했습니다. 이는 높아진 시장의 눈높이와 차익 실현 물량 출회, 그리고 향후 마진율 및 비용 부담에 대한 보수적인 가이던스 때문이라는 분석이 있습니다. 또한, 니케시 아로라 CEO를 비롯한 최고 경영진의 대규모 자사주 매도 소식과 국제유가 급등, 국채 금리 변동성 확대 등 거시경제 악재도 기술주 전반의 투자 심리를 위축시킨 요인으로 지목되었습니다.
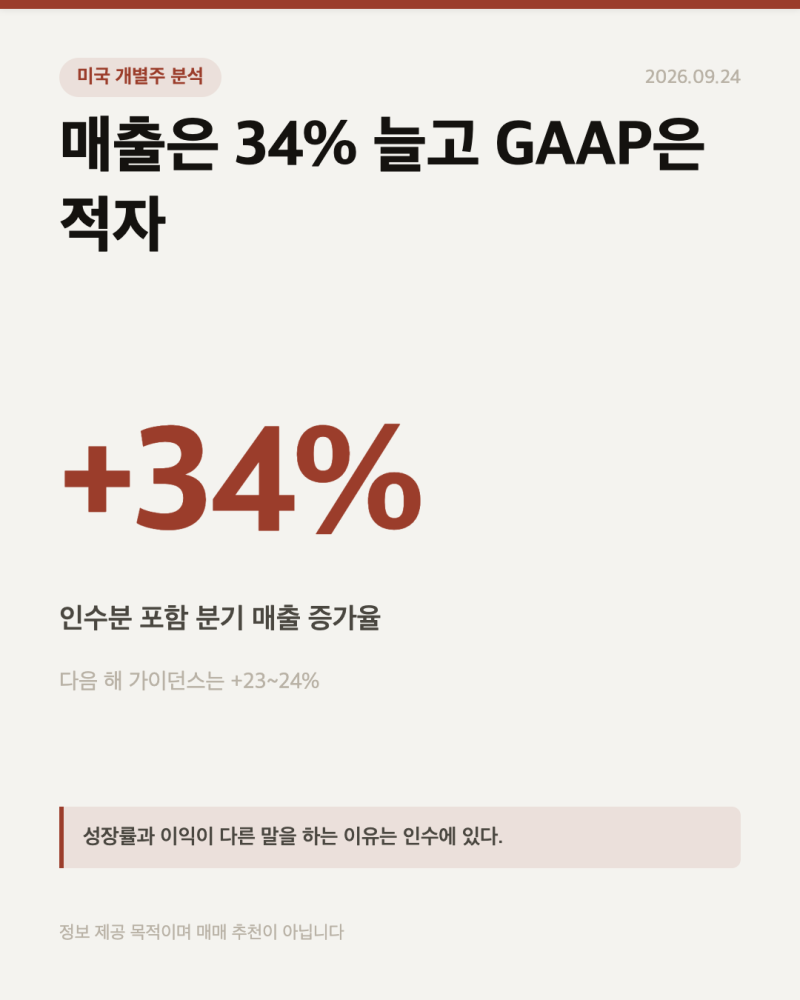
팔로알토 네트웍스의 성장을 평가할 때는 인수한 사업의 효과를 분리하여 분석할 필요가 있습니다. FY2026 매출 114억 8천만 달러, FY2027 전망 141억 5천만 달러 등 높은 성장률을 보이지만, NGS ARR 63% 증가분에는 사이버아크(CyberArk)나 크로노스피어(Chronosphere)와 같은 대규모 인수가 반영되어 있습니다. 따라서 기존 사업의 유기적인 성장과 인수 후 고객 연결을 통한 추가 계약 확보가 향후 실질적인 성장 과제로 남아있습니다.