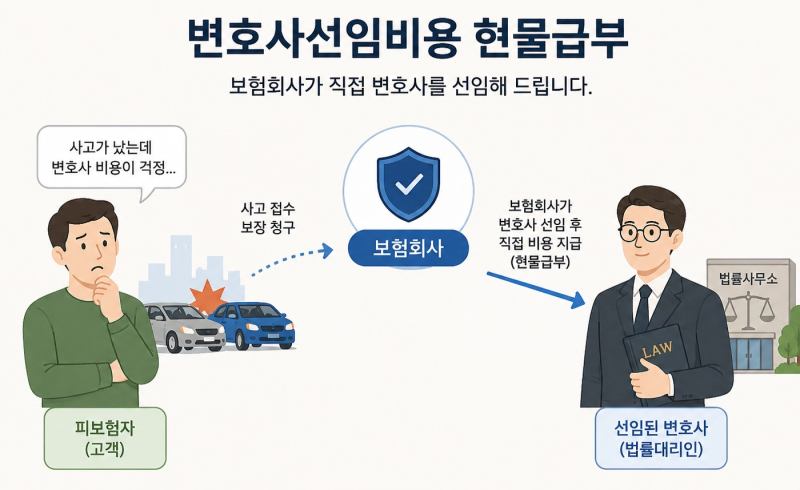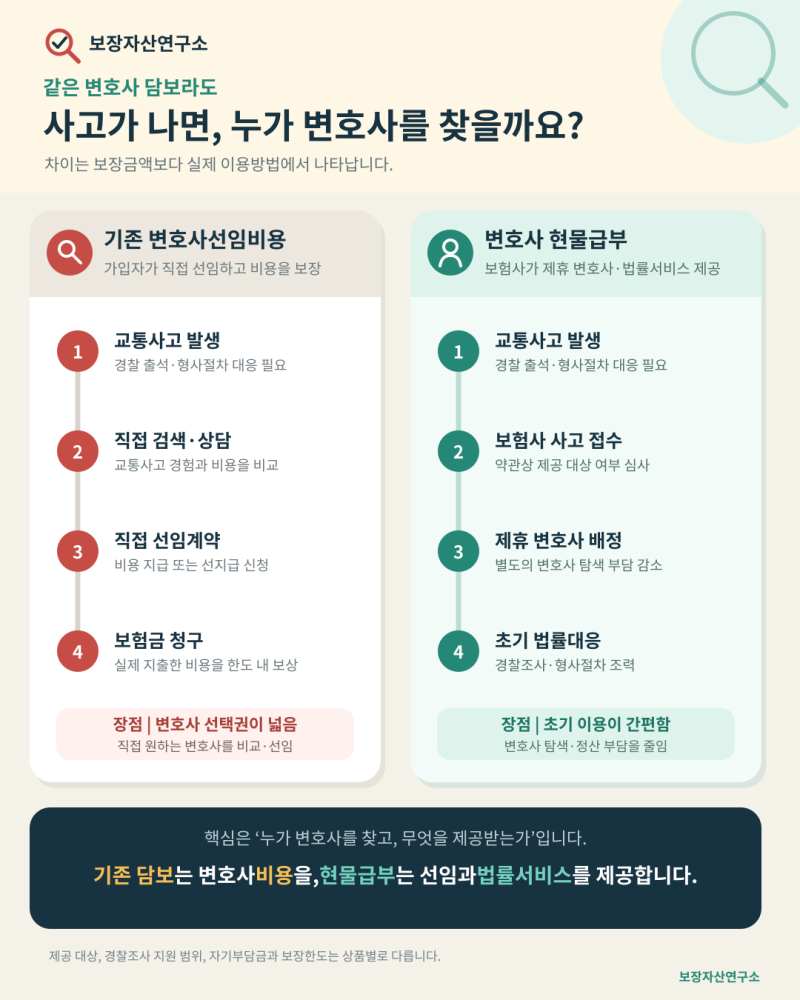

최근 운전자보험 시장에서 변호사현물급부 담보가 크게 주목받고 있습니다. 이는 교통사고 발생 시 보험사가 변호사 선임 과정까지 직접 지원하는 새로운 형태의 보장으로, 기존의 변호사선임비용 담보와는 확연한 차이를 보입니다. 특히 경찰조사 단계부터 변호사의 도움을 받을 수 있다는 점에서 사고 초기 대응의 중요성이 강조되고 있습니다. 이 담보는 단순한 현금 지급을 넘어 법률 서비스 자체를 제공하여 가입자의 편의를 높이고 있습니다.
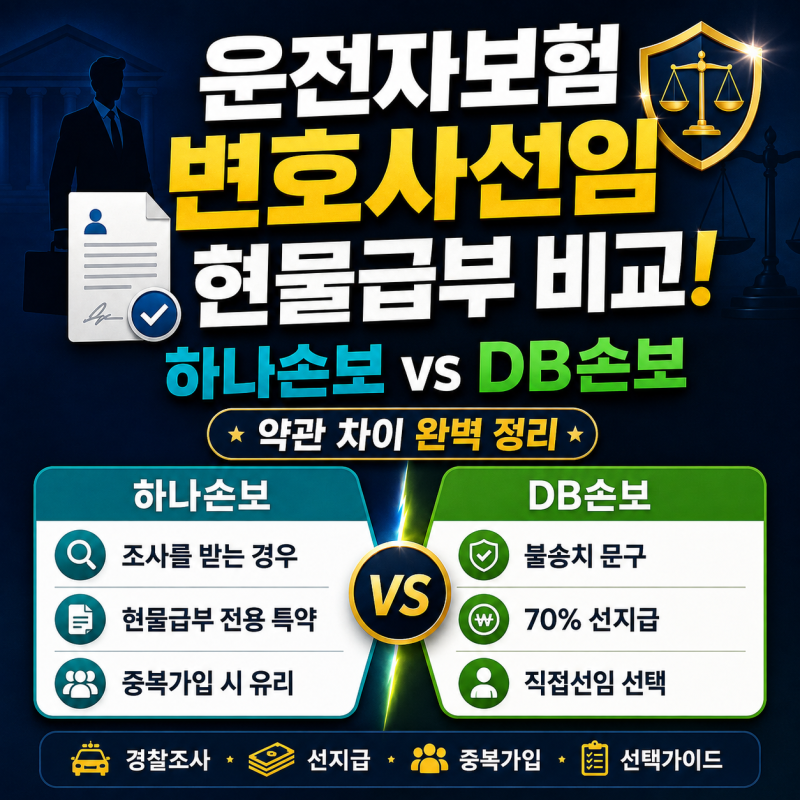
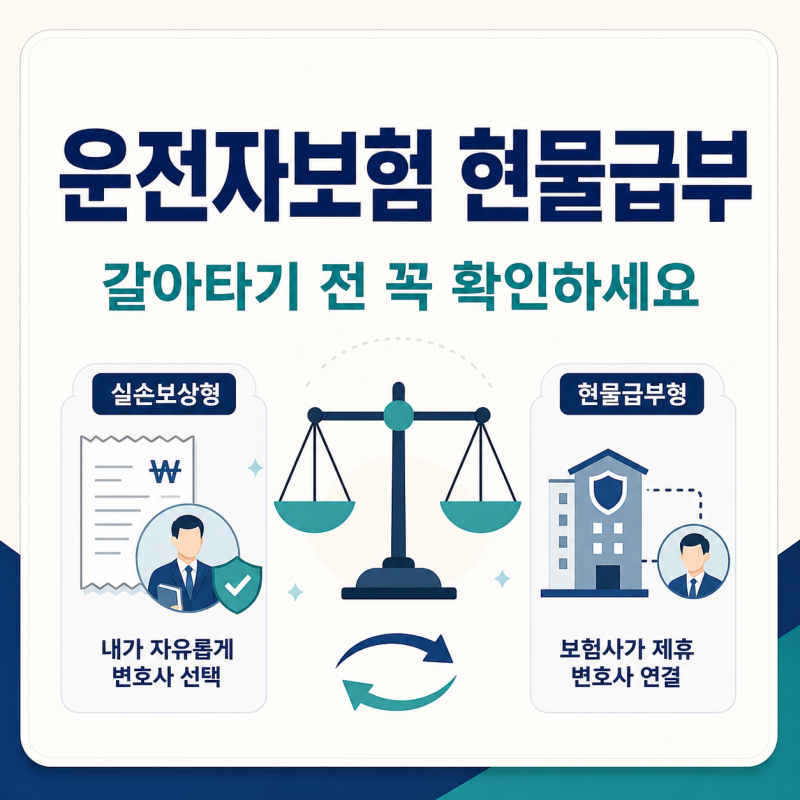
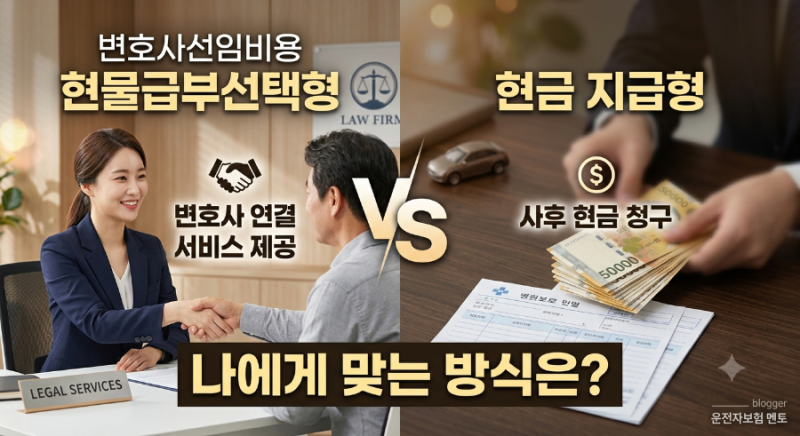
기존 운전자보험의 변호사선임비용 담보는 가입자가 먼저 변호사를 선임하고 비용을 청구하는 실손보상형 방식이었습니다. 반면 변호사현물급부는 보험사가 제휴 법무법인의 변호사를 연결해주어, 가입자가 직접 변호사를 찾아야 하는 번거로움을 줄여줍니다. 또한, 최근 변화된 변호사선임비용 담보의 현금형에 적용되는 자기부담금 50%가 없다는 점이 장점으로 꼽힙니다. 하지만 가입자가 원하는 변호사를 자유롭게 선택하기 어렵다는 점은 고려해야 할 부분입니다.
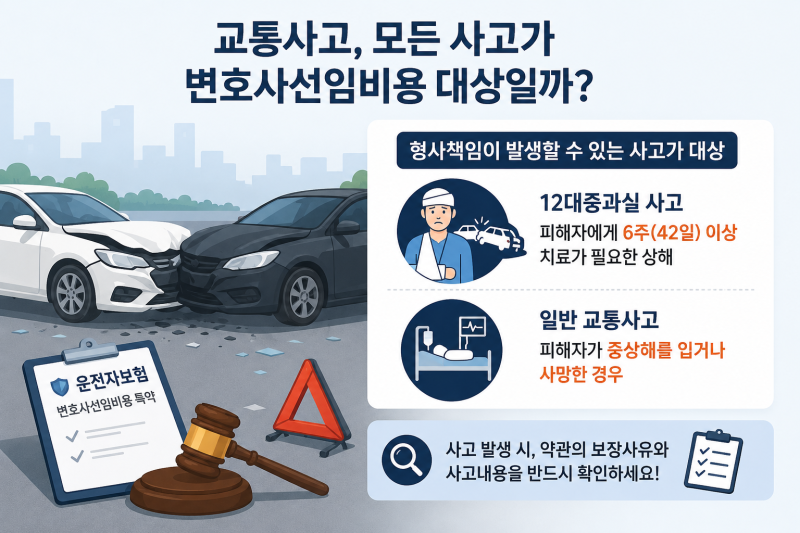
변호사현물급부형 운전자보험을 고려한다면, 단순히 보장 한도뿐만 아니라 실제 사고 발생 시 변호사 선임 절차와 지원 방식까지 꼼꼼히 확인하는 것이 중요합니다. 특히 2026년 이전에 가입한 운전자보험의 경우, 자기부담금 없는 변호사선임비용 담보가 있다면 해지 전 보장 조건을 면밀히 비교해야 합니다. 보험사별 약관과 제휴 법무법인의 서비스 범위가 다를 수 있으므로, 자신에게 가장 유리한 조건을 선택하는 지혜가 필요합니다.