
한화생명은 1946년 설립된 국내 대표 생명보험사로, 보장성, 저축성, 단체보험 등 다양한 상품을 제공하며 종합 금융 서비스를 영위하고 있습니다. 특히 베트남, 인도네시아 현지법인과 미국 증권사 인수를 통해 글로벌 사업을 확장하고 있으며, 한화생명금융서비스를 통한 강력한 판매 네트워크를 구축하여 시장 내 입지를 강화하고 있습니다. 저출생 및 고령화로 인한 생명보험 시장 성장 정체 속에서도 견조한 실적을 유지하고 있습니다.
블로거들은 한화생명이 대체투자 관련 대규모 배당 및 평가익, 그리고 손해보험, 증권, 해외법인의 이익 기여 확대를 통해 뚜렷한 실적 개선을 보이고 있다고 분석합니다. 2026년 1분기 별도순이익은 전년 대비 103% 증가한 2,478억원을 기록하며 시장 예상을 상회했으며, 연결순이익 역시 3,244억원으로 43.5% 증가했습니다. 이는 부채할인율 조정 안정화 효과와 함께 CSM(보험계약마진) 잔액 증가로 이어졌습니다.
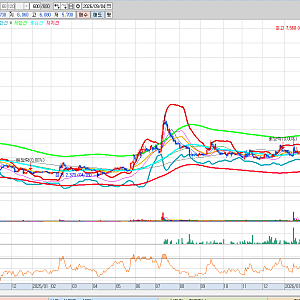
현재 한화생명은 PER 6배대의 낮은 밸류에이션과 PBR 0.31배를 기록하며 저평가 매력을 보이고 있습니다. 증권사들은 실적 상향을 반영하여 목표주가를 최대 7,000원까지 상향 조정했으며, 2027년 EPS는 1,212원으로 크게 늘어날 것으로 전망됩니다. 다만, 최근 주가 급등에 따른 단기 조정이 나타나고 있어, 다음 분기 투자손익 지속 여부를 확인하며 접근하는 것이 현명한 투자 전략으로 제시됩니다.