
하이브는 방탄소년단, 세븐틴 등 글로벌 아티스트를 기반으로 음악, 플랫폼, 기술을 아우르는 엔터테인먼트 기업입니다. 최근에는 인도 뉴델리에서 위버스콘 페스티벌을 개최하고 국내 극장에서 하이브 씨네 페스트를 진행하는 등 사업 영역을 확장하고 있습니다. 2026년 2분기 매출은 1조 4,500억 원을 기록하며 역대 최고 실적을 달성하였으나, 아티스트 정산 비용과 공연 제작비 증가로 수익성 우려가 제기되었습니다.
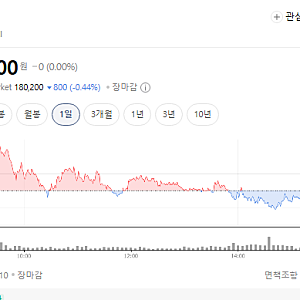
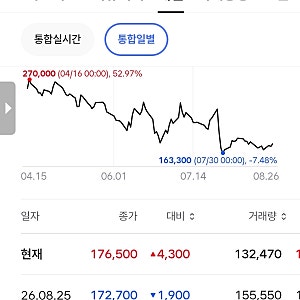
블로거들은 하이브의 주가가 2026년 2월 고점 대비 58.82% 하락한 16만 원대에 머무는 이유로 BTS 활동 재개에 따른 높은 실적 기대에도 불구하고, 2027년 BTS 활동 공백 가능성과 높은 밸류에이션을 지적합니다. 특히 증권가에서는 목표주가를 29만 원으로 하향 조정하며, 2026년의 높은 실적보다 2027년의 지속 가능성을 중요하게 평가하고 있습니다. 이는 공연 매출 비중 확대에 따른 수익성 하락 문제와도 연결됩니다.
현재 하이브 주가는 52주 최고가 대비 56% 이상 하락한 상태로, 일부에서는 저가 매수 기회로 보기도 합니다. 그러나 블로거들은 단순한 저가 메리트보다는 멀티 레이블 전략과 위버스 AI 등 신규 성장 동력이 실제 수익성 개선으로 이어지는 구체적인 로드맵이 확인될 때 비로소 신뢰할 만한 반등이 가능하다고 분석합니다. 저연차 IP의 성장과 수익성 개선 여부가 향후 하이브 주식 전망의 핵심 변수로 작용할 것입니다.