
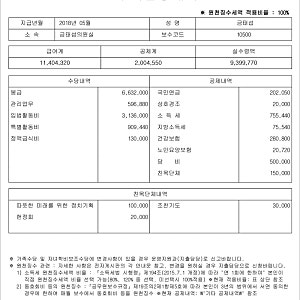
연봉 5000만 원은 세전 월급 약 417만 원으로 보이지만, 실제 통장에 들어오는 실수령액은 350만 원대 초중반으로 크게 줄어듭니다. 이는 국민연금, 건강보험, 고용보험 등 4대 보험료와 소득세, 지방소득세가 공제되기 때문입니다. 특히 연봉 5000만 원 구간은 경력직이나 중견기업 대리·과장급이 흔히 받는 연봉대로, 세전 금액과 세후 금액의 차이에 대한 궁금증이 높습니다.
블로거들은 연봉 5000만 원의 세후 실수령액이 대략 352만 원에서 360만 원 사이로 형성된다고 분석합니다. 이는 4대 보험료로 약 39만 원, 소득세 및 지방소득세로 약 20만 원이 공제된 결과입니다. 다만, 부양가족 수, 비과세 항목(식대, 자가운전보조금 등) 유무, 상여금 지급 방식에 따라 실제 수령액은 달라질 수 있으므로, 개인별 급여명세서를 확인하는 것이 가장 정확합니다.
실수령액을 늘리기 위해서는 월 20만 원 한도의 식대나 자가운전보조금 등 비과세 항목을 최대한 활용하는 것이 중요합니다. 또한, 연말정산 시 부양가족 등록과 신용카드, 의료비, 교육비 등 각종 공제 항목을 꼼꼼히 챙겨 환급액을 높이는 전략이 필요합니다. 연봉 인상 시에도 세금과 보험료 증가로 인해 실수령액 증가 폭이 예상보다 적을 수 있어, 이직이나 연봉 협상 시에는 반드시 실수령액 기준으로 비교해야 합니다.