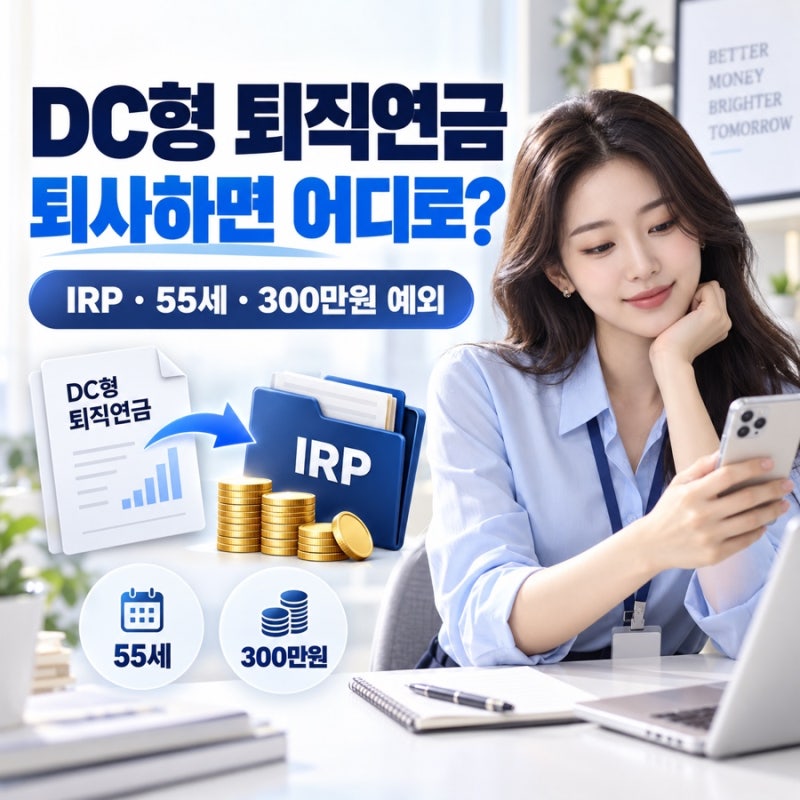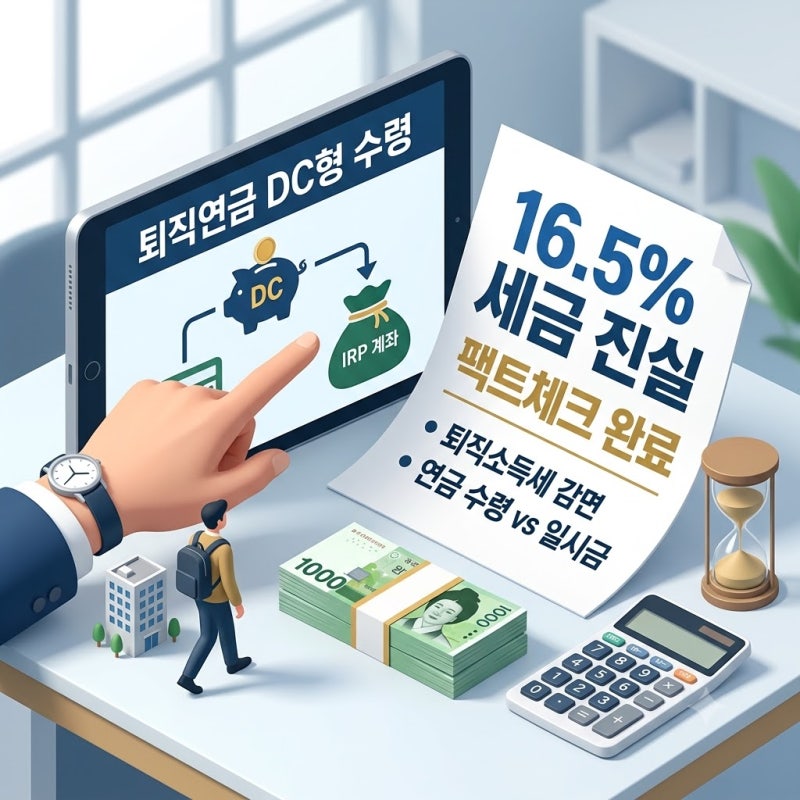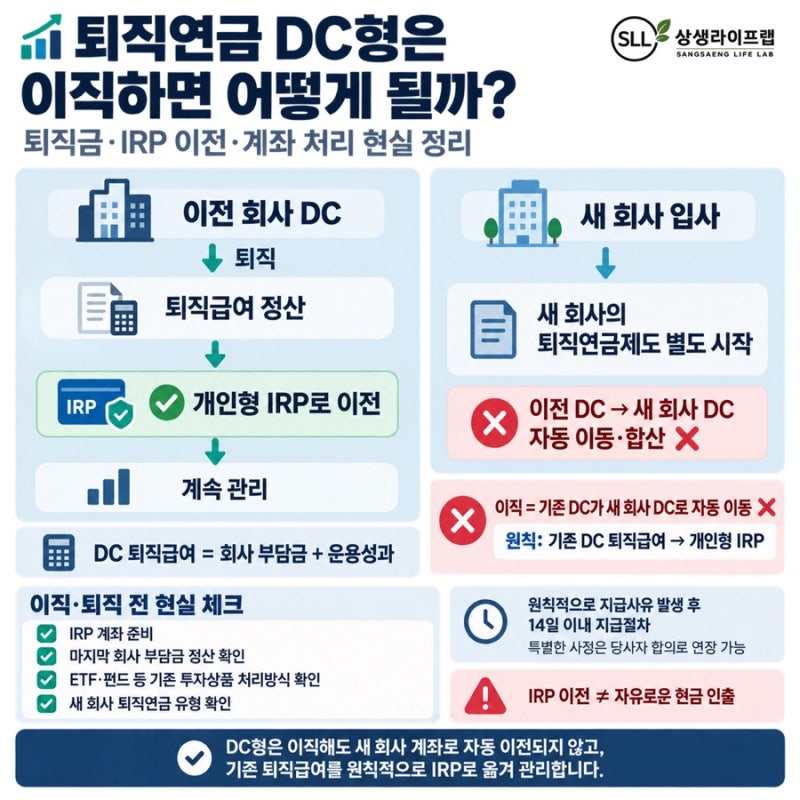
퇴직연금 DC형은 회사가 매년 부담금을 납입하고 근로자가 직접 운용하는 방식으로, 퇴사 시 수령 방법은 연령과 적립금 규모에 따라 달라집니다. 기본적으로 만 55세 이후에 연금 또는 일시금으로 수령할 수 있으며, 연금으로 받을 경우 가입 기간 10년 이상, 5년 이상 분할 수령 조건을 충족하면 퇴직소득세 감면 혜택을 받을 수 있습니다. 반면, 일시금으로 수령하면 퇴직소득세가 전액 부과됩니다.
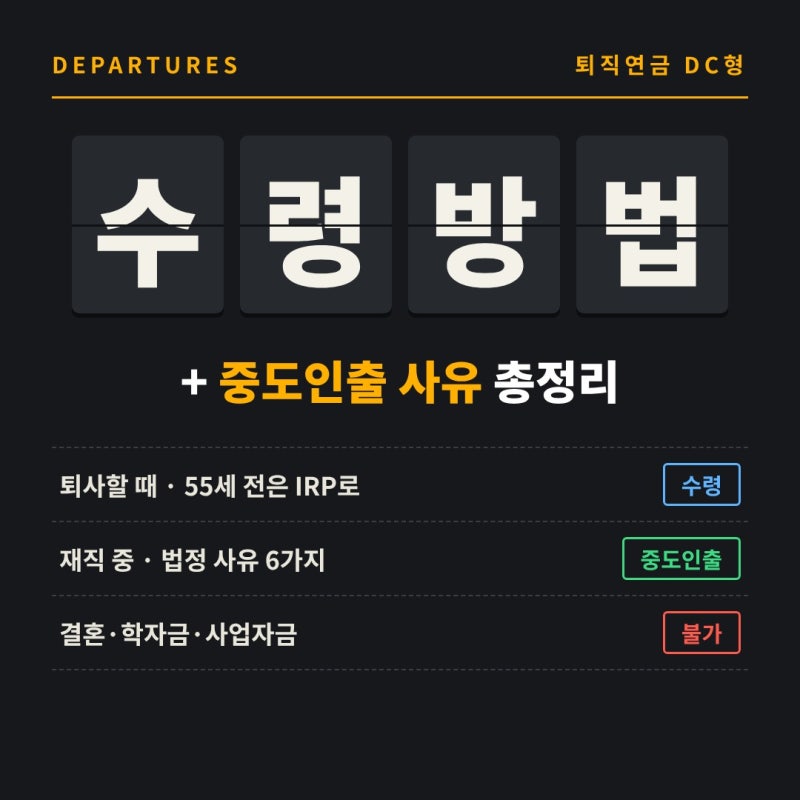
만 55세 미만에 퇴사하는 경우, 퇴직급여는 본인 명의의 IRP 계좌로 의무적으로 이전됩니다. 이때 IRP 계좌에서 바로 해지하여 일시금으로 수령할 수도 있으나, 이 경우 퇴직소득세와 운용수익에 대한 기타소득세(16.5%)가 부과됩니다. 다만, 퇴직급여가 300만원 이하인 경우에는 IRP를 거치지 않고 현금으로 직접 수령이 가능하며, 재직 중에는 주택 구입, 전세금 마련, 의료비 등 법정 사유에 한해 중도 인출이 허용됩니다.
특히, 금융당국은 퇴사 시 손실이 발생한 DC형 퇴직연금 상품을 강제로 현금화해야 하는 기존 제도의 불합리성을 개선하기 위해 실물 이전 방안을 추진하고 있습니다. 이는 퇴사 후에도 운용 중인 상품을 그대로 IRP 계좌로 옮겨 손실을 확정하지 않고 장기 보유할 수 있도록 하는 것으로, 2027년 도입을 목표로 하고 있습니다. 따라서 퇴사 전 자신의 퇴직연금 유형과 수령 조건을 정확히 확인하고, 세금 및 운용 계획을 신중하게 세우는 것이 중요합니다.