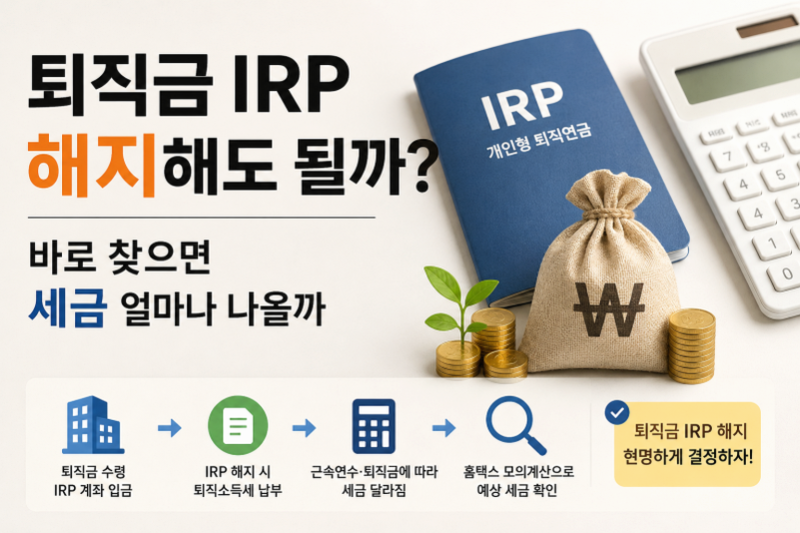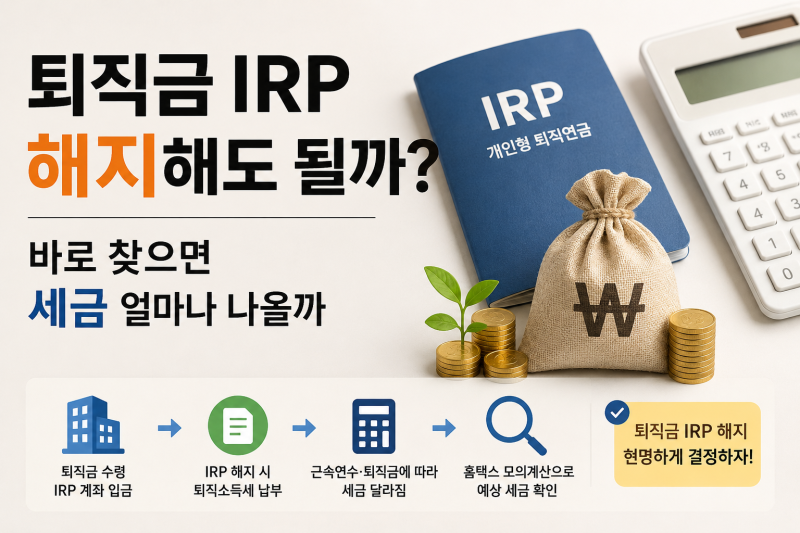
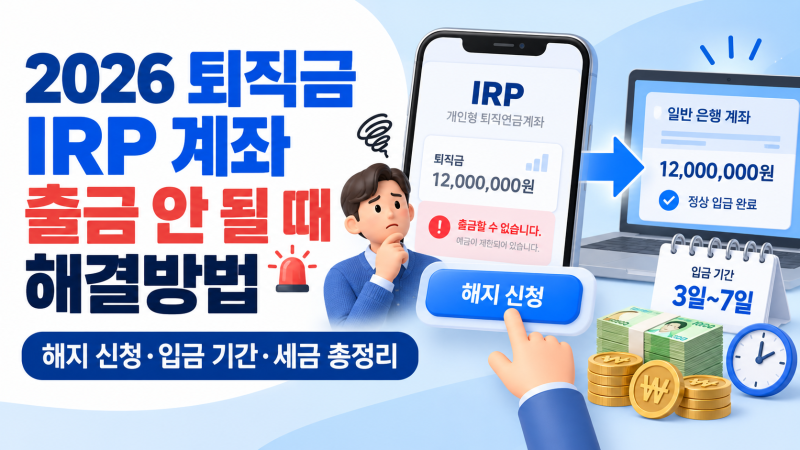
2022년부터 만 55세 미만 퇴직자는 퇴직금을 의무적으로 개인형 퇴직연금(IRP) 계좌로 수령해야 합니다. 이는 근로자의 노후 자금을 보호하고 퇴직소득세 납부를 연기하여 세금 납부액까지 운용 수익을 얻을 수 있도록 돕는 과세이연 혜택을 제공하기 위함입니다. IRP 계좌로 퇴직금을 받으면 세금을 즉시 원천징수하지 않고 전액 입금되어, 이연된 세금으로도 추가 수익을 창출할 기회를 얻게 됩니다.
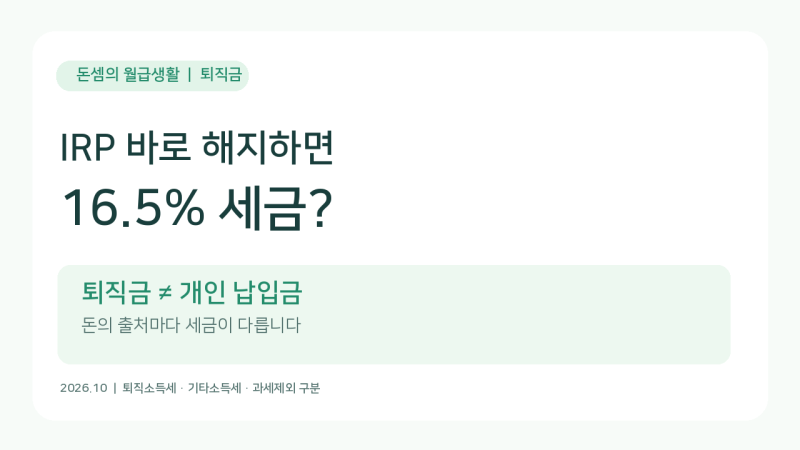
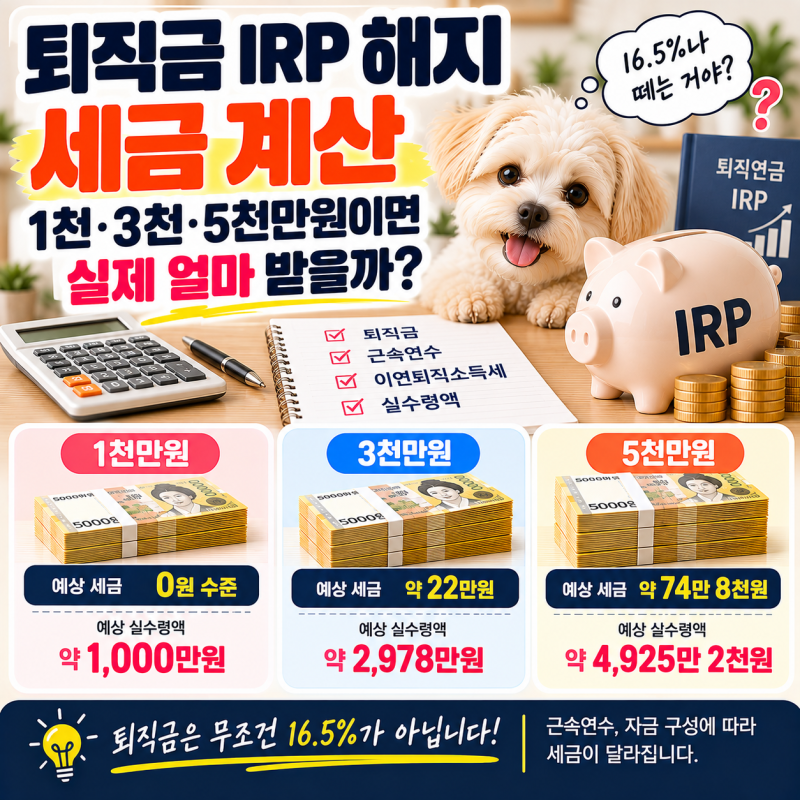
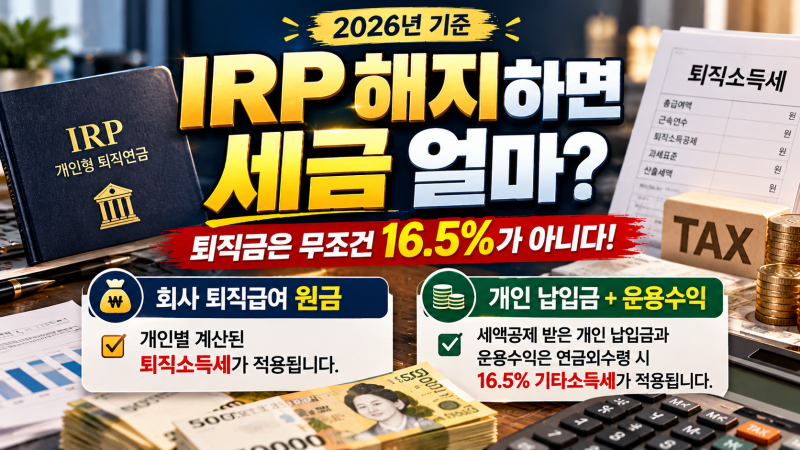
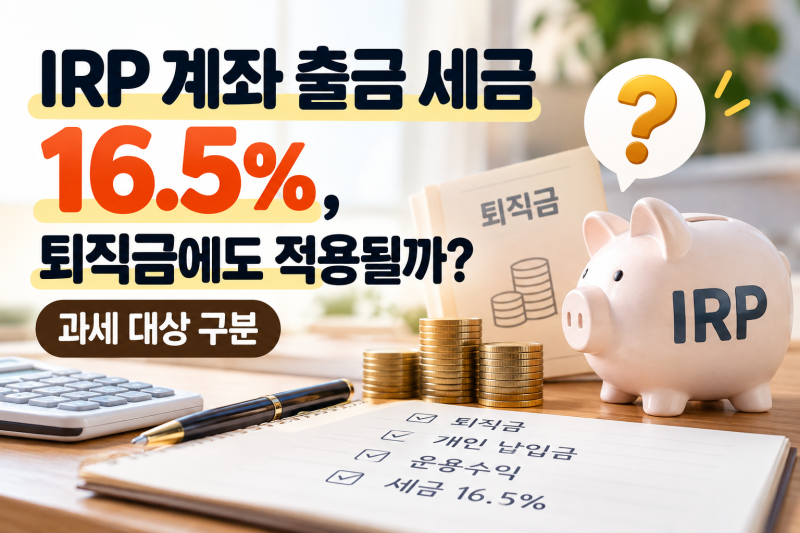
IRP 계좌 해지 시 세금은 계좌에 들어있는 자금의 성격에 따라 달라집니다. 회사에서 받은 퇴직급여는 퇴직소득세가 적용되며, 이는 근속연수와 퇴직급여액, 각종 공제를 반영하여 개별적으로 계산됩니다. 반면, 개인이 세액공제를 받으며 납입한 금액이나 운용 수익에 대해서는 기타소득세 16.5%가 부과될 수 있습니다. 따라서 IRP 해지 시 무조건 16.5%의 세금이 부과된다는 오해는 사실과 다릅니다.
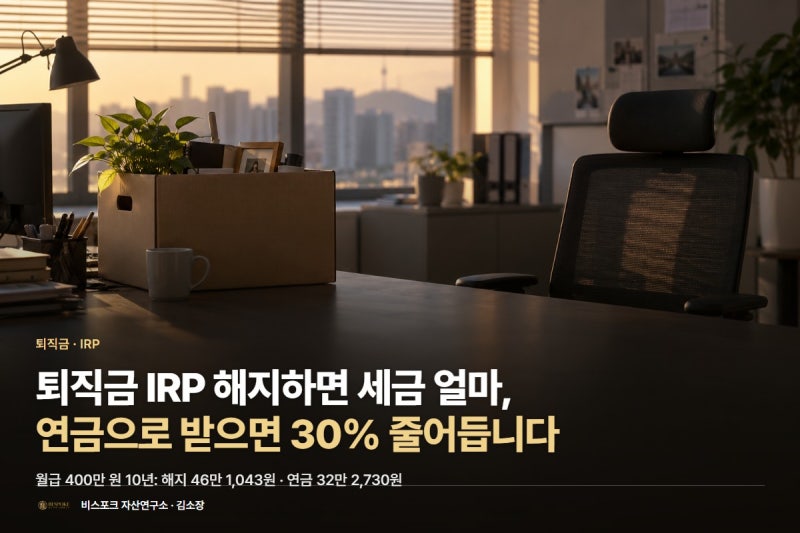
퇴직소득세는 단순히 퇴직금 액수에 16.5%를 곱하는 방식이 아니며, 근속연수공제 등 복잡한 계산 과정을 거쳐 최종 산출됩니다. 특히 근속연수가 길수록 공제 혜택이 커져 실제 세금 부담이 줄어들 수 있습니다. 따라서 IRP 계좌를 해지하여 일시금으로 수령할 계획이라면, 자신의 퇴직금 성격과 근속연수를 고려하여 정확한 세금 계산을 해보는 것이 중요합니다.