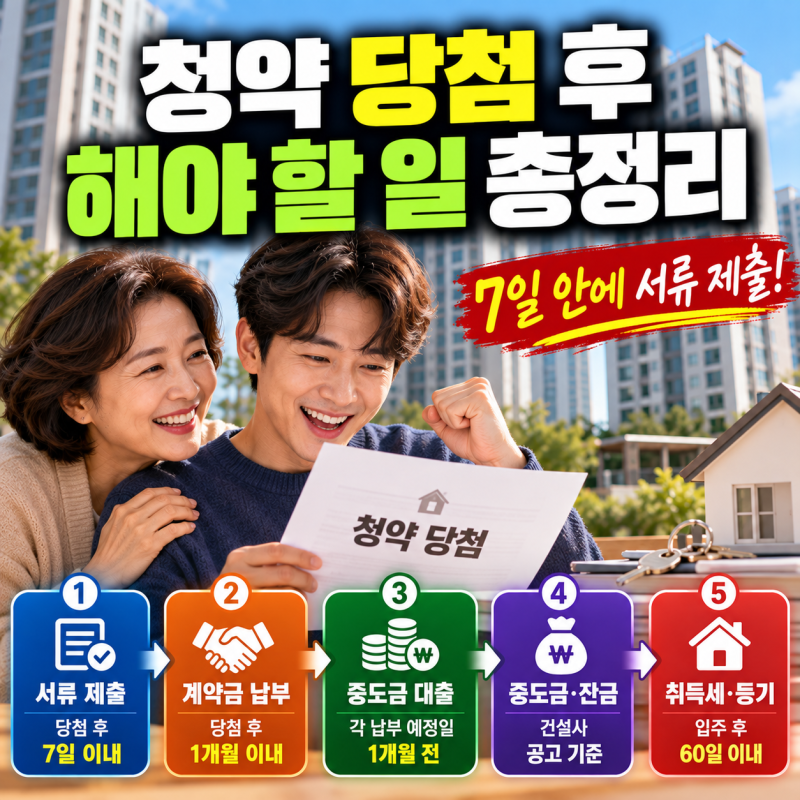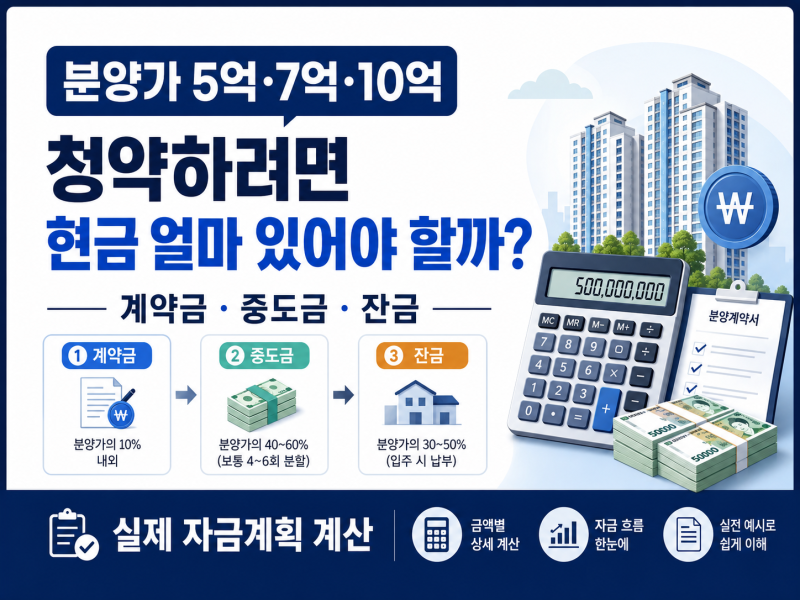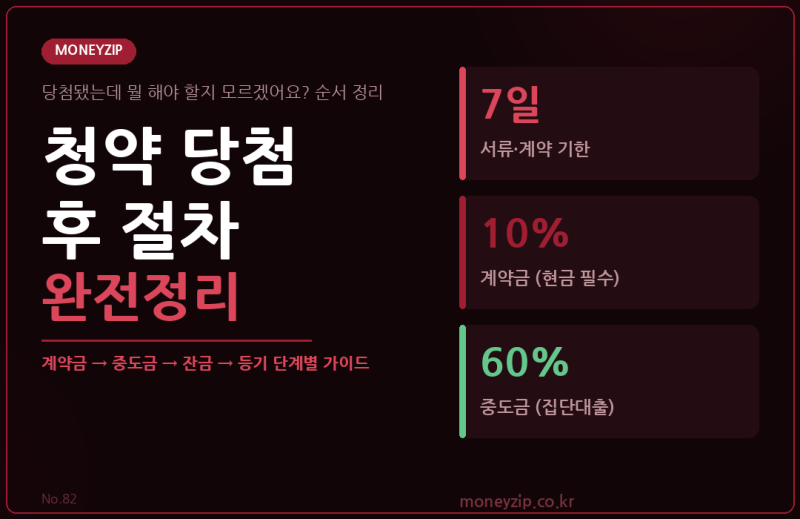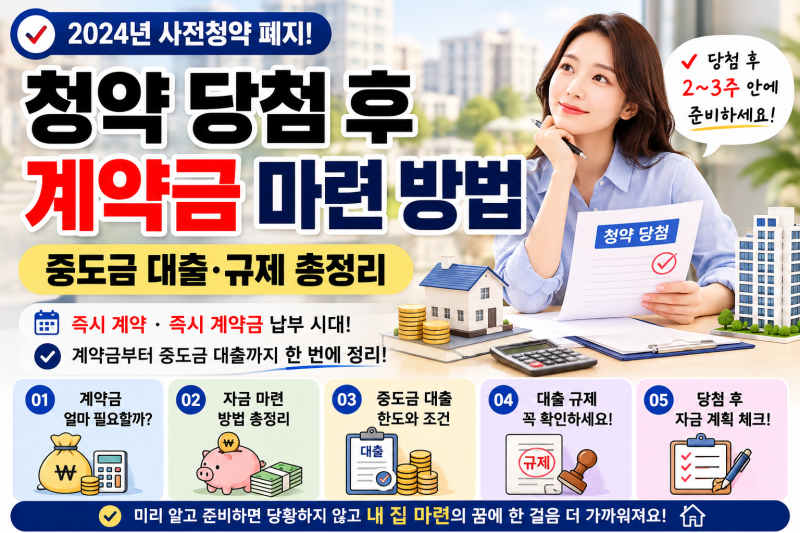
청약 당첨 후 대출은 많은 예비 입주자들이 가장 궁금해하는 핵심 사안 중 하나입니다. 분양가 외에 계약금, 중도금, 잔금, 취득세 등 추가로 필요한 자금이 많아 자금 계획을 철저히 세우는 것이 중요합니다. 특히 중도금 대출의 이자 방식(무이자, 이자후불제)과 잔금 대출의 규제(LTV, DSR)는 당첨 후 자금 마련에 큰 영향을 미칩니다. 당첨의 기쁨도 잠시, 실제 필요한 자금 규모를 정확히 파악하는 것이 성공적인 입주를 위한 첫걸음입니다.
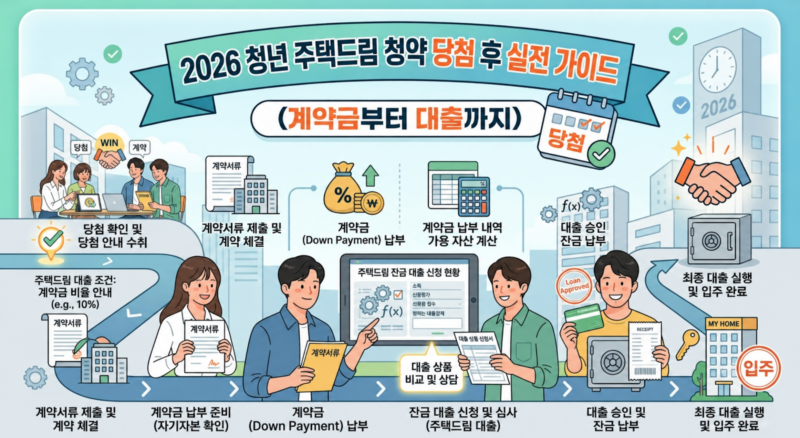
블로거들은 청약 당첨 후 자금 계획의 중요성을 강조하며, 분양가만 보고 자금 계획을 세웠다가 입주 직전에 당황하는 경우가 많다고 지적합니다. 계약금은 현금 납부가 필수이며, 중도금은 대출로 충당하는 경우가 많지만 이자 방식과 대출 실행 여부를 미리 확인해야 한다고 조언합니다. 잔금은 입주 직전 가장 큰 목돈이 들어가며, 중도금 대출을 상환하고 잔금 대출로 갈아타는 과정에서 대출 한도가 예상보다 낮게 나올 수 있음을 경고합니다. 각 단계별로 필요한 현금과 대출의 성격이 다르므로 시기별 전략이 필수적입니다.
청약 당첨 후에는 입주자모집공고와 계약 안내를 통해 계약금, 중도금, 잔금의 납부 시기 및 방법, 융자 지원 내용을 꼼꼼히 확인해야 합니다. 특히 계약금은 당첨 직후 현금 납부가 필수이므로 미리 준비해야 하며, 중도금 대출의 무이자, 이자후불제 여부와 대출 규제 변화에 따른 조건을 체크하는 것이 중요합니다. 잔금 대출은 LTV, DSR 등 규제가 적용되므로 입주 몇 달 전부터 한도를 미리 확인하여 연체이자 발생이나 계약 해지 등의 불상사를 방지해야 합니다.