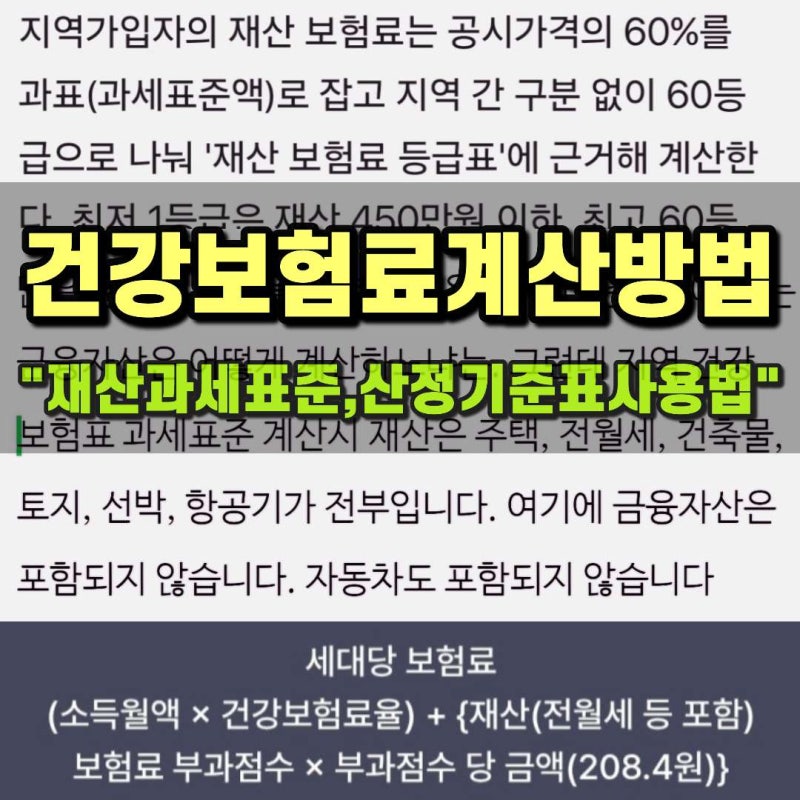
지역의료보험료는 직장가입자와 달리 소득뿐만 아니라 재산, 자동차 등 다양한 요소를 종합하여 산정됩니다. 특히 은퇴 후 직장가입자에서 지역가입자로 전환될 경우, 예상치 못한 건강보험료 부담으로 인해 많은 분이 당황하는 경우가 많습니다. 이러한 배경 속에서 지역의료보험료 계산 방법에 대한 정확한 이해와 대비는 노후 생활 설계에 필수적인 요소로 부각되고 있습니다.
실제 블로그 후기들을 살펴보면, 은퇴 후 지역의료보험료가 크게 증가하여 노후 생활비 계획에 차질이 생겼다는 사례를 쉽게 찾아볼 수 있습니다. 많은 블로거는 소득이 줄어들어도 재산이 많으면 보험료가 높게 책정될 수 있다는 점을 중요한 특징으로 꼽습니다. 따라서 은퇴 전 미리 지역의료보험료를 시뮬레이션해보고, 임의계속가입 제도 등 다양한 절감 방안을 고려하는 것이 현명한 접근법으로 제시됩니다.
블로거들은 지역의료보험료를 절감하기 위한 실질적인 팁으로 임의계속가입 제도 활용, 재산 처분 계획, 그리고 소득 활동 조정 등을 제안합니다. 특히 퇴직 후 3년까지는 직장가입자 자격을 유지할 수 있는 임의계속가입 제도를 적극적으로 검토하여 건강보험료 폭탄을 피할 수 있습니다. 노후 생활의 안정적인 재정 관리를 위해 지역의료보험료 계산 방법을 정확히 이해하고 미리 대비하는 것이 중요합니다.