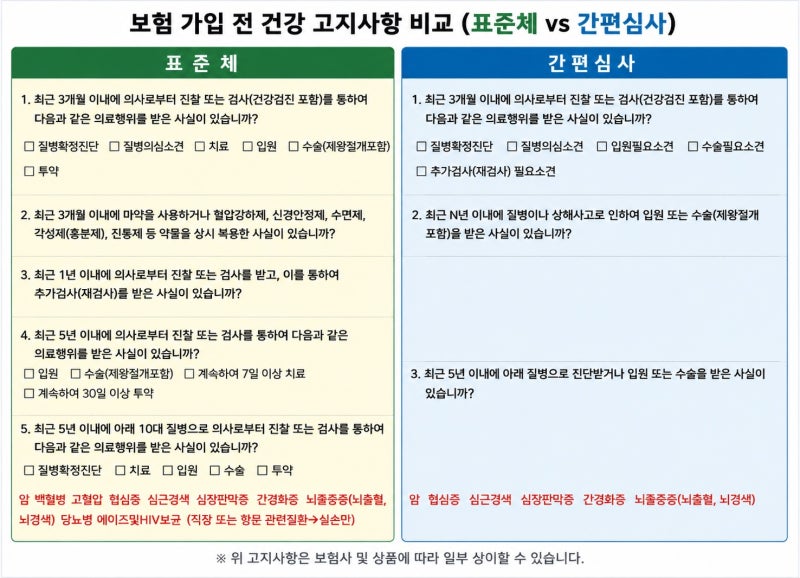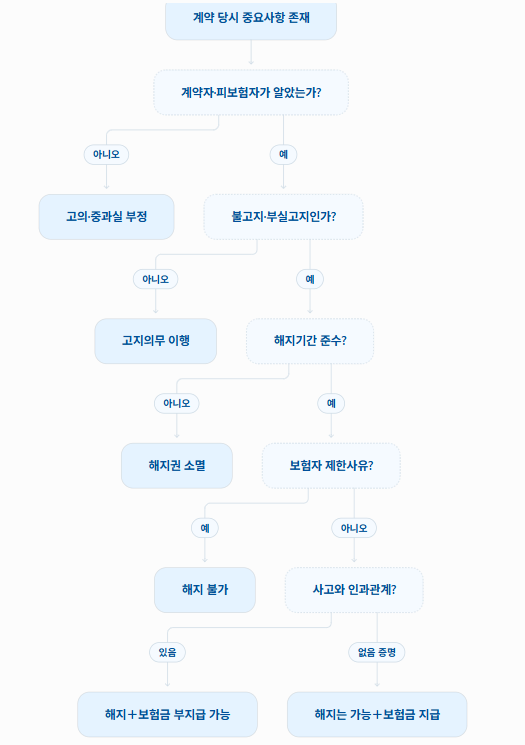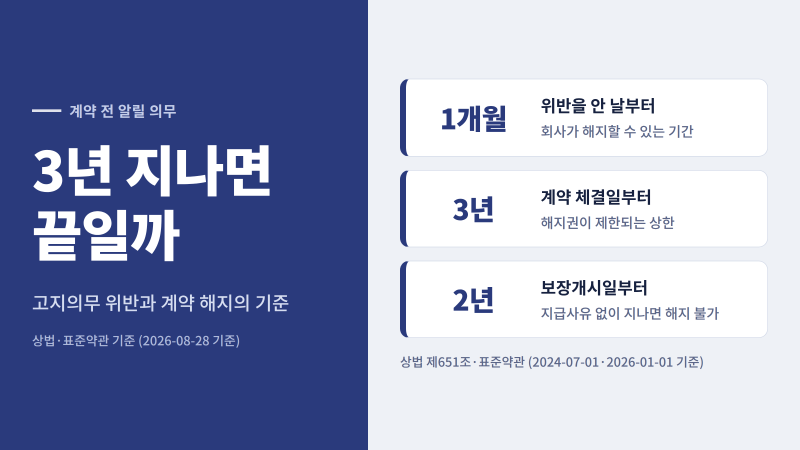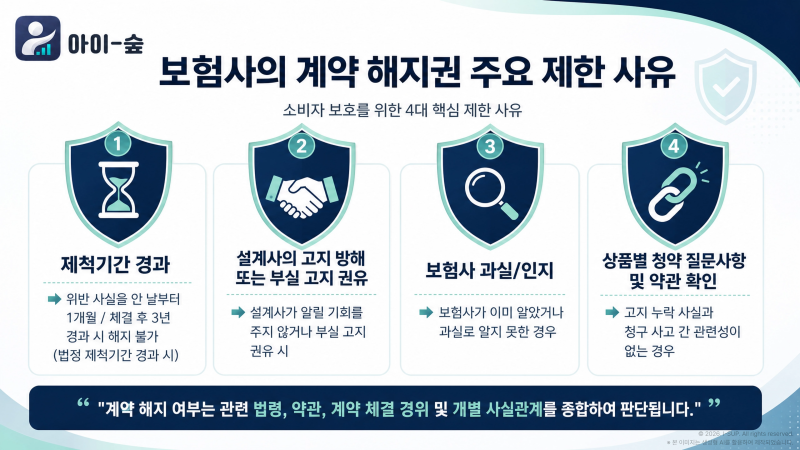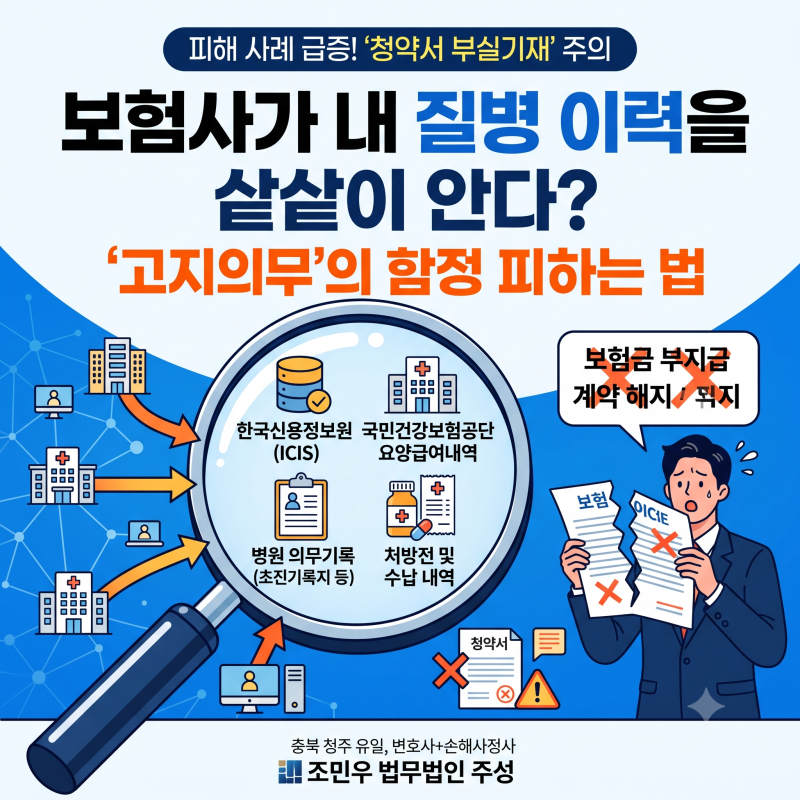

보험 가입 시 계약 전 알릴 의무, 즉 고지의무는 보험료와 보장 내용만큼 중요한 요소로 부각되고 있습니다. 특히 최근 3개월, 1년, 5년 단위로 과거 병력을 정확히 고지해야 하며, 이를 위반할 경우 보험금 지급 거절은 물론 계약 해지로 이어질 수 있습니다. 보험사는 가입자의 건강 상태를 토대로 가입 여부와 조건을 결정하므로, 청약서 질문에 사실대로 답하는 것이 중요합니다.
실제 블로그 후기에서는 갑상선 결절 추적 관찰 소견을 미고지하여 암 진단 시 보험금 부지급과 계약 해지를 경험한 사례가 있습니다. 이 경우 2년 동안 납입한 200만원 이상의 보험료 중 해지환급금으로 30만원 미만을 돌려받는 등 큰 손실이 발생했습니다. 고지의무 위반은 보험금과 보험료를 모두 잃게 되는 결과를 초래할 수 있으므로 주의해야 합니다.
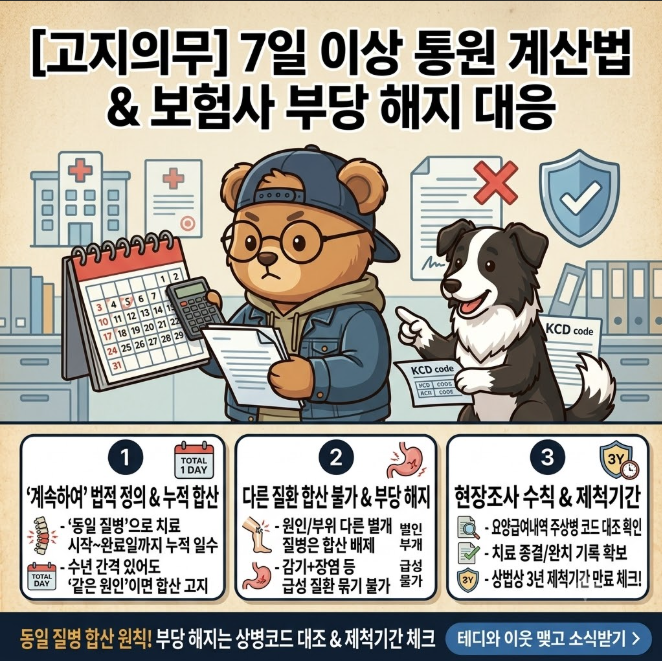
보험 청약서의 3개월, 1년, 5년 질문은 각각 다른 기준을 가지고 있습니다. 5년 항목에서는 입원, 수술, 7일 이상 치료, 30일 이상 투약, 그리고 암 등 10가지 주요 질병 진단 이력을 묻습니다. 특히 '계속하여'라는 문구는 연속이 아닌 합산 기간을 의미하므로, 띄엄띄엄 다닌 통원 기록도 합산하여 7일이 넘으면 고지 대상이 됩니다. 금융감독원도 이 기간 내 의료행위를 정확히 확인하도록 안내하고 있습니다.