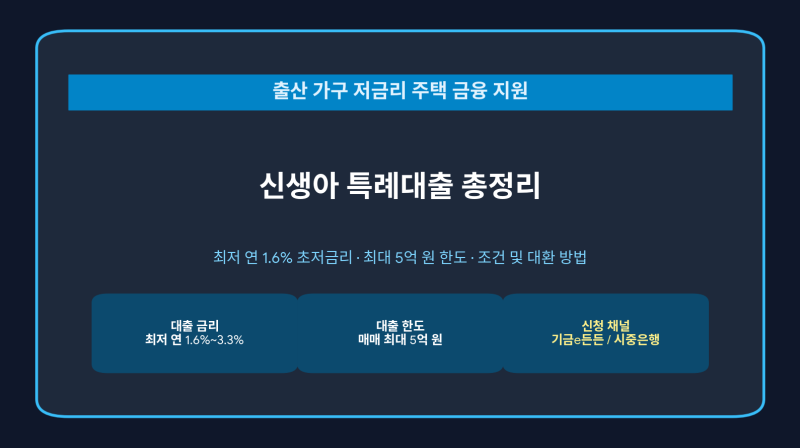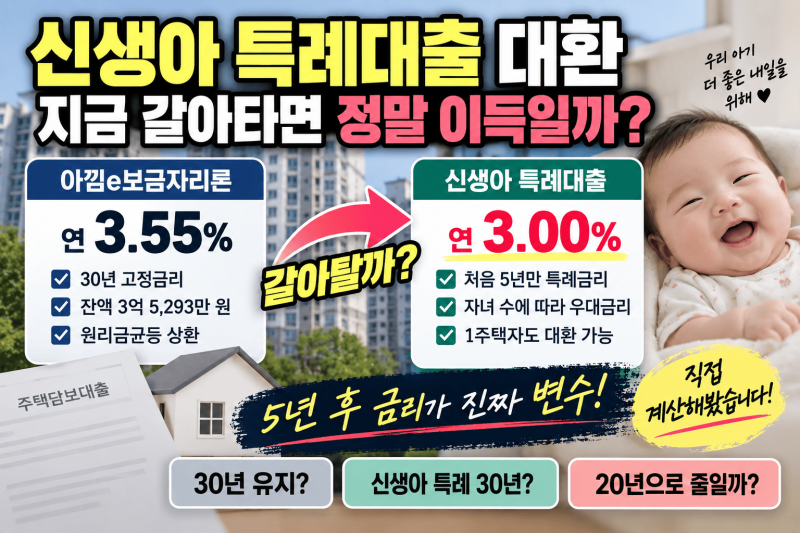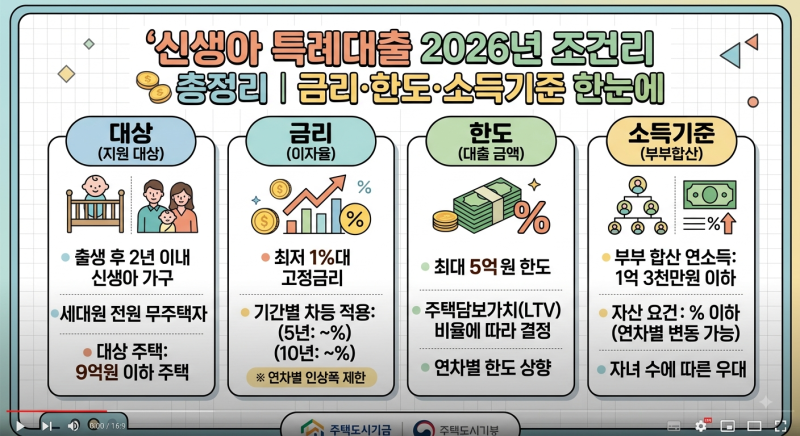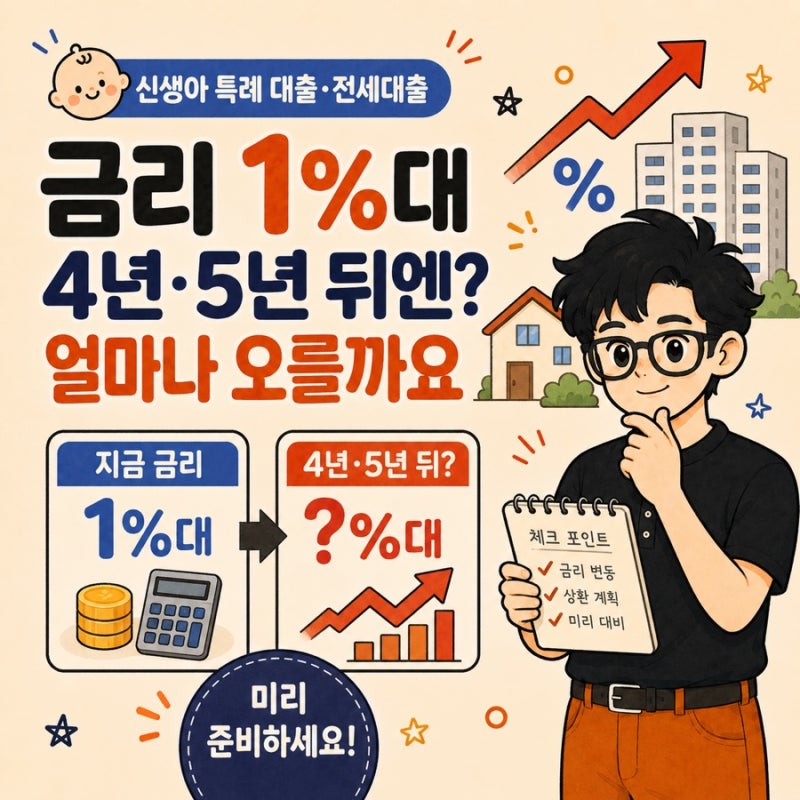
신생아특례대출은 출산 가구의 주거 안정을 위한 정책 금융 상품으로, 초기 5년간 1~3%대의 저금리를 제공합니다. 이 대출은 특례금리 기간 종료 후 금리 변동 메커니즘이 소득 수준에 따라 달라지는 특징이 있습니다.
따라서 대출 이용자들은 장기적인 상환 계획 수립의 중요성을 인지하고 관련 정보에 대한 관심이 높습니다. 실제 사용자들은 5년 특례금리 종료 후 소득 구간에 따라 금리 인상 폭이 달라지는 점에 주목합니다.
부부 합산 소득 8,500만 원 이하 가구는 기존 특례금리에서 약 0.55%p만 가산되지만, 초과 가구는 시중은행 주택담보대출 수준으로 전환되어 이자 부담이 커질 수 있습니다. 이에 초기 저금리 기간 동안 선제적인 부채 상환 계획이 중요합니다.
특례금리 종료 후 급격한 금리 인상 충격을 방어하기 위해 추가 출산을 통한 기간 연장 혜택을 고려할 수 있습니다. 자녀 1명당 5년씩 특례 기간이 연장되며 우대금리 감면도 가능합니다.
또한, 원리금균등, 원금균등, 체증식 분할상환 방식 중 본인의 소득 흐름에 맞는 방식을 선택하여 총 이자 비용을 최적화하는 전략이 필요합니다.