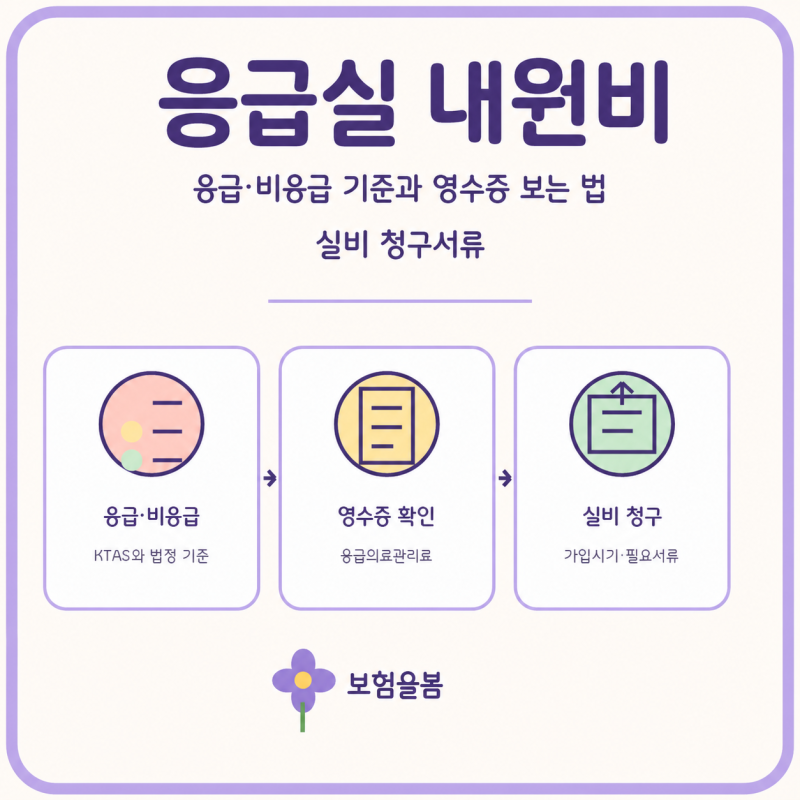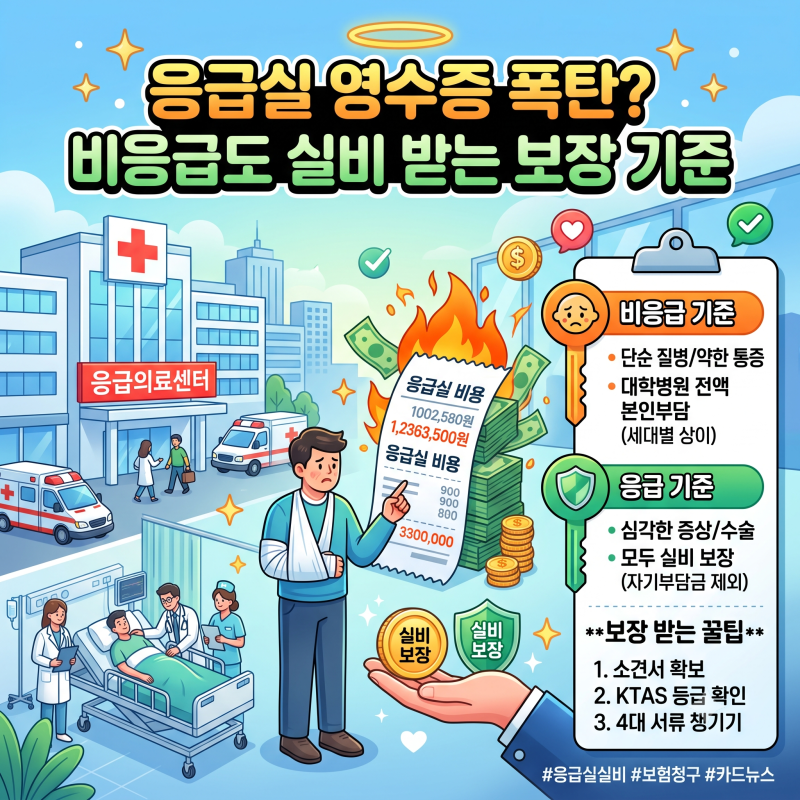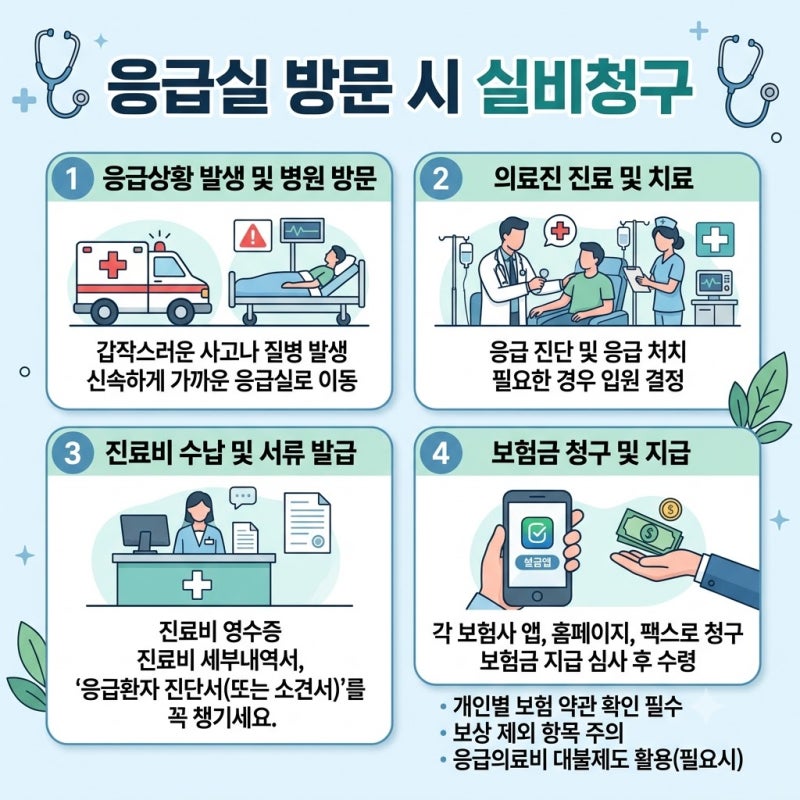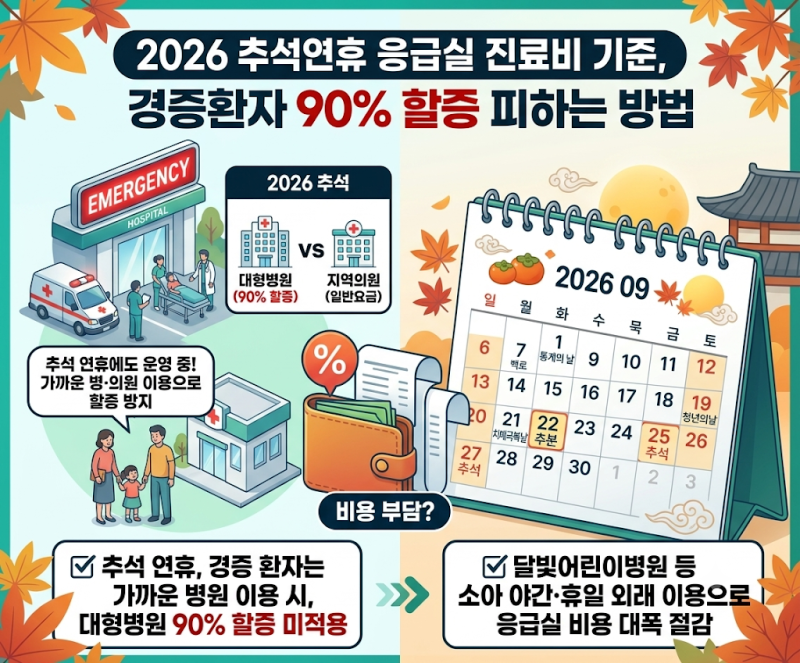
응급실 내원비 청구는 응급 환자 분류 기준과 가입 시기에 따른 실비보험 약관에 따라 복잡하게 달라집니다. 특히 비응급 환자로 분류될 경우 응급의료관리료 등 높은 본인부담금이 발생하며, 실손보험 보장 여부도 세대별로 차이가 있어 정확한 이해가 필요합니다.
현재 에도 많은 이들이 응급실 방문 후 예상치 못한 비용 문제로 혼란을 겪고 있습니다. 실제 블로그 후기들을 보면, KTAS 등급 분류와 보험 약관상 응급환자 정의의 차이로 인해 실비 청구가 거절되는 사례가 많습니다.
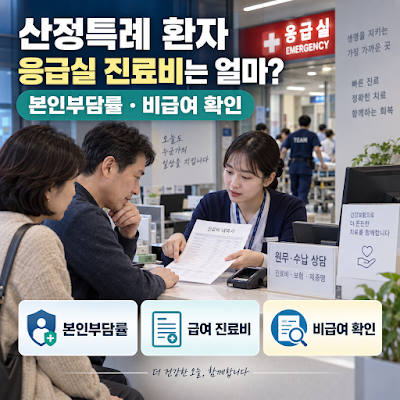
2016년 1월 1일 이후 실비보험 가입자는 비응급 환자로 분류 시 응급의료관리료가 보상 대상에서 제외되어 본인부담이 크게 늘어나는 점이 주요 특징입니다. 산정특례 환자 또한 등록 질환과 무관한 비응급 진료 시 응급의료관리료 전액을 부담해야 합니다.
응급실 내원비를 청구하기 전에는 진료비 영수증에서 급여, 비급여 항목과 응급의료관리료를 꼼꼼히 확인해야 합니다.
특히 병원 원무과에 환자 분류 결과를 문의하여 응급 여부를 명확히 하는 것이 중요하며, 가입한 실비보험 약관을 미리 숙지하여 불필요한 손해를 방지하는 것이 현명한 방법입니다.