
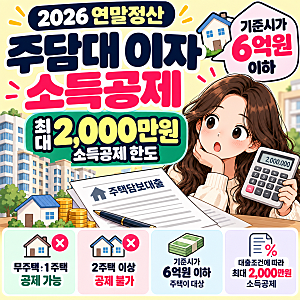
주택담보대출(주담대) 연말정산 공제는 무주택자 또는 1주택 실거주자의 주거 안정 지원을 목적으로, 대출 이자 상환액 일부를 소득공제해 주는 제도입니다. 이 공제를 받기 위해서는 근로소득이 있는 직장인이 12월 31일 기준으로 무주택 또는 1주택 세대주여야 하며, 주택 취득 당시 기준시가가 2024년 이후 취득분은 6억 원 이하여야 합니다. 또한, 소유권 이전 등기일로부터 3개월 이내에 실행된 대출이어야 합니다.
주담대 연말정산 공제 한도는 대출 상환 기간과 방식에 따라 최소 600만 원에서 최대 2,000만 원까지 차등 적용됩니다. 특히 상환 기간이 15년 이상이면서 고정금리 및 비거치식 분할상환 조건을 모두 충족할 경우 최대 한도인 2,000만 원을 적용받을 수 있습니다. 이는 가계부채의 건전한 구조를 유도하기 위한 정책으로, 대출 구조 변경을 통해 공제 한도를 높일 수 있습니다.
공제 신청 시에는 주택 소유자와 대출 채무자가 동일인이어야 하며, 대환대출의 경우 기존 대출 잔액 범위 내에서 금융기관 간 직접 상환 방식으로 이루어져야 연속성을 인정받습니다. 국세청 연말정산 간소화 서비스에서 이자상환 증명서를 조회할 수 있으나, 주택 수나 주택 가격 등 공제 요건 충족 여부는 근로자가 직접 확인해야 합니다. 실제 환급액은 소득공제이므로 개인의 과세표준과 세율에 따라 달라집니다.