

농협 주택담보대출은 NH농협은행(1금융권)과 지역농협(2금융권)으로 나뉘며, 각각 다른 DSR 규제(40% vs 50%)와 금리 수준이 적용됩니다. 최근 한국은행의 기준금리 인상과 금융당국의 가계부채 관리 기조로 인해 대출 금리가 상승하고 한도 규제가 강화되는 추세입니다. 특히 스트레스 DSR 규제는 미래 금리 상승 위험을 반영하여 대출 한도를 직접 축소시키므로, 개인의 소득과 부채 상황에 따른 정확한 한도 확인이 중요합니다.
NH농협은행은 2026년 8월 20일부터 변동금리형 주택담보대출 상품의 신규 취급을 재개하여 실수요자들의 선택지를 넓혔습니다. 하지만 모든 주담대 규제가 해제된 것은 아니며, LTV, DSR 등 기존 대출 규제는 여전히 적용됩니다. 블로거들은 주택담보대출 금리 비교 시 단순히 최저 금리만 볼 것이 아니라, 우대금리 조건, 중도상환수수료, 상환 방식 등을 종합적으로 고려하여 자신에게 유리한 상품을 선택해야 한다고 강조합니다.
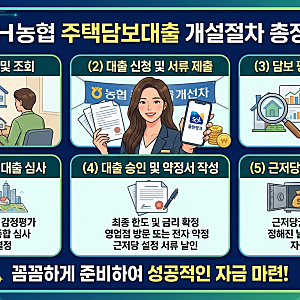
주택담보대출 신청 시에는 만 19세 이상 대한민국 국민으로 소득 증빙이 가능해야 하며, 담보 주택의 종류와 소유 형태에 따라 자격 요건이 달라집니다. 대출 한도는 담보 가치와 신청자의 상환 능력에 따라 결정되므로, 사전에 자신의 DSR 비율을 산출하고 필요한 서류를 철저히 준비하는 것이 중요합니다. 대출 실행 전에는 반드시 영업점이나 공식 상담 채널을 통해 개인별 최종 금리와 한도를 확인해야 합니다.