최근 전세대출 이자 부담을 줄이기 위해 더 낮은 금리의 대출 상품으로 갈아타는, 이른바 ‘전세대출 대환’에 대한 관심이 높아지고 있습니다. 특히 온라인 대환 인프라를 통해 간편하게 금리를 비교하고 신청할 수 있게 되면서, 많은 차주들이 고정 지출을 절감할 기회를 모색하고 있습니다. 하지만 무턱대고 대출을 변경하기보다는, 본인의 상황에 맞는 조건을 꼼꼼히 확인하는 것이 중요합니다.
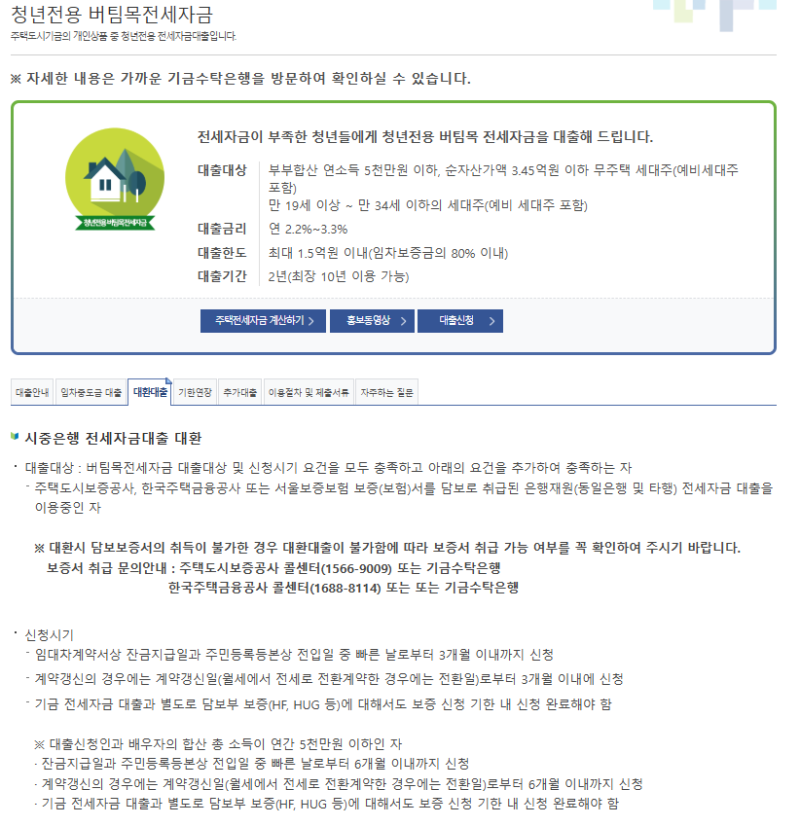
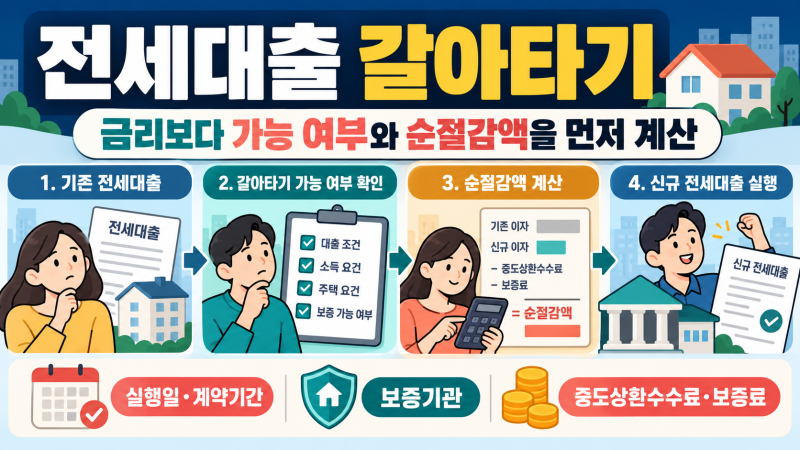
블로거들은 전세대출 갈아타기 시 금리 차이만 볼 것이 아니라, 기존 대출 실행일, 임대차계약 잔여기간, 보증기관, 중도상환수수료 등을 먼저 확인해야 한다고 강조합니다. 특히 온라인 서비스에서는 기존 대출과 동일한 보증기관의 상품으로만 이동해야 하는 경우가 많아, 보증기관 변경 시에는 은행 영업점 상담이 필요할 수 있습니다. 또한, 계약 갱신 시 보증금 증액이 있다면 단순 대환이 아닌 새로운 심사 절차를 거쳐야 한다고 조언합니다.
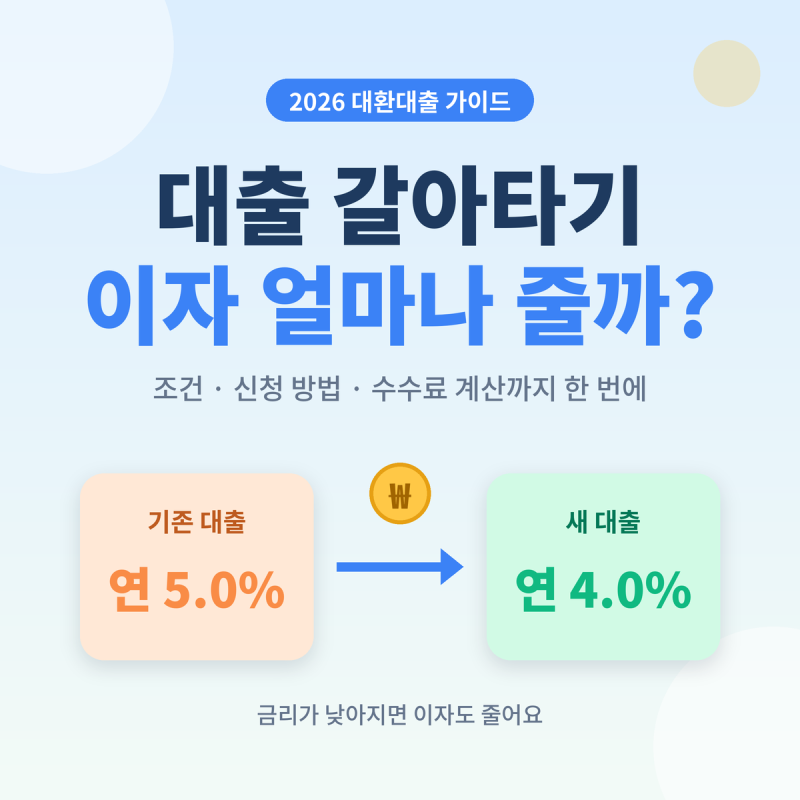
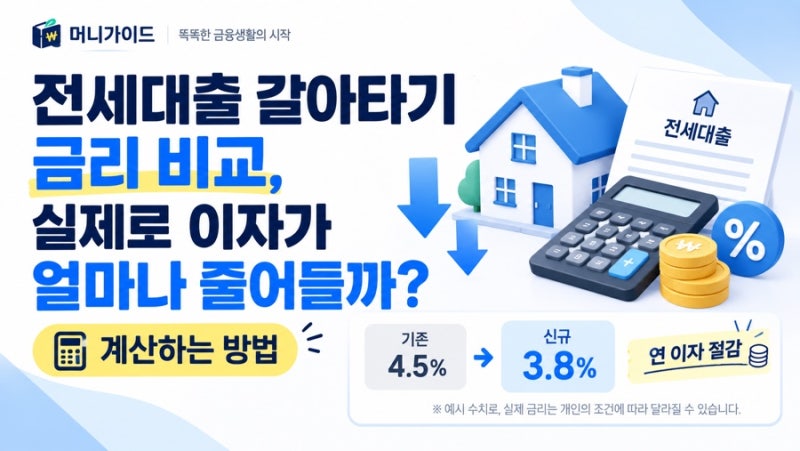
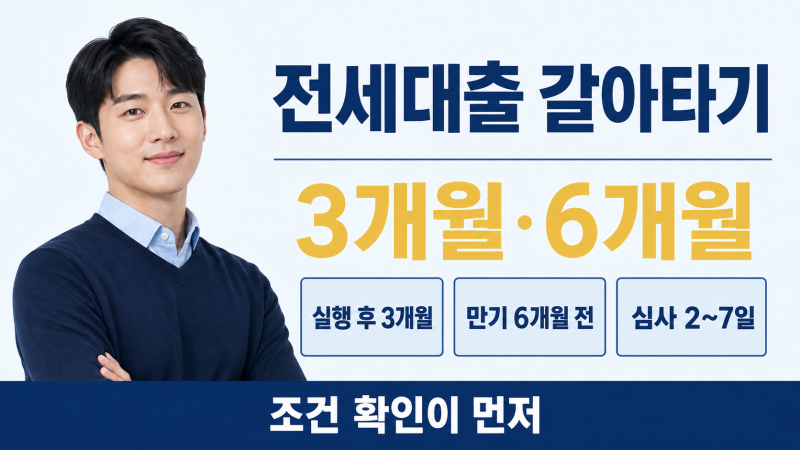
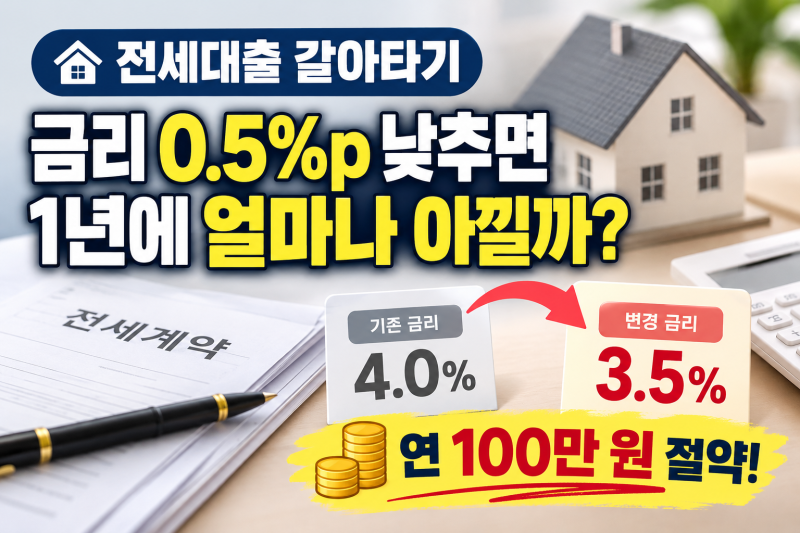
실제 이자 절감액을 계산할 때는 금리 차이뿐만 아니라 중도상환수수료, 신규 보증료 등 부대비용을 반드시 고려해야 합니다. 대출 실행 후 3개월 경과 및 임대차계약 만기 6개월 이상 남은 경우에만 단순 대환이 가능하며, 만기가 임박한 경우에는 계약 갱신 시 대환 경로를 이용해야 합니다. 이러한 세부적인 조건들을 미리 파악하여 불필요한 손해 없이 이자 절감 효과를 극대화하는 것이 현명합니다.