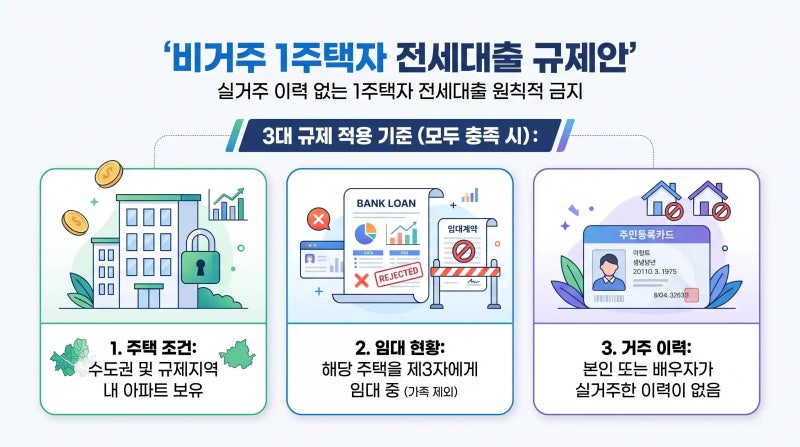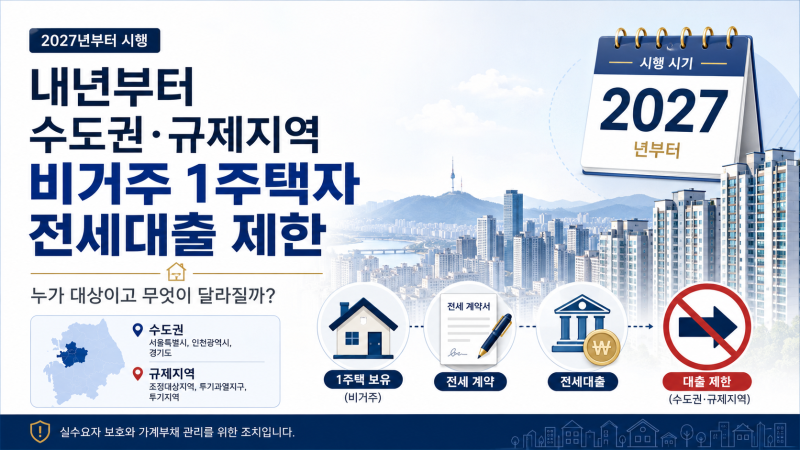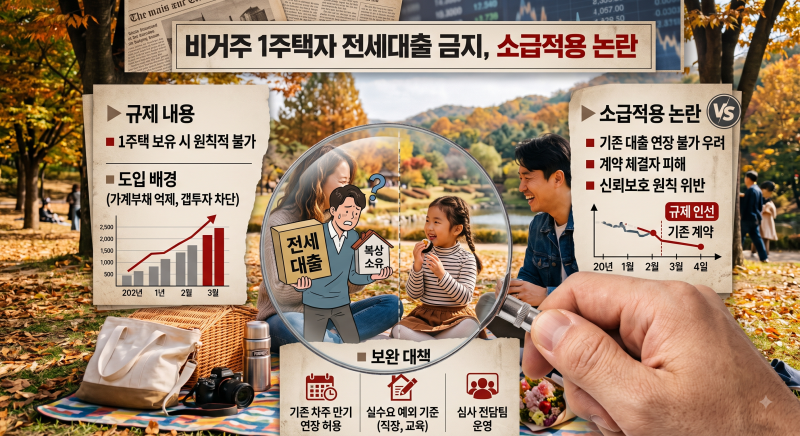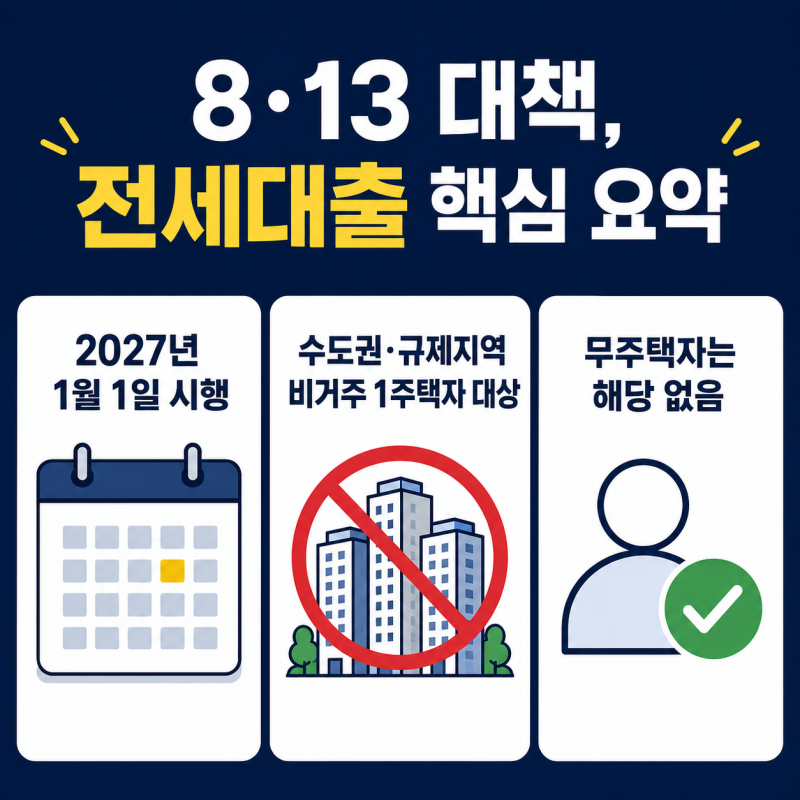

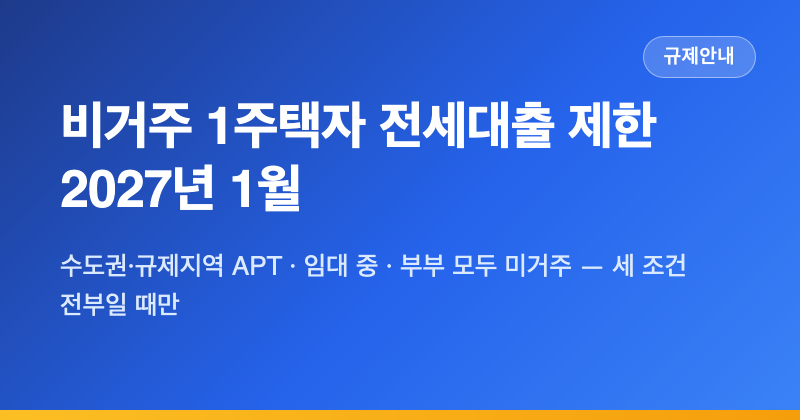
비거주 1주택자 전세대출 제한은 금융위원회의 규제 개편에 따라 2027년 1월 1일부터 시행될 예정입니다. 이는 실거주 목적 없이 수도권 및 규제지역 아파트를 보유하면서 해당 집은 임대하고, 본인과 배우자는 한 번도 그 집에 살지 않은 경우에 해당합니다. 과거 1주택자에게 적용되던 부부합산 소득 1억 원 초과 제한과 보유주택 시세 9억 원 초과 제한은 폐지되어, 고가 아파트 보유자나 고소득자도 세대원 합산 1주택 상태를 유지하면 1금융권 전세대출 보증서 발급이 가능합니다.
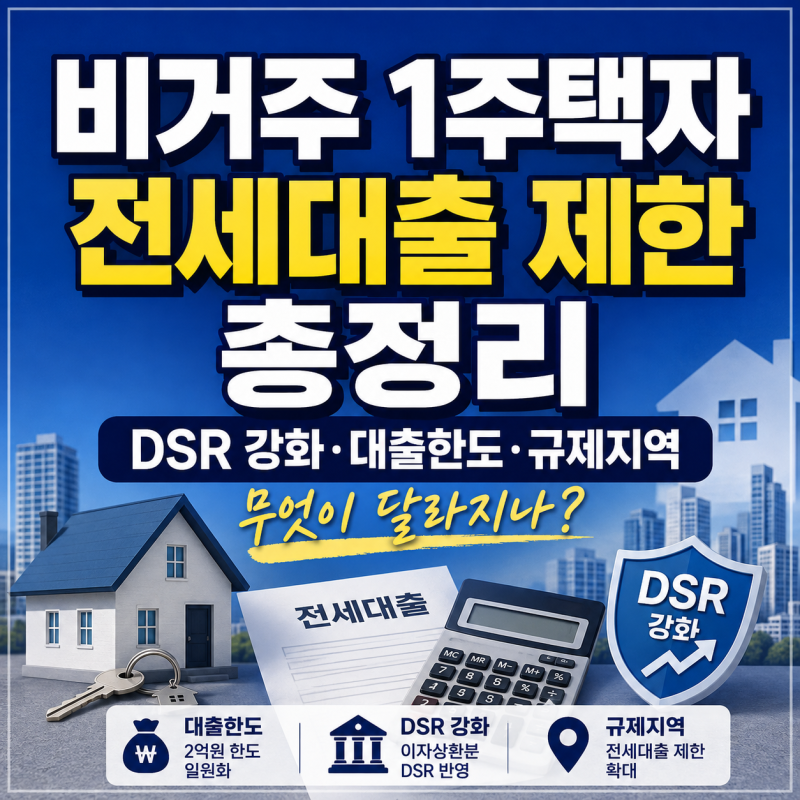
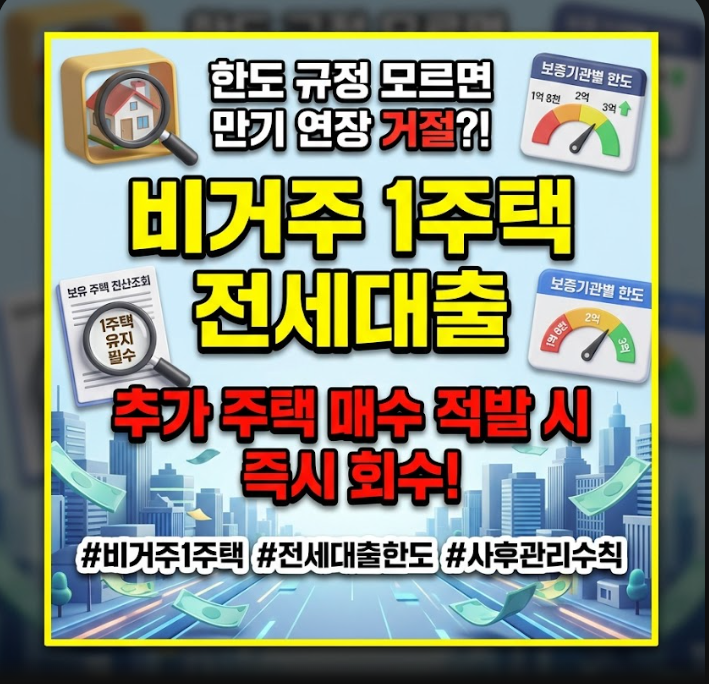
블로거들은 비거주 1주택자 전세대출 제한이 모든 1주택자에게 적용되는 것은 아니라고 강조합니다. 규제 대상은 수도권·규제지역 내 아파트를 보유하고, 해당 아파트를 임대 중이며, 본인과 배우자 모두 해당 집에 실거주한 적이 없는 세 가지 조건을 모두 충족하는 경우입니다. 또한, 전세대출 한도가 보증기관별로 달랐으나, 수도권·규제지역 1주택자의 전세대출 한도는 2억 원으로 일원화되었으며, 신규 전세대출의 이자 상환액이 DSR에 반영되는 점도 주목해야 합니다.
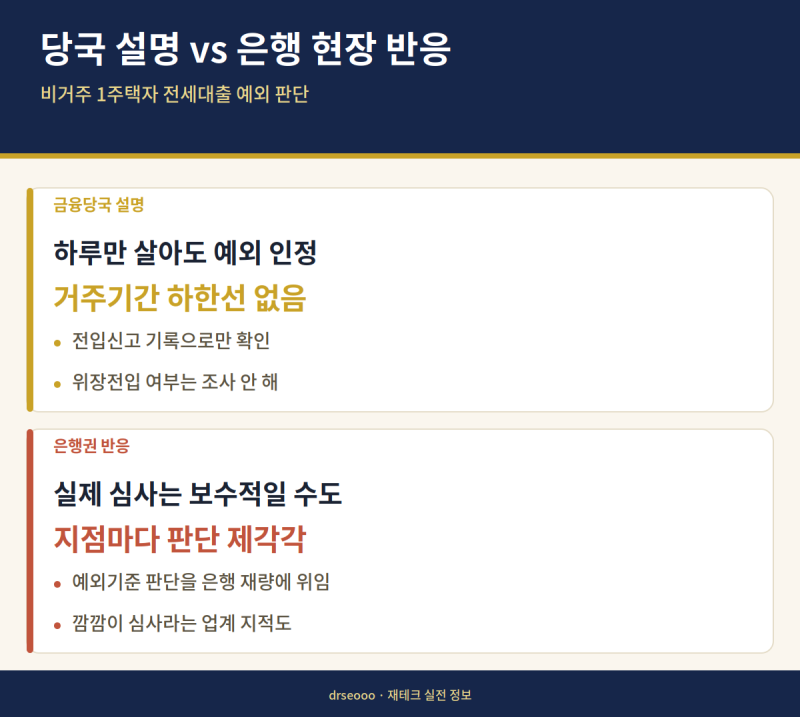
대출 이용 중 분양권이나 추가 주택을 매수하여 다주택자가 되면 즉시 대출금이 전액 회수될 수 있으므로 사후 관리에 주의해야 합니다. 부모·자녀 등 직계존비속에게 임대한 경우는 임대 조건에서 제외되거나, 직장·자녀 교육·가족 문제 등 불가피한 사유가 있는 경우 예외가 적용될 수 있습니다. 자신의 상황이 규제 대상인지 헷갈린다면 시행 전 금융회사에서 다시 확인하는 것이 중요합니다.