
장애인 주택담보대출은 주택 구입 자금 마련뿐 아니라, 장애인연금 수급 자격 심사 시 재산 산정에도 중요한 영향을 미칩니다. 2026년 장애인연금 사업안내에 따르면, 금융기관 대출금은 부채로 인정되어 재산에서 공제될 수 있습니다.
특히 주택담보대출은 주택을 일반재산으로 평가할 때 부채로 반영되어, 실제 재산가액을 낮추는 역할을 합니다. 이는 장애인 가구의 경제적 부담을 경감하고 안정적인 주거 환경을 지원하기 위한 정책적 배려입니다.
실제 블로그 분석 결과, 주택담보대출은 최초 대출액이 아닌 현재 남아있는 대출원금 잔액을 기준으로 부채로 인정받습니다. 또한, 등기부등본상의 근저당 채권최고액이 아닌 실제 미상환 대출금이 중요하게 다루어집니다.
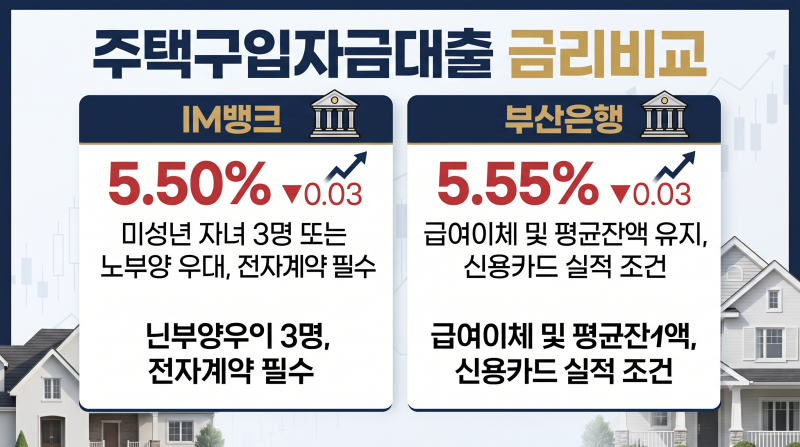
일부 금융기관에서는 장애인 등 취약계층에게 우대금리 혜택을 제공하여 이자 부담을 줄일 수 있는 장점이 있습니다. 다만, 마이너스통장이나 기업대출 등 일부 대출은 부채로 인정되지 않을 수 있으므로 주의가 필요합니다.
장애인연금 재산 산정 시 주택의 시가표준액과 지역별 기본재산액 공제를 우선 적용한 후, 주택담보대출을 포함한 인정 부채를 반영합니다. 따라서 주택 지분가액이 확인되더라도 그 금액 전체가 소득으로 잡히는 것은 아닙니다.
대출 신청 전 각 금융기관의 우대 조건과 잔금일에 따른 접수 가능 여부를 면밀히 확인하는 것이 중요합니다. 특히 국민은행 등 일부 은행은 장애인 우대 조건을 제공하고 있으니, 이러한 혜택을 적극적으로 활용하는 것이 현명합니다.