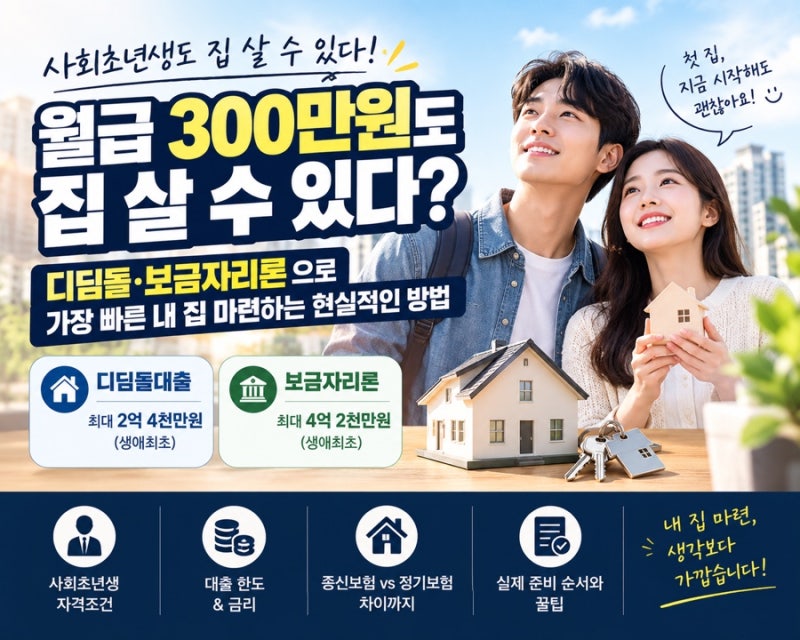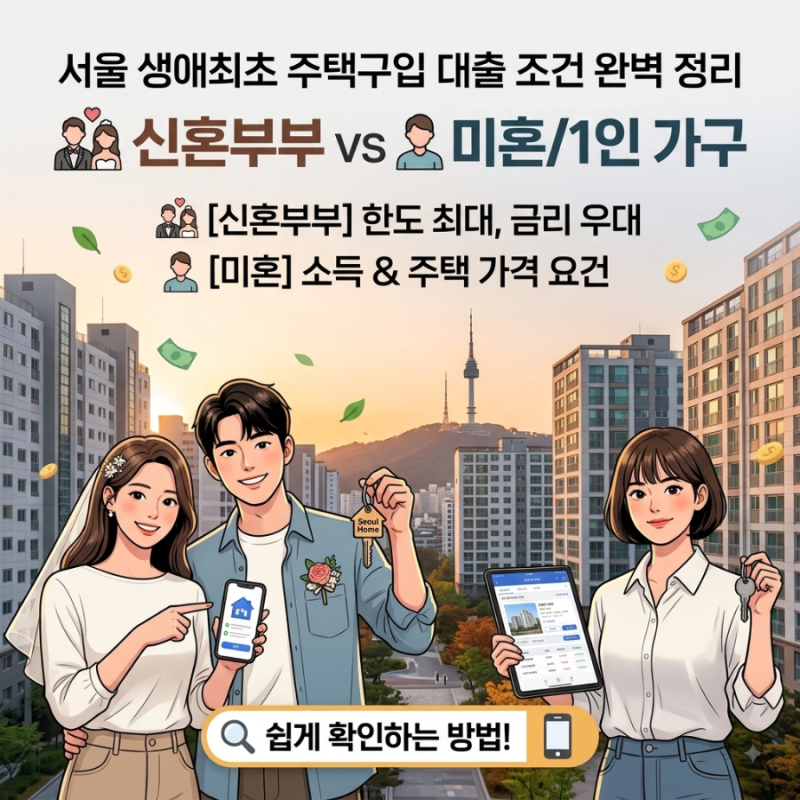
현재 , 생애 첫 주택 마련 대출 관심이 크게 증가했습니다. 30대 연령층을 중심으로 내 집 마련 수요가 늘면서, 정부 정책 대출과 일반 주택담보대출의 한도 및 조건 탐색이 활발합니다.
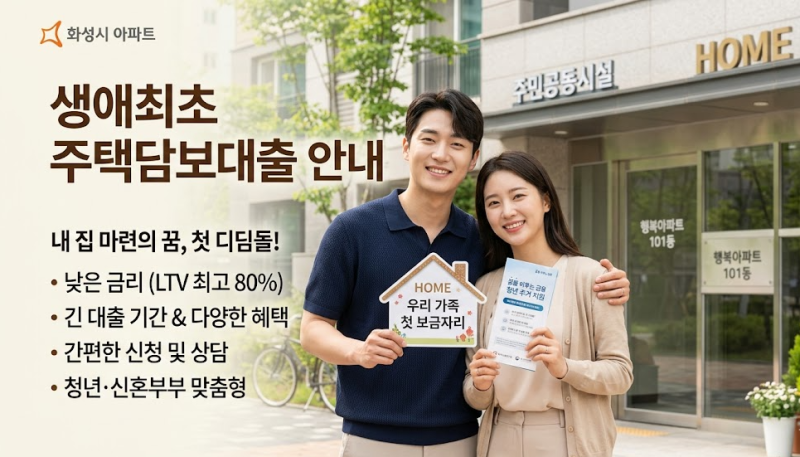
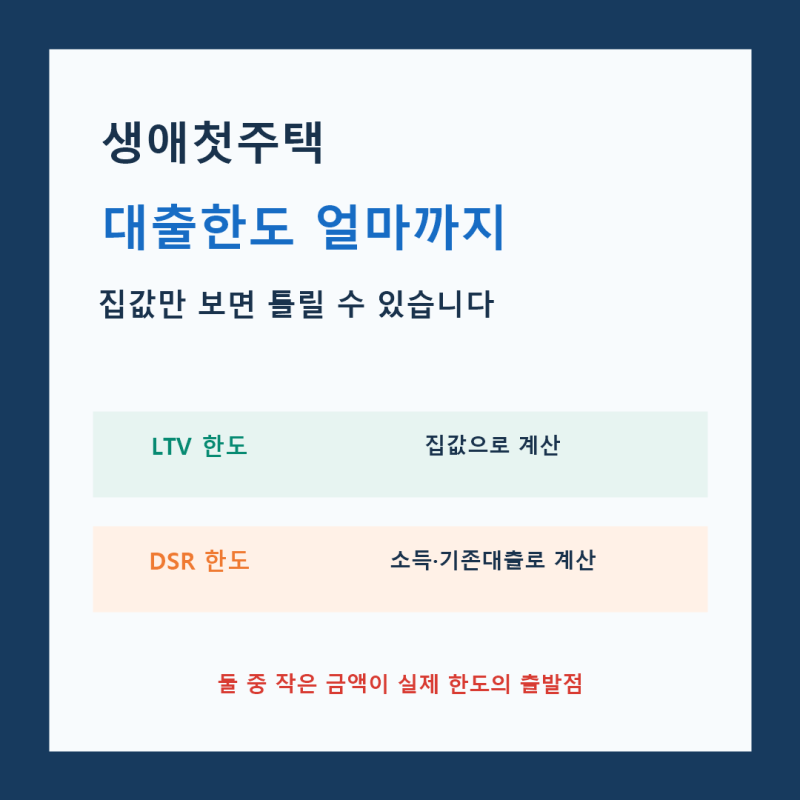
생애최초 주택구입자는 일반 무주택자보다 높은 LTV를 적용받는 유리한 조건이 적용됩니다. 실제 대출 한도는 LTV, DSR, 상품별 최대한도, 은행 담보평가액 중 가장 작은 금액으로 결정됩니다.
생애최초 LTV가 수도권 70%, 비규제지역 80%까지 가능해도, 소득이나 기존 대출 여부에 따라 실제 승인액은 줄어들 수 있습니다. 디딤돌대출이나 보금자리론 같은 정책 대출은 사회초년생에게 유리합니다.
대출 신청 전에는 부부 모두의 주택 소유 이력을 확인하고, 분양권이나 상속주택 이력이 있다면 은행에 생애최초 인정 여부를 문의해야 합니다. 대출 한도 외 취득세, 중개보수, 수리비 등 부대 비용과 비상 자금을 현금으로 준비하는 것이 중요합니다.
자신에게 맞는 최적의 대출 상품 조건을 꼼꼼히 비교하십시오.