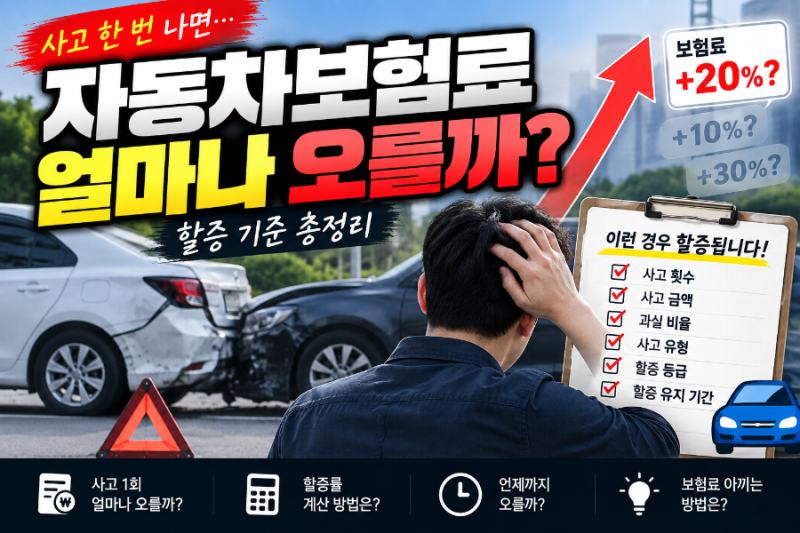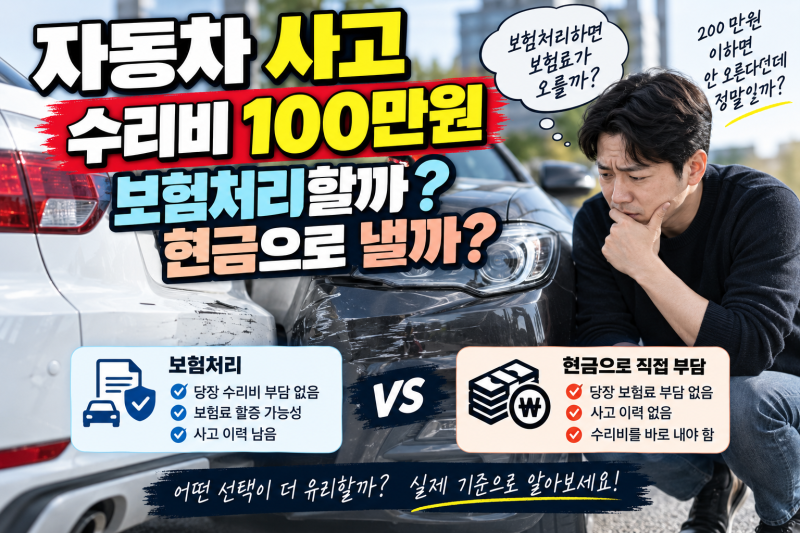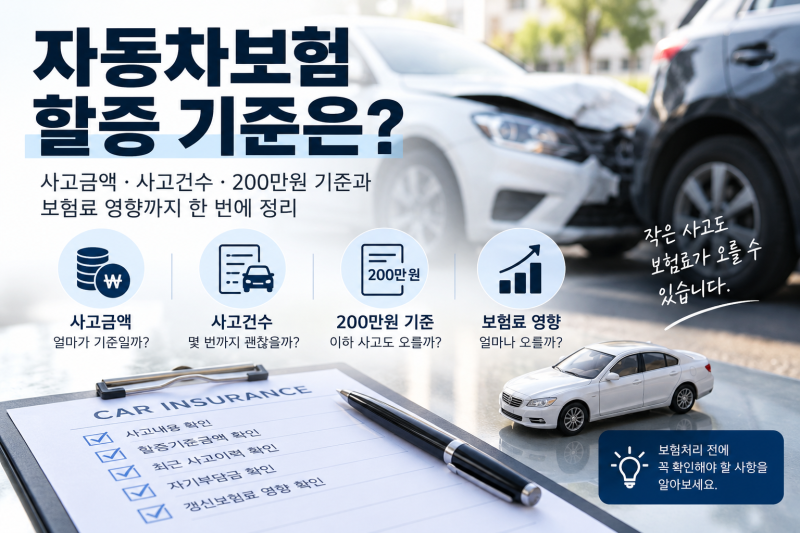
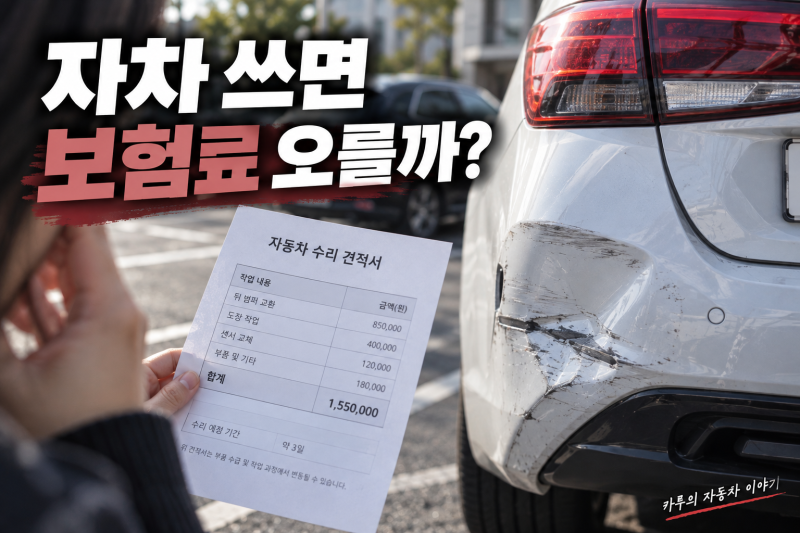
물적사고 할증기준금액 200만원 이하라 해도 보험료가 오르지 않는다는 보장은 없습니다. 할인·할증 등급은 유지될 수 있지만, 사고건수요율에 따라 무사고 할인이 중단되거나 할증이 적용될 수 있습니다.
따라서 등급 변동과 별개로 사고 건수 자체가 보험료 인상에 결정적인 영향을 미칩니다. 많은 운전자가 자동차보험 가입 시 물적사고 할증기준금액을 200만원으로 설정하면 작은 사고는 보험료 할증이 없다고 오해하곤 합니다. 하지만 이는 사실과 다를 수 있습니다.
물적사고 할증기준금액은 할인·할증 등급 변동에 영향을 미치는 기준일 뿐, 보험료 전체를 결정하는 유일한 요소가 아니기 때문입니다. 등급은 그대로 유지되더라도 사고건수요율이라는 별도의 기준이 작동하여 보험료가 인상될 수 있습니다.
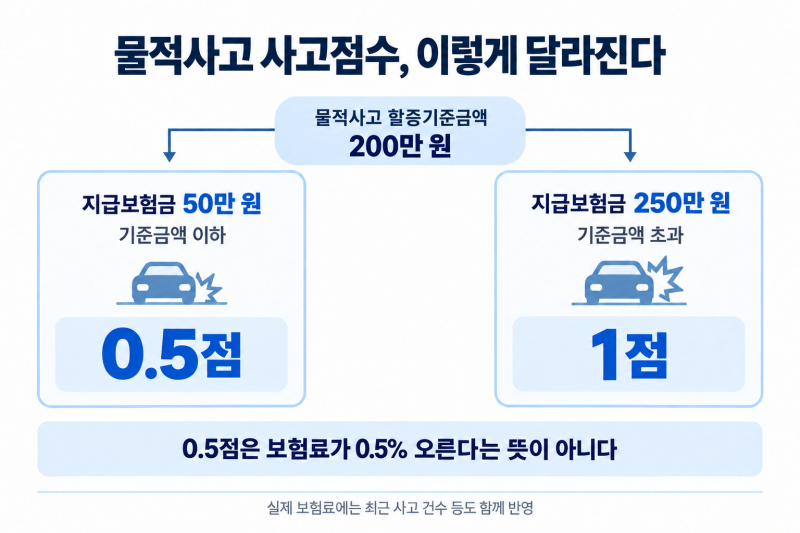
자동차보험료 할증은 크게 두 가지 트랙으로 나뉩니다. 첫째는 사고 내용별 점수에 따라 등급이 변동되는 할인·할증 등급제입니다. 물적사고 할증기준금액 이하의 사고는 0.5점이 부과되어 1점 미만일 경우 등급 자체는 변하지 않습니다.
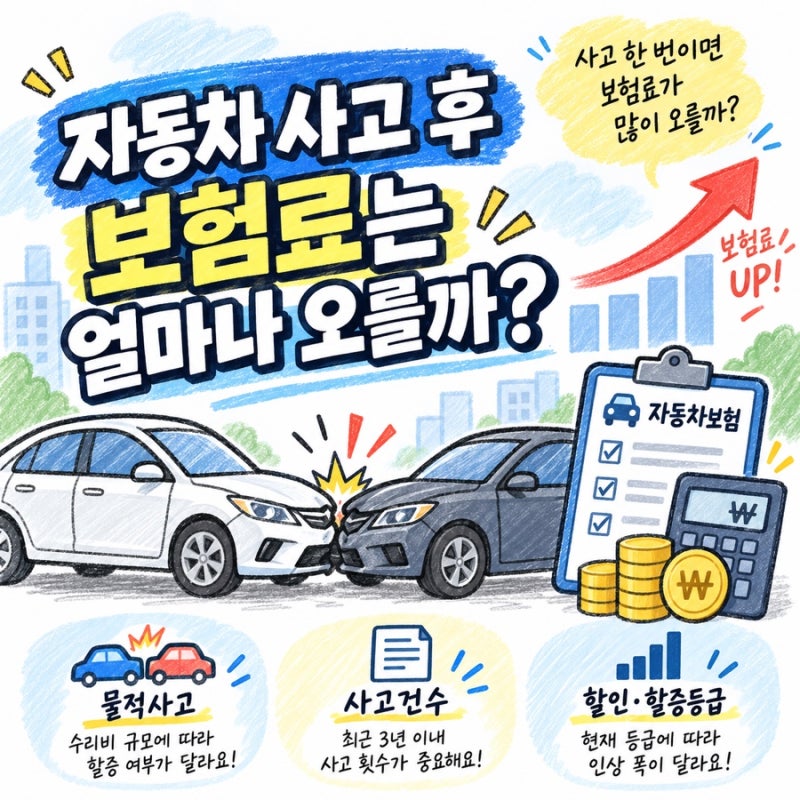
둘째는 사고의 크기와 무관하게 직전 1년 또는 3년간의 사고 유무 및 건수를 반영하는 사고건수요율입니다. 이 요율은 사고 1건만으로도 무사고 할인이 중단되는 '할인유예'에 걸리거나, 할증 구간에 진입하여 보험료가 크게 오를 수 있습니다.
즉, 등급이 오르지 않아도 사고 건수 때문에 보험료가 오르는 상황이 발생할 수 있습니다. 결론적으로 물적사고 할증기준금액을 높게 설정하는 것이 등급 변동 위험을 줄이는 데 유리할 수는 있지만, 사고 건수 자체는 보험료에 직접적인 영향을 미칩니다.
따라서 작은 사고라도 보험 처리 여부를 신중하게 결정해야 하며, 단순히 할증기준금액만 보고 무조건 무할증이라고 판단하는 것은 위험합니다.
자동차보험은 다양한 요소를 종합적으로 고려하여 보험료가 산정되므로, 자신의 상황에 맞는 최적의 선택을 위해 전문가와 상담하는 것이 중요합니다.
따라서 등급 변동과 별개로 사고 건수 자체가 보험료 인상에 결정적인 영향을 미칩니다. 많은 운전자가 자동차보험 가입 시 물적사고 할증기준금액을 200만원으로 설정하면 작은 사고는 보험료 할증이 없다고 오해하곤 합니다. 하지만 이는 사실과 다를 수 있습니다.
물적사고 할증기준금액은 할인·할증 등급 변동에 영향을 미치는 기준일 뿐, 보험료 전체를 결정하는 유일한 요소가 아니기 때문입니다. 등급은 그대로 유지되더라도 사고건수요율이라는 별도의 기준이 작동하여 보험료가 인상될 수 있습니다.
자동차보험료 할증은 크게 두 가지 트랙으로 나뉩니다. 첫째는 사고 내용별 점수에 따라 등급이 변동되는 할인·할증 등급제입니다. 물적사고 할증기준금액 이하의 사고는 0.5점이 부과되어 1점 미만일 경우 등급 자체는 변하지 않습니다.
둘째는 사고의 크기와 무관하게 직전 1년 또는 3년간의 사고 유무 및 건수를 반영하는 사고건수요율입니다. 이 요율은 사고 1건만으로도 무사고 할인이 중단되는 '할인유예'에 걸리거나, 할증 구간에 진입하여 보험료가 크게 오를 수 있습니다.
즉, 등급이 오르지 않아도 사고 건수 때문에 보험료가 오르는 상황이 발생할 수 있습니다. 결론적으로 물적사고 할증기준금액을 높게 설정하는 것이 등급 변동 위험을 줄이는 데 유리할 수는 있지만, 사고 건수 자체는 보험료에 직접적인 영향을 미칩니다.
따라서 작은 사고라도 보험 처리 여부를 신중하게 결정해야 하며, 단순히 할증기준금액만 보고 무조건 무할증이라고 판단하는 것은 위험합니다.
자동차보험은 다양한 요소를 종합적으로 고려하여 보험료가 산정되므로, 자신의 상황에 맞는 최적의 선택을 위해 전문가와 상담하는 것이 중요합니다.