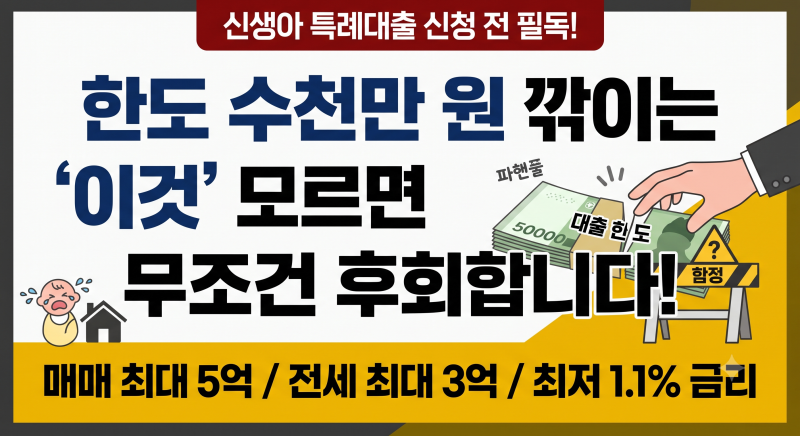
신생아 특례대출은 최근 소득 요건이 부부 합산 연 2억 원까지 완화되어 대환 신청이 더욱 활발해졌습니다. 하지만 주택담보대출 시 적용되는 방공제는 예상 대출 한도를 크게 감소시키는 주요 원인입니다.
방공제로 인한 한도 축소를 막기 위해 MCI·MCG 보증 활용과 사전 시뮬레이션이 필수적입니다. 최근 신생아 특례대출의 소득 요건이 부부 합산 연 2억 원까지 대폭 완화되면서 많은 가구가 기존 주택담보대출을 더 낮은 금리로 갈아타기 위해 대환을 고려하고 있습니다.
정부의 출산 장려 정책의 일환으로 시행되는 이 대출은 저금리 혜택 덕분에 가계 이자 부담을 크게 줄여줄 수 있어 큰 관심을 받고 있습니다. 하지만 대환을 준비하는 과정에서 예상치 못한 복병을 만나 당황하는 경우가 많습니다. 바로 '방공제'라는 제도 때문입니다.
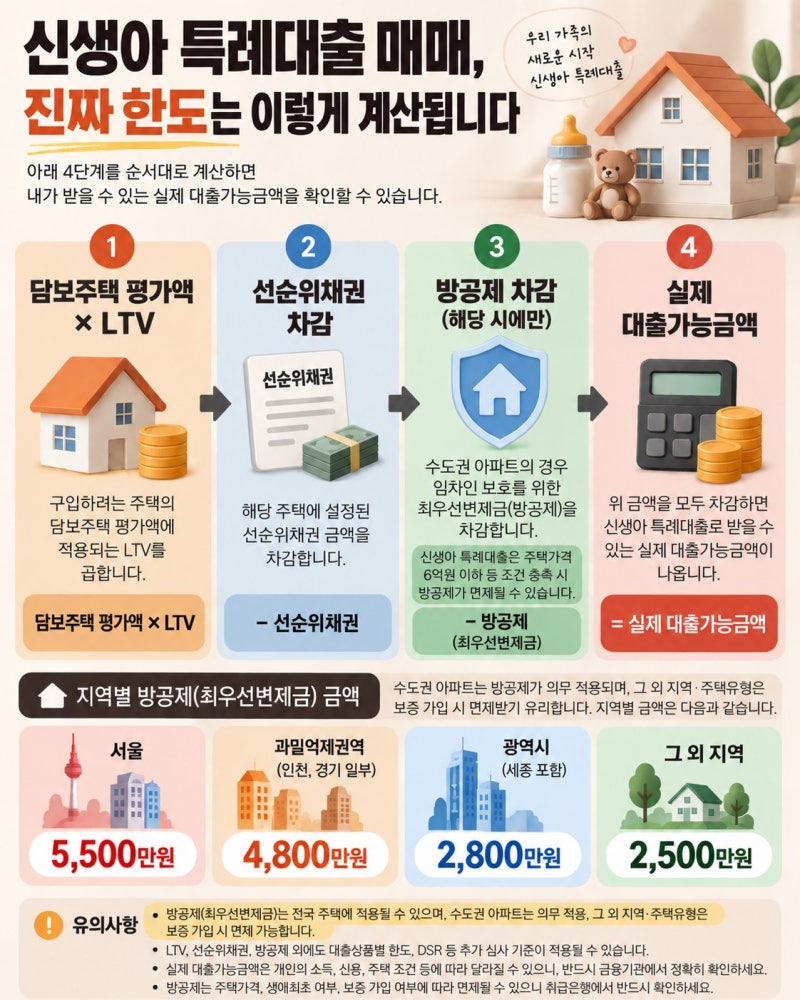
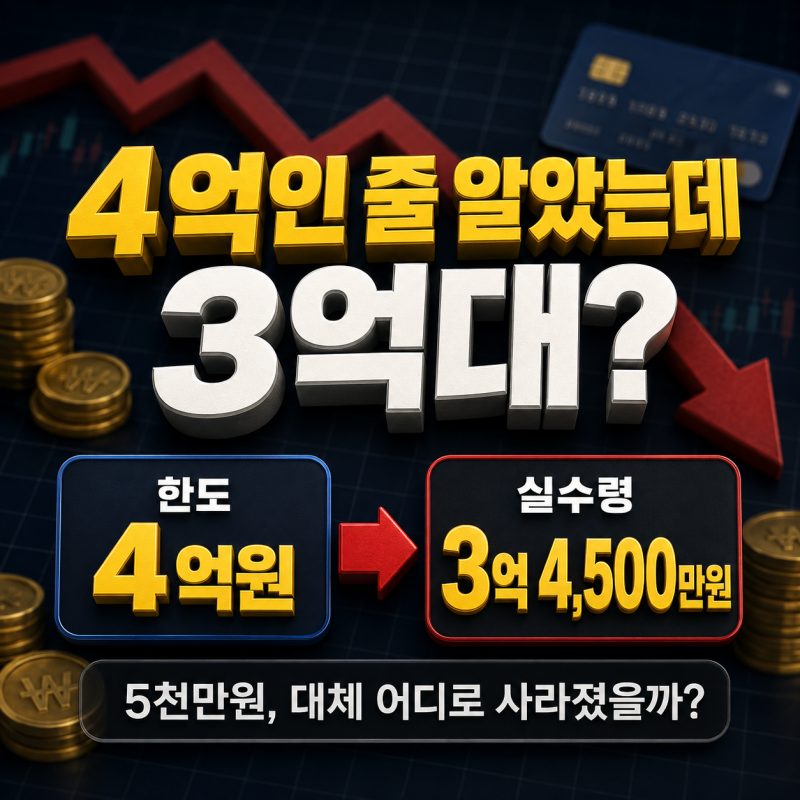
방공제는 은행이 주택 경매 시 소액 임차인을 보호하기 위해 최우선변제금만큼 대출 한도에서 미리 공제하는 제도입니다. 이 때문에 실제 대출 가능한 금액이 예상보다 수천만 원 적어지는 상황이 발생할 수 있습니다.
예를 들어 서울 지역의 경우 5,500만 원, 과밀억제권역은 4,800만 원 등이 공제될 수 있습니다. 이러한 한도 축소를 방지하기 위해서는 주택금융공사의 MCI(모기지신용보험) 또는 MCG(모기지신용보증) 보증을 활용하는 것이 중요합니다.
이 보증 상품에 가입하면 방공제로 깎이는 금액 없이 대출 한도를 온전히 확보할 수 있습니다. 또한 대출 신청 전 주택 유형과 지역별 공제 금액을 미리 확인하고 예상 한도를 시뮬레이션해보는 것이 현명합니다.
신생아 특례대출 대환은 분명 매력적인 기회이지만, 방공제와 같은 세부 조건을 정확히 이해하고 대비해야만 최대의 이자 절감 효과를 누릴 수 있습니다.
출산 시기, 주택 가격, 소득 기준 등 기본적인 자격 요건 외에도 방공제 대책을 꼼꼼히 세워 성공적인 대환을 이루시길 바랍니다. 사전 준비를 통해 불필요한 손실을 막고 안정적인 주거 환경을 마련하는 것이 중요합니다.
방공제로 인한 한도 축소를 막기 위해 MCI·MCG 보증 활용과 사전 시뮬레이션이 필수적입니다. 최근 신생아 특례대출의 소득 요건이 부부 합산 연 2억 원까지 대폭 완화되면서 많은 가구가 기존 주택담보대출을 더 낮은 금리로 갈아타기 위해 대환을 고려하고 있습니다.
정부의 출산 장려 정책의 일환으로 시행되는 이 대출은 저금리 혜택 덕분에 가계 이자 부담을 크게 줄여줄 수 있어 큰 관심을 받고 있습니다. 하지만 대환을 준비하는 과정에서 예상치 못한 복병을 만나 당황하는 경우가 많습니다. 바로 '방공제'라는 제도 때문입니다.
방공제는 은행이 주택 경매 시 소액 임차인을 보호하기 위해 최우선변제금만큼 대출 한도에서 미리 공제하는 제도입니다. 이 때문에 실제 대출 가능한 금액이 예상보다 수천만 원 적어지는 상황이 발생할 수 있습니다.
예를 들어 서울 지역의 경우 5,500만 원, 과밀억제권역은 4,800만 원 등이 공제될 수 있습니다. 이러한 한도 축소를 방지하기 위해서는 주택금융공사의 MCI(모기지신용보험) 또는 MCG(모기지신용보증) 보증을 활용하는 것이 중요합니다.
이 보증 상품에 가입하면 방공제로 깎이는 금액 없이 대출 한도를 온전히 확보할 수 있습니다. 또한 대출 신청 전 주택 유형과 지역별 공제 금액을 미리 확인하고 예상 한도를 시뮬레이션해보는 것이 현명합니다.
신생아 특례대출 대환은 분명 매력적인 기회이지만, 방공제와 같은 세부 조건을 정확히 이해하고 대비해야만 최대의 이자 절감 효과를 누릴 수 있습니다.
출산 시기, 주택 가격, 소득 기준 등 기본적인 자격 요건 외에도 방공제 대책을 꼼꼼히 세워 성공적인 대환을 이루시길 바랍니다. 사전 준비를 통해 불필요한 손실을 막고 안정적인 주거 환경을 마련하는 것이 중요합니다.