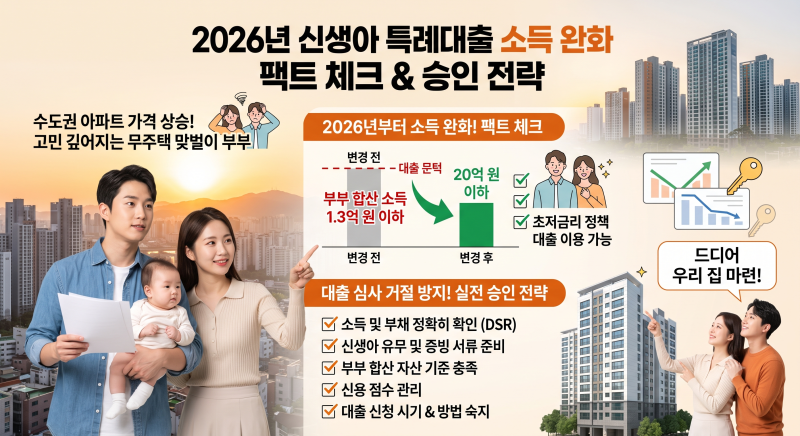


신생아 특례대출은 최저 1.6%부터 시작하지만, 소득 구간과 대출 기간에 따라 금리가 최대 4.5%까지 차등 적용됩니다. 부부합산 소득 요건은 최대 2억 원까지 완화되었으며, 소득이 낮을수록 낮은 금리가 적용되는 구조입니다.
대출 이용 중 추가 출산 시 금리 인하 및 특례 금리 적용 기간이 연장되는 우대 혜택이 있습니다. 신생아 특례대출은 출산 가구의 주거비 부담을 덜어주는 핵심 정책 금융 상품입니다.
많은 분이 '1.6% 최저 금리'에 주목하지만, 실제 적용 금리는 부부합산 소득과 대출 기간에 따라 크게 달라질 수 있어 정확한 정보 확인이 필수적입니다. 자신의 조건에 맞는 금리를 정확히 파악하는 것이 중요합니다.
이 대출의 금리는 소득 구간에 따라 최저 연 1.6%에서 최고 연 4.5%까지 차등 적용됩니다. 부부합산 연 소득이 낮고 대출 기간이 짧을수록 낮은 금리가 적용되며, 소득이 높아질수록 금리도 상승합니다.
최대 2억 원까지 완화된 소득 요건과 함께, 추가 출산 시 금리 인하 및 특례 금리 적용 기간 연장 혜택도 제공됩니다. 따라서 신생아 특례대출을 고려한다면 본인의 부부합산 소득, 대출 기간, 우대금리 적용 여부 등을 종합적으로 확인해야 합니다.
국세청 소득금액증명원상 소득 합계액을 미리 체크하고, 대출 신청 시점의 주택도시기금 기준을 확인하여 현명한 대출 전략을 세우십시오.
대출 이용 중 추가 출산 시 금리 인하 및 특례 금리 적용 기간이 연장되는 우대 혜택이 있습니다. 신생아 특례대출은 출산 가구의 주거비 부담을 덜어주는 핵심 정책 금융 상품입니다.
많은 분이 '1.6% 최저 금리'에 주목하지만, 실제 적용 금리는 부부합산 소득과 대출 기간에 따라 크게 달라질 수 있어 정확한 정보 확인이 필수적입니다. 자신의 조건에 맞는 금리를 정확히 파악하는 것이 중요합니다.
이 대출의 금리는 소득 구간에 따라 최저 연 1.6%에서 최고 연 4.5%까지 차등 적용됩니다. 부부합산 연 소득이 낮고 대출 기간이 짧을수록 낮은 금리가 적용되며, 소득이 높아질수록 금리도 상승합니다.
최대 2억 원까지 완화된 소득 요건과 함께, 추가 출산 시 금리 인하 및 특례 금리 적용 기간 연장 혜택도 제공됩니다. 따라서 신생아 특례대출을 고려한다면 본인의 부부합산 소득, 대출 기간, 우대금리 적용 여부 등을 종합적으로 확인해야 합니다.
국세청 소득금액증명원상 소득 합계액을 미리 체크하고, 대출 신청 시점의 주택도시기금 기준을 확인하여 현명한 대출 전략을 세우십시오.