일시납 달러연금은 목돈을 한 번에 납입하고 10년 또는 20년 이율확정형을 선택하여 운용할 수 있습니다. 생활자금형과 거치형에 따라 월 연금액과 연금재원이 달라지며, 회사별 공시이율 가정치 차이로 단순 비교는 어렵습니다.
달러연금보험은 미국 달러를 기준통화로 운용되며, 달러예금과는 구조와 목적이 다른 보험 상품입니다. 일시납 달러연금 비교에 대한 관심이 높습니다.
목돈을 한 번에 납입하는 방식인 만큼, 단순히 높은 수익률만 보고 선택하기보다 자신의 재정 상황과 연금 활용 계획에 맞춰 신중하게 접근해야 합니다. 다양한 상품 구조와 특징을 정확히 이해하는 것이 중요합니다.
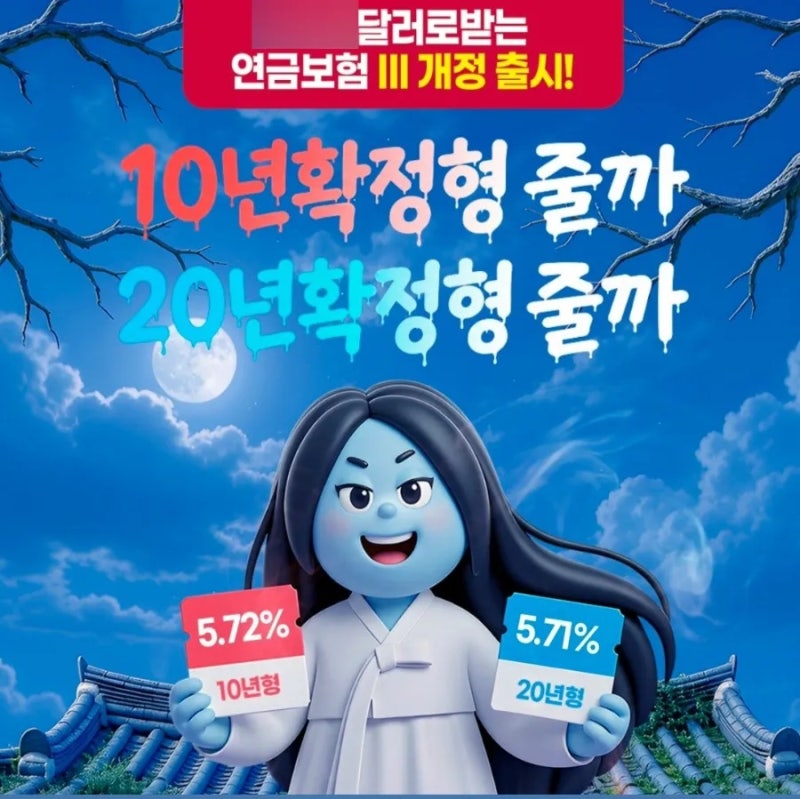
일시납 달러연금은 10년 또는 20년 이율확정형 선택이 가능하며, 연금개시 시점도 유연하게 조정됩니다. 상품은 즉시 생활자금을 받는 생활자금형과 연금재원을 키우는 거치형으로 구분됩니다. 핵심은 회사별로 연금액 계산 시 적용하는 공시이율 가정치가 다르다는 점입니다.
따라서 제시된 연금액만으로 단순 비교는 어렵습니다. 달러연금보험은 달러를 기준통화로 운용되는 보험 상품이며, 일반 달러예금과는 목적과 구조가 다릅니다.
일시납 달러연금 비교는 지급액만을 따지기보다, 현재 생활자금 필요 여부, 목돈 거치 기간, 최종 연금재원 규모 등 개인 상황을 종합적으로 고려해야 합니다.
각 상품의 장단점과 특약을 면밀히 분석하여 자신에게 가장 유리한 맞춤형 플랜을 찾는 것이 현명한 재테크 전략입니다.
달러연금보험은 미국 달러를 기준통화로 운용되며, 달러예금과는 구조와 목적이 다른 보험 상품입니다. 일시납 달러연금 비교에 대한 관심이 높습니다.
목돈을 한 번에 납입하는 방식인 만큼, 단순히 높은 수익률만 보고 선택하기보다 자신의 재정 상황과 연금 활용 계획에 맞춰 신중하게 접근해야 합니다. 다양한 상품 구조와 특징을 정확히 이해하는 것이 중요합니다.
일시납 달러연금은 10년 또는 20년 이율확정형 선택이 가능하며, 연금개시 시점도 유연하게 조정됩니다. 상품은 즉시 생활자금을 받는 생활자금형과 연금재원을 키우는 거치형으로 구분됩니다. 핵심은 회사별로 연금액 계산 시 적용하는 공시이율 가정치가 다르다는 점입니다.
따라서 제시된 연금액만으로 단순 비교는 어렵습니다. 달러연금보험은 달러를 기준통화로 운용되는 보험 상품이며, 일반 달러예금과는 목적과 구조가 다릅니다.
일시납 달러연금 비교는 지급액만을 따지기보다, 현재 생활자금 필요 여부, 목돈 거치 기간, 최종 연금재원 규모 등 개인 상황을 종합적으로 고려해야 합니다.
각 상품의 장단점과 특약을 면밀히 분석하여 자신에게 가장 유리한 맞춤형 플랜을 찾는 것이 현명한 재테크 전략입니다.