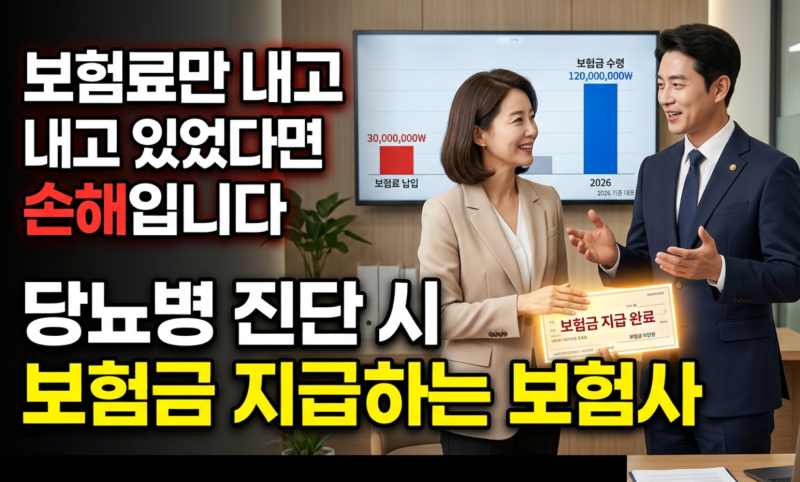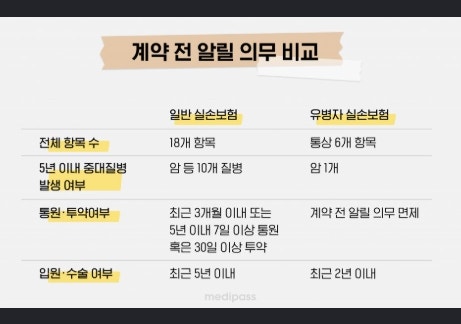
당뇨 진단비 보험은 약관상 당뇨병 진단 시 정해진 금액을 지급하는 정액형 보장입니다. 고혈압, 당뇨 약을 복용 중인 유병자도 3·5·5 또는 3-10-5 간편고지보험을 통해 가입할 수 있습니다.
단순 약물 복용은 고지 대상이 아니며, 불필요한 특약보다 암, 뇌, 심장 등 핵심 보장에 집중하는 것이 중요합니다. 당뇨 진단이나 혈당 상승으로 당뇨 보험 가입을 고민하는 분들이 많습니다. 당뇨병은 지속적인 관리와 합병증 의료비 부담이 커 보험의 필요성이 높습니다.
만성질환 약 복용 중에도 유병자 가입 가능한 당뇨 보험 상품이 다양하게 출시되어 현명한 선택이 가능합니다. 당뇨 진단비 보험은 약관상 당뇨병 진단 시 정해진 금액을 지급하는 정액형 보장입니다. 진단비 지급 기준, 면책 및 감액 조건, 보장 범위 확인이 필수입니다.
특히 당뇨 전 단계는 일반 진단비 지급 대상이 아닐 수 있습니다. 고혈압, 당뇨 약 복용 유병자를 위한 간편고지보험은 단순 약물 복용이 고지 대상이 아닌 경우가 많아 가입 문턱을 낮춥니다.
당뇨 보험 추천 시 건강 상태와 약 복용 이력을 정확히 고지하고, 상품별 가입 조건과 보장 내용을 비교해야 합니다. 불필요한 특약보다 암, 뇌, 심장 등 핵심 보장에 집중하여 가성비를 높이는 전략이 중요합니다.
만성질환이 있더라도 자신에게 적합한 당뇨 보험을 충분히 마련할 수 있습니다.
단순 약물 복용은 고지 대상이 아니며, 불필요한 특약보다 암, 뇌, 심장 등 핵심 보장에 집중하는 것이 중요합니다. 당뇨 진단이나 혈당 상승으로 당뇨 보험 가입을 고민하는 분들이 많습니다. 당뇨병은 지속적인 관리와 합병증 의료비 부담이 커 보험의 필요성이 높습니다.
만성질환 약 복용 중에도 유병자 가입 가능한 당뇨 보험 상품이 다양하게 출시되어 현명한 선택이 가능합니다. 당뇨 진단비 보험은 약관상 당뇨병 진단 시 정해진 금액을 지급하는 정액형 보장입니다. 진단비 지급 기준, 면책 및 감액 조건, 보장 범위 확인이 필수입니다.
특히 당뇨 전 단계는 일반 진단비 지급 대상이 아닐 수 있습니다. 고혈압, 당뇨 약 복용 유병자를 위한 간편고지보험은 단순 약물 복용이 고지 대상이 아닌 경우가 많아 가입 문턱을 낮춥니다.
당뇨 보험 추천 시 건강 상태와 약 복용 이력을 정확히 고지하고, 상품별 가입 조건과 보장 내용을 비교해야 합니다. 불필요한 특약보다 암, 뇌, 심장 등 핵심 보장에 집중하여 가성비를 높이는 전략이 중요합니다.
만성질환이 있더라도 자신에게 적합한 당뇨 보험을 충분히 마련할 수 있습니다.