
도수치료 실비 청구는 2027년부터 관리급여로 전환되며 심사 기준이 대폭 강화됩니다. 실손보험 가입 시기에 따라 1세대부터 4세대까지 세대별 보장 한도와 자기부담금이 크게 달라집니다.
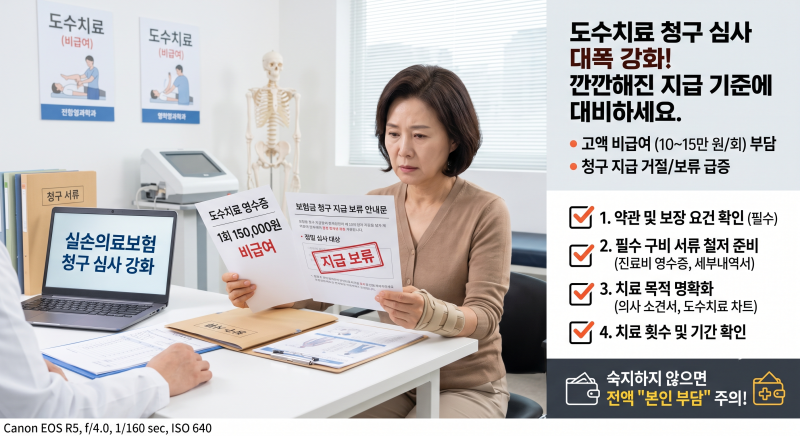
보험금 지급 거절을 피하려면 치료 목적의 타당성을 증명하는 의학적 서류를 철저히 준비해야 합니다. 최근 도수치료 실비 청구 심사가 이전보다 훨씬 깐깐해졌다고 느끼는 분들이 많습니다. 이는 도수치료가 그동안 실손보험금 누수의 주요 원인으로 지목되어 왔기 때문입니다.
특히 2027년 1월 1일부터 도수치료가 '관리급여' 항목으로 전환될 예정이며, 이는 건강보험 체계 안에서 이용 횟수와 가격에 일정한 관리 기준이 생기고 본인부담률이 정해진다는 것을 의미합니다. 따라서 과거처럼 무제한적인 도수치료 실비 청구는 어려워질 전망입니다.
실손보험 가입 시기에 따라 1세대부터 4세대까지 보장 한도와 청구 방법이 완전히 달라진다는 점도 중요합니다. 1세대는 자기부담금이 적지만 지금은 찾아보기 어렵고, 2세대는 비교적 청구가 수월한 편입니다.
반면 3세대부터는 비급여 항목이 분리되어 연간 보장 한도와 횟수 제한이 생겼으며, 4세대는 자기부담금이 가장 높습니다. 금융감독원은 도수치료 관련 보험사기 조사를 강화하고 있으며, 진단명과 실제 치료 목적이 다르면 보험사기 대상이 될 수 있으므로 주의해야 합니다.
결론적으로 도수치료 실비 청구를 위해서는 '치료 목적의 타당성'을 증명하는 것이 핵심입니다. 단순 피로 해소나 미용 목적이 아닌, 의사의 진단 질병 코드가 부여된 치료 목적으로 시행되었음을 입증해야 합니다.
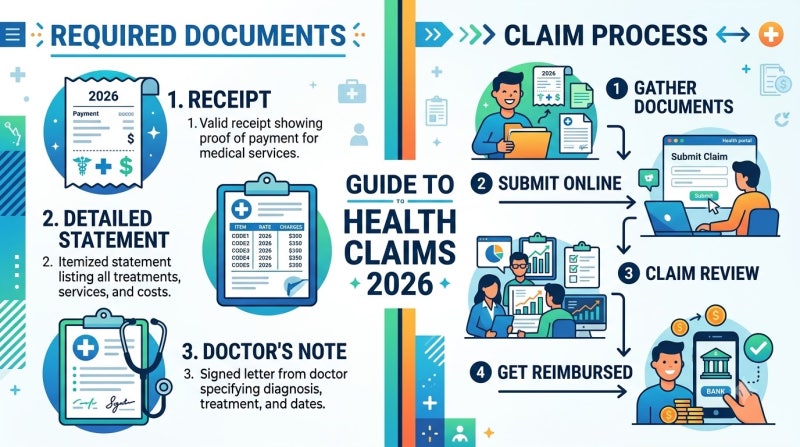
이를 위해 진료 기록과 의학적 필요성을 명확히 보여주는 서류를 철저히 준비하는 것이 중요합니다. 달라지는 제도와 개인의 실손보험 세대를 정확히 파악하여 지급 거절 없이 보험금을 수령하시기 바랍니다.
보험금 지급 거절을 피하려면 치료 목적의 타당성을 증명하는 의학적 서류를 철저히 준비해야 합니다. 최근 도수치료 실비 청구 심사가 이전보다 훨씬 깐깐해졌다고 느끼는 분들이 많습니다. 이는 도수치료가 그동안 실손보험금 누수의 주요 원인으로 지목되어 왔기 때문입니다.
특히 2027년 1월 1일부터 도수치료가 '관리급여' 항목으로 전환될 예정이며, 이는 건강보험 체계 안에서 이용 횟수와 가격에 일정한 관리 기준이 생기고 본인부담률이 정해진다는 것을 의미합니다. 따라서 과거처럼 무제한적인 도수치료 실비 청구는 어려워질 전망입니다.
실손보험 가입 시기에 따라 1세대부터 4세대까지 보장 한도와 청구 방법이 완전히 달라진다는 점도 중요합니다. 1세대는 자기부담금이 적지만 지금은 찾아보기 어렵고, 2세대는 비교적 청구가 수월한 편입니다.
반면 3세대부터는 비급여 항목이 분리되어 연간 보장 한도와 횟수 제한이 생겼으며, 4세대는 자기부담금이 가장 높습니다. 금융감독원은 도수치료 관련 보험사기 조사를 강화하고 있으며, 진단명과 실제 치료 목적이 다르면 보험사기 대상이 될 수 있으므로 주의해야 합니다.
결론적으로 도수치료 실비 청구를 위해서는 '치료 목적의 타당성'을 증명하는 것이 핵심입니다. 단순 피로 해소나 미용 목적이 아닌, 의사의 진단 질병 코드가 부여된 치료 목적으로 시행되었음을 입증해야 합니다.
이를 위해 진료 기록과 의학적 필요성을 명확히 보여주는 서류를 철저히 준비하는 것이 중요합니다. 달라지는 제도와 개인의 실손보험 세대를 정확히 파악하여 지급 거절 없이 보험금을 수령하시기 바랍니다.