
만 21세와 만 26세의 자동차보험료는 운전자 연령 한정 특약과 사고 위험도 통계에 따라 큰 차이를 보인다. 보험개발원 자료상 만 21세는 만 26세 대비 대인Ⅱ 151.6, 대물 147.0의 높은 상대요율이 적용된다.
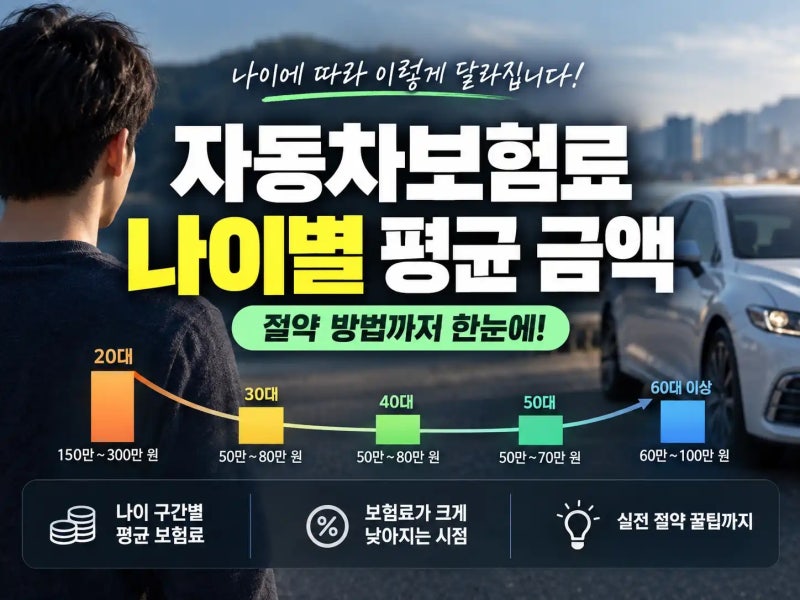
만 26세는 보험료가 크게 낮아지는 주요 구간이지만, 차량 종류, 사고 이력 등 다른 요인도 함께 고려해야 한다. 많은 20대 운전자들이 자동차보험에 가입할 때 예상보다 높은 보험료에 놀라곤 합니다.
특히 만 21세와 만 26세 사이의 보험료 차이는 상당하여, 불과 5년 차이임에도 견적 금액이 크게 달라지는 것을 체감하게 됩니다.
이러한 차이는 단순히 나이만의 문제가 아니라, 보험사가 운전자의 연령을 제한하여 보험료를 할인해 주는 '운전자 연령 한정 특약'과 연령대별 사고 위험도 통계가 반영되기 때문입니다.
보험개발원이 공개한 참조순보험요율에 따르면, 만 21세 연령한정 특약의 상대요율은 만 26세를 100으로 봤을 때 대인Ⅱ 151.6, 대물 147.0 등으로 훨씬 높게 책정됩니다. 이는 20대 초반 운전자가 운전 경력이 짧아 사고 위험이 높다고 평가되기 때문입니다.
하지만 만 26세가 되면 이러한 위험 구간이 낮아져 보험료가 크게 절감될 수 있습니다. 실제로 만 26세 이상이 되면 20대 초반 대비 평균 30% 이상 보험료가 줄어드는 효과를 볼 수 있습니다.
다만, 보험료는 연령 외에도 차량 종류, 보험 가입 경력, 사고 이력, 가입 담보, 운전자 범위 등 다양한 요인에 따라 달라지므로, 만 26세가 되었다고 무조건 보험료가 절반으로 줄어든다고 생각해서는 안 됩니다.
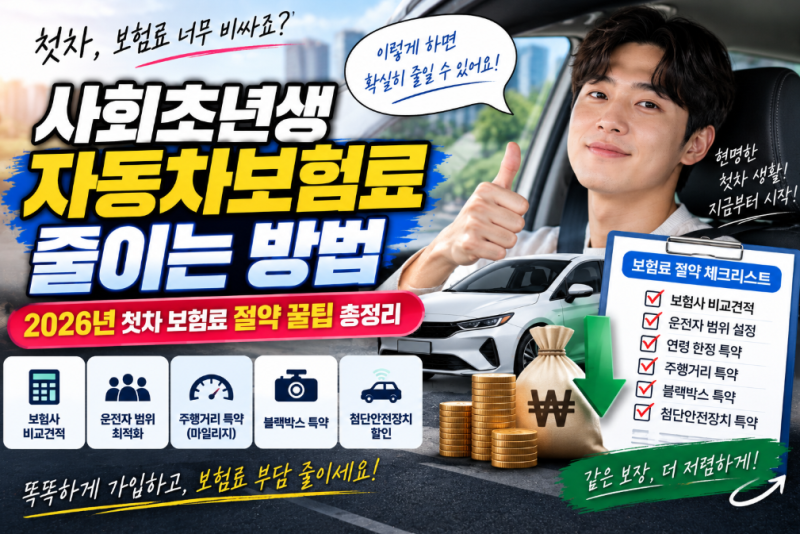
만 26세자동차보험료를 효과적으로 절약하기 위해서는 여러 전략을 활용할 수 있습니다. 부모님과 차량을 공동명의로 등록하고, 부모님 명의로 보험을 가입하면서 운전자 범위를 '가족 한정'으로 설정하는 방법이 대표적입니다.
이때 본인을 '종피보험자'로 등록하여 운전 경력을 인정받는 것이 중요합니다. 이러한 방법을 통해 300만 원에 달하던 초기 보험료를 100만 원대 초중반까지 낮출 수 있습니다.
나이 구간별 보험료 변화와 다양한 절약 팁을 숙지하여 합리적인 자동차보험 가입을 계획하시길 바랍니다.
만 26세는 보험료가 크게 낮아지는 주요 구간이지만, 차량 종류, 사고 이력 등 다른 요인도 함께 고려해야 한다. 많은 20대 운전자들이 자동차보험에 가입할 때 예상보다 높은 보험료에 놀라곤 합니다.
특히 만 21세와 만 26세 사이의 보험료 차이는 상당하여, 불과 5년 차이임에도 견적 금액이 크게 달라지는 것을 체감하게 됩니다.
이러한 차이는 단순히 나이만의 문제가 아니라, 보험사가 운전자의 연령을 제한하여 보험료를 할인해 주는 '운전자 연령 한정 특약'과 연령대별 사고 위험도 통계가 반영되기 때문입니다.
보험개발원이 공개한 참조순보험요율에 따르면, 만 21세 연령한정 특약의 상대요율은 만 26세를 100으로 봤을 때 대인Ⅱ 151.6, 대물 147.0 등으로 훨씬 높게 책정됩니다. 이는 20대 초반 운전자가 운전 경력이 짧아 사고 위험이 높다고 평가되기 때문입니다.
하지만 만 26세가 되면 이러한 위험 구간이 낮아져 보험료가 크게 절감될 수 있습니다. 실제로 만 26세 이상이 되면 20대 초반 대비 평균 30% 이상 보험료가 줄어드는 효과를 볼 수 있습니다.
다만, 보험료는 연령 외에도 차량 종류, 보험 가입 경력, 사고 이력, 가입 담보, 운전자 범위 등 다양한 요인에 따라 달라지므로, 만 26세가 되었다고 무조건 보험료가 절반으로 줄어든다고 생각해서는 안 됩니다.
만 26세자동차보험료를 효과적으로 절약하기 위해서는 여러 전략을 활용할 수 있습니다. 부모님과 차량을 공동명의로 등록하고, 부모님 명의로 보험을 가입하면서 운전자 범위를 '가족 한정'으로 설정하는 방법이 대표적입니다.
이때 본인을 '종피보험자'로 등록하여 운전 경력을 인정받는 것이 중요합니다. 이러한 방법을 통해 300만 원에 달하던 초기 보험료를 100만 원대 초중반까지 낮출 수 있습니다.
나이 구간별 보험료 변화와 다양한 절약 팁을 숙지하여 합리적인 자동차보험 가입을 계획하시길 바랍니다.