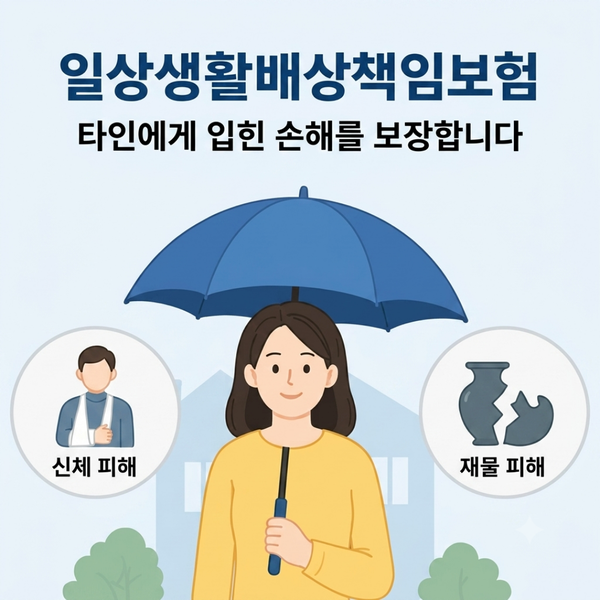

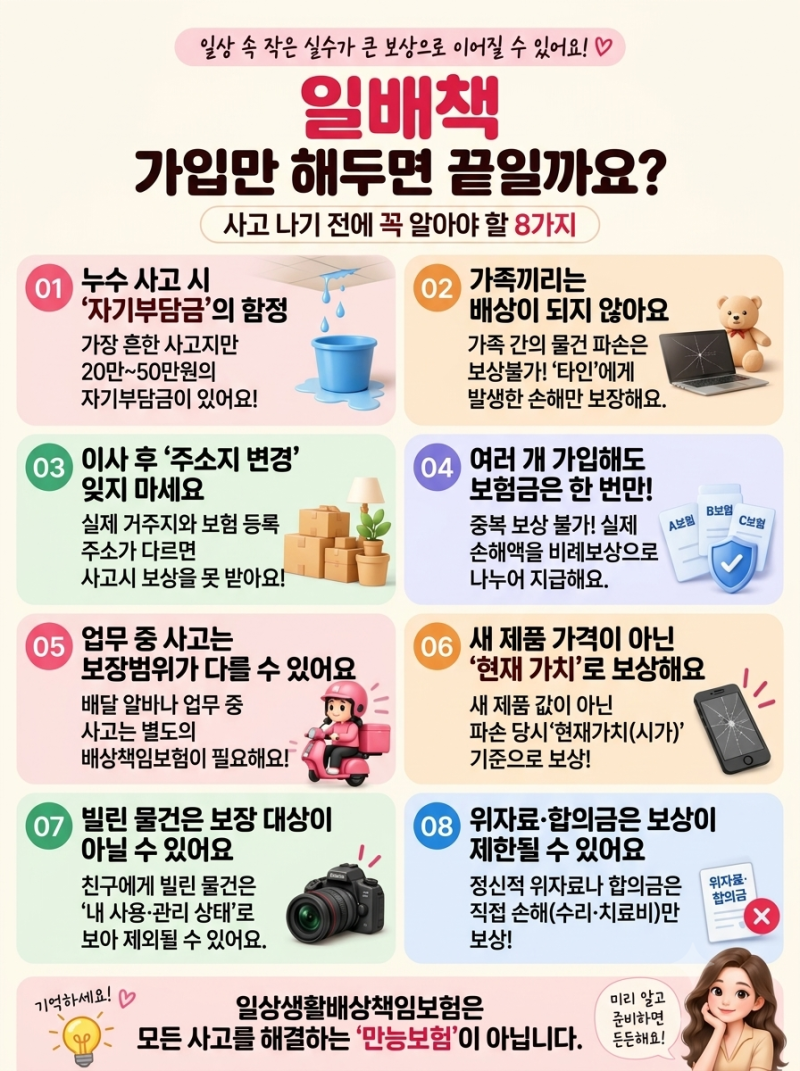
일상생활배상책임보험의 자기부담금은 가입 시점, 상품, 사고 유형에 따라 달라지며 일률적이지 않습니다. 이 보험은 일상생활 중 타인에게 입힌 신체나 재산 피해에 대한 법률상 배상 책임을 보장합니다.
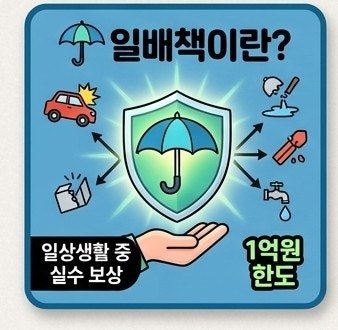
가족 중복 가입을 통해 자기부담금을 합법적으로 0원으로 만들 수 있는 실전 노하우가 존재합니다. 일상생활배상책임보험, 줄여서 일배책은 월 1,000원 안팎의 저렴한 보험료로 일상 속 갑작스러운 사고에 따른 수천만 원대의 배상 책임을 지켜주는 필수 특약입니다.
운전자보험, 건강보험, 주택화재보험 등 다양한 상품에 특약 형태로 가입되어 있어 많은 사람이 인지하지 못하는 사이 이미 가입되어 있는 경우가 많습니다.
하지만 막상 사고가 발생하여 보험금을 청구하려고 하면 ‘자기부담금’이라는 생소한 개념에 부딪히며 혼란을 겪게 됩니다. 일배책 자기부담금은 모든 가입자에게 똑같이 적용되는 것이 아닙니다.
가입한 보험상품과 특별약관, 가입 또는 갱신 시점, 사고 종류 및 계약 내용 등에 따라 2만원, 20만원, 50만원 등 그 금액이 달라질 수 있습니다.
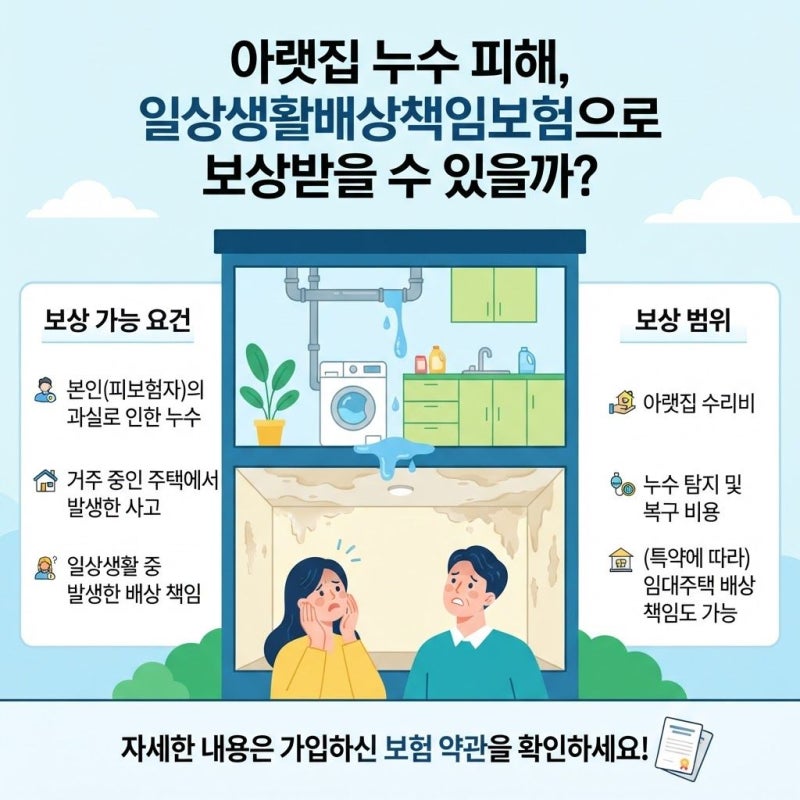
이 보험은 기본적으로 타인에게 입힌 손해에 대한 법률상 배상 책임을 보장하며, 우리 집 누수 원인 수리 비용처럼 본인의 손해를 직접 보상하는 것은 아님을 명확히 이해해야 합니다.
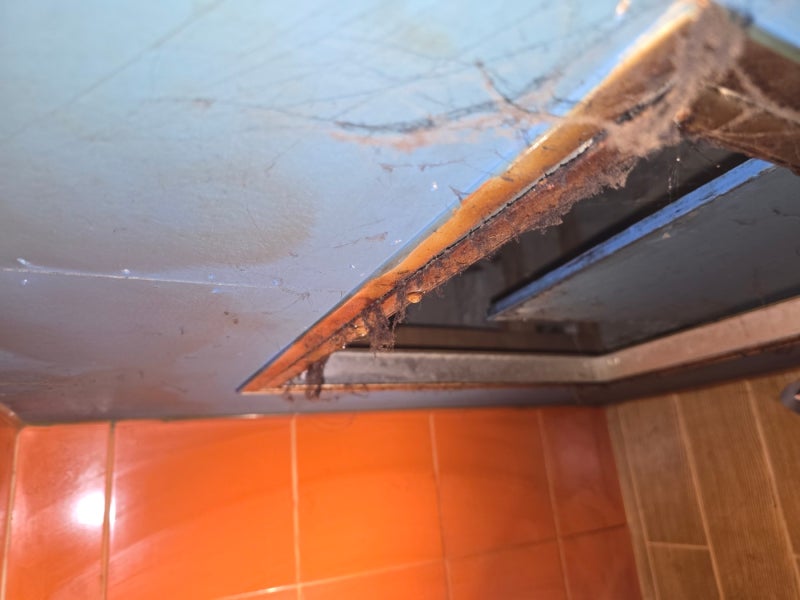
아파트 누수로 아랫집에 피해를 주거나, 자녀가 타인의 물건을 파손하는 등 다양한 일상생활 속 배상 책임 상황에서 큰 도움이 됩니다.
특히 주목할 점은 가족일상생활배상책임보험의 경우, 가족 중 한 명만 가입되어 있어도 주민등록상 동거 가족 전체가 보장 울타리 안에 든다는 것입니다.
더 나아가, 가족 구성원 중 여러 명이 이 특약에 가입되어 있다면 중복 가입을 활용하여 자기부담금을 합법적으로 0원으로 만들 수 있는 실전 노하우가 존재합니다.
따라서 자신의 보험 가입 내역을 꼼꼼히 확인하고, 가족 구성원의 가입 여부까지 파악하여 예상치 못한 사고 발생 시 현명하게 대처하는 것이 중요합니다.
가족 중복 가입을 통해 자기부담금을 합법적으로 0원으로 만들 수 있는 실전 노하우가 존재합니다. 일상생활배상책임보험, 줄여서 일배책은 월 1,000원 안팎의 저렴한 보험료로 일상 속 갑작스러운 사고에 따른 수천만 원대의 배상 책임을 지켜주는 필수 특약입니다.
운전자보험, 건강보험, 주택화재보험 등 다양한 상품에 특약 형태로 가입되어 있어 많은 사람이 인지하지 못하는 사이 이미 가입되어 있는 경우가 많습니다.
하지만 막상 사고가 발생하여 보험금을 청구하려고 하면 ‘자기부담금’이라는 생소한 개념에 부딪히며 혼란을 겪게 됩니다. 일배책 자기부담금은 모든 가입자에게 똑같이 적용되는 것이 아닙니다.
가입한 보험상품과 특별약관, 가입 또는 갱신 시점, 사고 종류 및 계약 내용 등에 따라 2만원, 20만원, 50만원 등 그 금액이 달라질 수 있습니다.
이 보험은 기본적으로 타인에게 입힌 손해에 대한 법률상 배상 책임을 보장하며, 우리 집 누수 원인 수리 비용처럼 본인의 손해를 직접 보상하는 것은 아님을 명확히 이해해야 합니다.
아파트 누수로 아랫집에 피해를 주거나, 자녀가 타인의 물건을 파손하는 등 다양한 일상생활 속 배상 책임 상황에서 큰 도움이 됩니다.
특히 주목할 점은 가족일상생활배상책임보험의 경우, 가족 중 한 명만 가입되어 있어도 주민등록상 동거 가족 전체가 보장 울타리 안에 든다는 것입니다.
더 나아가, 가족 구성원 중 여러 명이 이 특약에 가입되어 있다면 중복 가입을 활용하여 자기부담금을 합법적으로 0원으로 만들 수 있는 실전 노하우가 존재합니다.
따라서 자신의 보험 가입 내역을 꼼꼼히 확인하고, 가족 구성원의 가입 여부까지 파악하여 예상치 못한 사고 발생 시 현명하게 대처하는 것이 중요합니다.