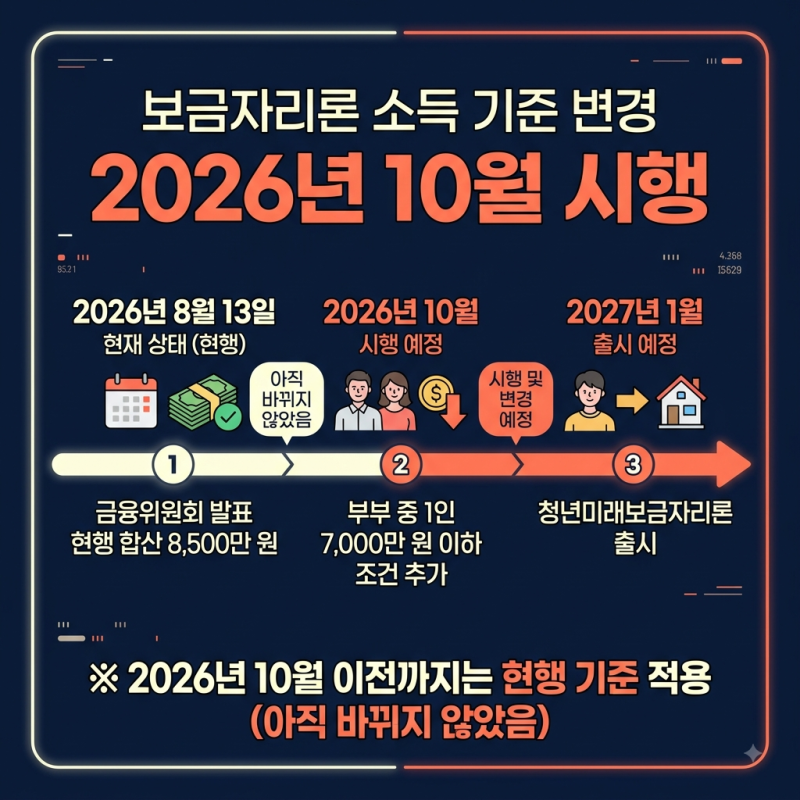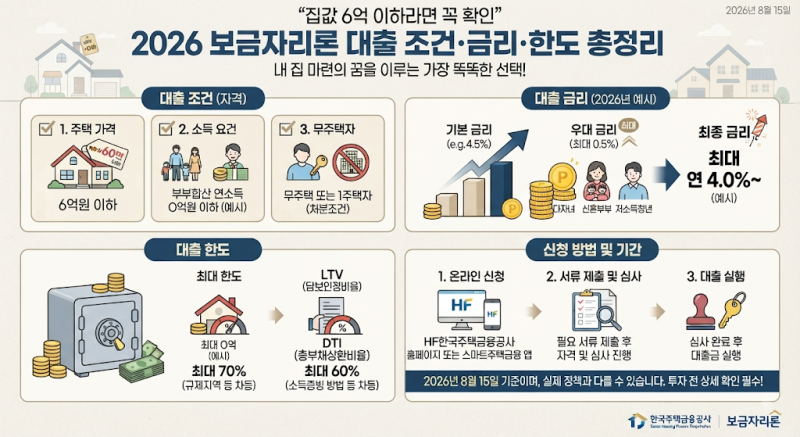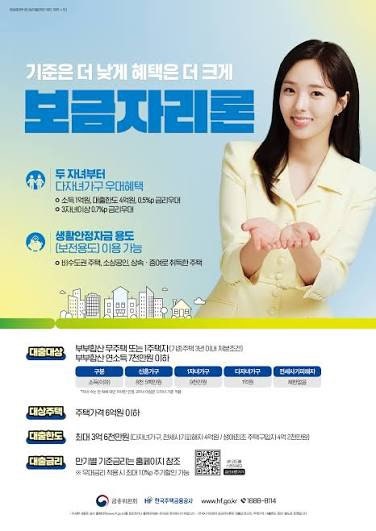
보금자리론은 무주택 실수요자나 1주택 처분조건부 대환자를 위한 장기 고정금리 정책 모기지 상품입니다. 주택 시세 6억원 이하, 부부합산 연소득 7천만원 이하(신혼·다자녀 가구 완화)가 기본 조건이며, 최대 한도는 3억 6천만원입니다.
한국주택금융공사 홈페이지나 앱에서 예상 한도를 미리 조회한 후 온라인 또는 취급 은행에서 신청할 수 있습니다. 보금자리론은 내 집 마련을 꿈꾸는 무주택 실수요자나 기존 주택담보대출을 대환하려는 1주택자를 위한 정부 지원 정책 모기지 상품입니다.
시장 금리 변동에 관계없이 대출 실행일부터 만기까지 동일한 고정금리가 적용되어 장기적인 상환 계획을 안정적으로 세울 수 있다는 점이 가장 큰 장점으로 꼽힙니다.
한국주택금융공사가 운용하며, 주택 구입 자금이나 기존 대출 상환, 전세보증금 반환 등 다양한 용도로 활용될 수 있습니다. 특히 금리 상승기에 상환 부담이 커지지 않는다는 점에서 일반 변동금리 주택담보대출과 차별화됩니다.
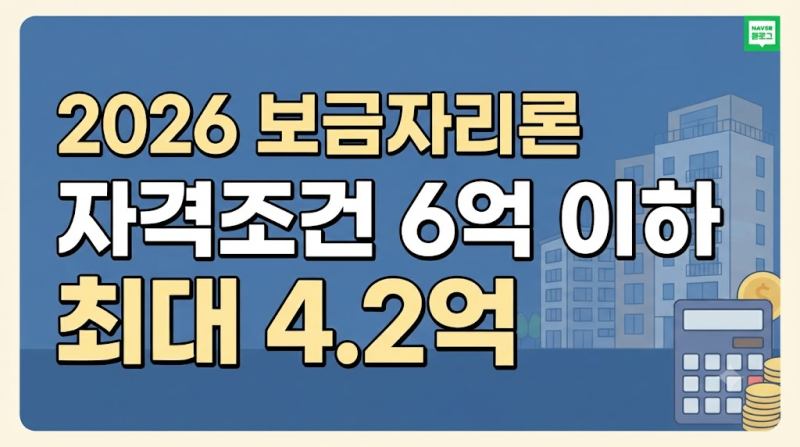
보금자리론을 신청하기 위한 주요 조건으로는 주택 시세 6억원 이하, 부부합산 연소득 7천만원 이하가 기본 원칙입니다. 다만 신혼부부는 8천5백만원, 1자녀 가구는 9천만원, 다자녀 가구는 1억원 이하로 소득 기준이 완화됩니다.
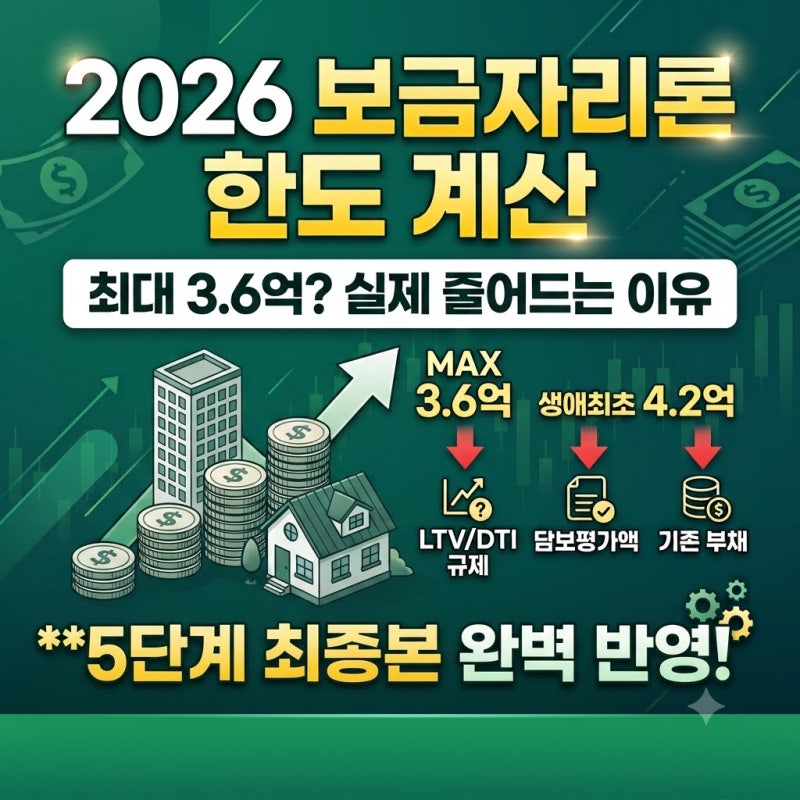
일반 보금자리론의 최대 한도는 3억 6천만원이지만, 생애최초 주택 구입자나 다자녀 가구는 최대 4억 2천만원까지 한도가 확대될 수 있습니다. 여기서 중요한 것은 주택 가격 평가 기준입니다.
단순히 계약서상 매매가격이 6억원 이하여도 KB시세나 한국부동산원 시세 등 공사가 정한 평가액 중 하나라도 6억원을 초과하면 대출이 제한될 수 있습니다. 따라서 주택 구입을 계획하고 있다면 계약 전에 주택가격 평가기준을 꼼꼼히 확인하는 것이 필수적입니다.
또한, 소득 심사 시에는 월급뿐 아니라 최근 2개년 소득을 기초로 객관적인 증빙자료를 통해 확인하므로 정확한 소득 산정이 중요합니다.
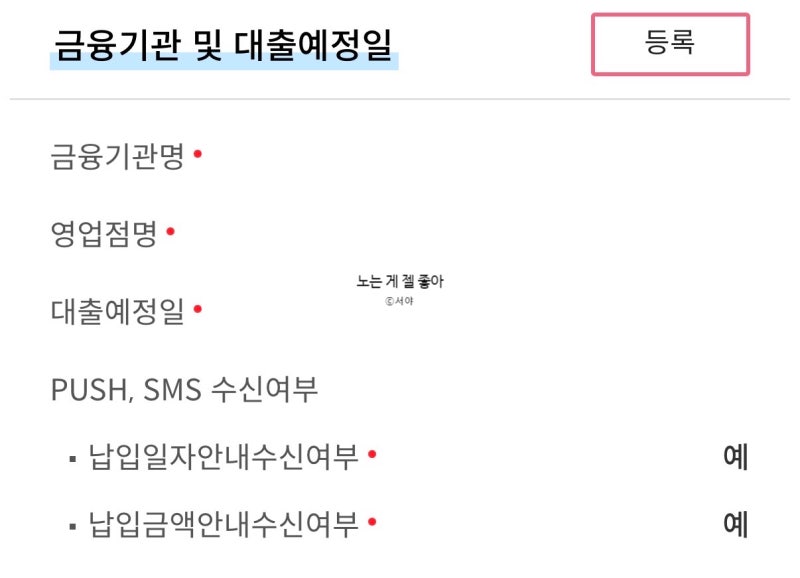
보금자리론 신청은 한국주택금융공사 홈페이지나 앱의 '예상대출조회' 메뉴를 통해 자격 및 한도를 미리 확인한 후, 온라인 또는 취급 은행 영업점에서 진행할 수 있습니다.
신청 경로에 따라 u-보금자리론, 아낌e보금자리론 등으로 명칭이 구분되지만, 대출 자격과 한도 조건은 동일하며 금리에서만 차이가 발생합니다. 매월 고시되는 금리와 분기별로 조정되는 한도 정책이 있으므로, 신청 전 반드시 최신 정보를 확인하는 것이 중요합니다.
특히 한도가 소진되거나 정책 방향이 바뀌면 공급이 중단될 수도 있으니, 안정적인 내 집 마련을 위한 보금자리론을 현명하게 활용하기 위해서는 꼼꼼한 사전 확인과 발 빠른 정보 습득이 필수적입니다.
한국주택금융공사 홈페이지나 앱에서 예상 한도를 미리 조회한 후 온라인 또는 취급 은행에서 신청할 수 있습니다. 보금자리론은 내 집 마련을 꿈꾸는 무주택 실수요자나 기존 주택담보대출을 대환하려는 1주택자를 위한 정부 지원 정책 모기지 상품입니다.
시장 금리 변동에 관계없이 대출 실행일부터 만기까지 동일한 고정금리가 적용되어 장기적인 상환 계획을 안정적으로 세울 수 있다는 점이 가장 큰 장점으로 꼽힙니다.
한국주택금융공사가 운용하며, 주택 구입 자금이나 기존 대출 상환, 전세보증금 반환 등 다양한 용도로 활용될 수 있습니다. 특히 금리 상승기에 상환 부담이 커지지 않는다는 점에서 일반 변동금리 주택담보대출과 차별화됩니다.
보금자리론을 신청하기 위한 주요 조건으로는 주택 시세 6억원 이하, 부부합산 연소득 7천만원 이하가 기본 원칙입니다. 다만 신혼부부는 8천5백만원, 1자녀 가구는 9천만원, 다자녀 가구는 1억원 이하로 소득 기준이 완화됩니다.
일반 보금자리론의 최대 한도는 3억 6천만원이지만, 생애최초 주택 구입자나 다자녀 가구는 최대 4억 2천만원까지 한도가 확대될 수 있습니다. 여기서 중요한 것은 주택 가격 평가 기준입니다.
단순히 계약서상 매매가격이 6억원 이하여도 KB시세나 한국부동산원 시세 등 공사가 정한 평가액 중 하나라도 6억원을 초과하면 대출이 제한될 수 있습니다. 따라서 주택 구입을 계획하고 있다면 계약 전에 주택가격 평가기준을 꼼꼼히 확인하는 것이 필수적입니다.
또한, 소득 심사 시에는 월급뿐 아니라 최근 2개년 소득을 기초로 객관적인 증빙자료를 통해 확인하므로 정확한 소득 산정이 중요합니다.
보금자리론 신청은 한국주택금융공사 홈페이지나 앱의 '예상대출조회' 메뉴를 통해 자격 및 한도를 미리 확인한 후, 온라인 또는 취급 은행 영업점에서 진행할 수 있습니다.
신청 경로에 따라 u-보금자리론, 아낌e보금자리론 등으로 명칭이 구분되지만, 대출 자격과 한도 조건은 동일하며 금리에서만 차이가 발생합니다. 매월 고시되는 금리와 분기별로 조정되는 한도 정책이 있으므로, 신청 전 반드시 최신 정보를 확인하는 것이 중요합니다.
특히 한도가 소진되거나 정책 방향이 바뀌면 공급이 중단될 수도 있으니, 안정적인 내 집 마련을 위한 보금자리론을 현명하게 활용하기 위해서는 꼼꼼한 사전 확인과 발 빠른 정보 습득이 필수적입니다.