
자차 보험처리 시 수리비의 최소 20만원은 자기부담금으로 지불해야 합니다. 수리비가 50만원에서 80만원 사이일 경우, 자차 처리 시 3년간의 할증과 무사고 할인 박탈로 인해 오히려 자비 수리가 유리할 수 있습니다.
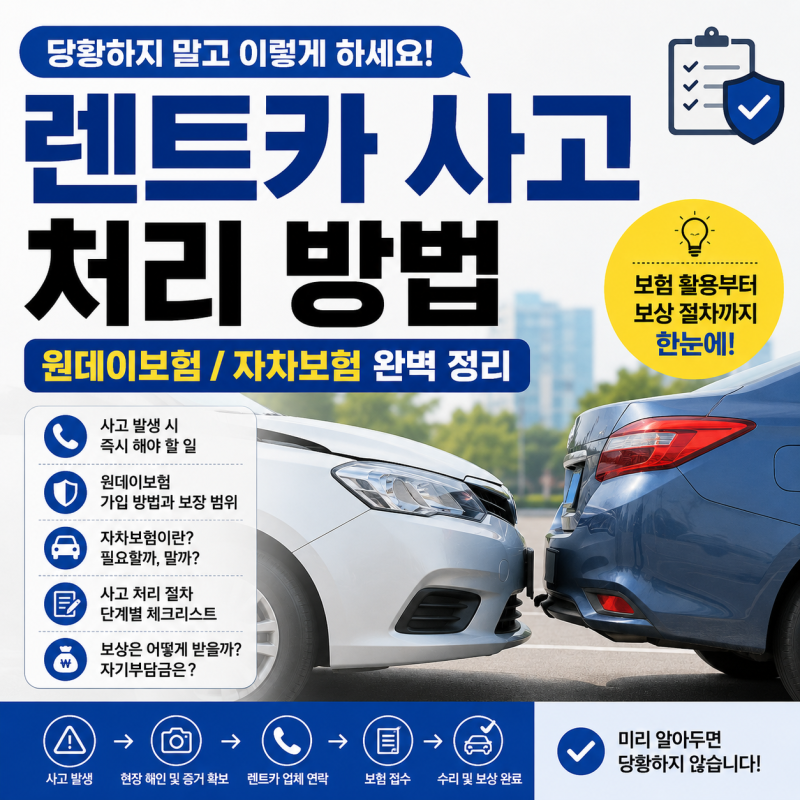
렌터카 사고 시에는 일반 자차 보험과 달리 면책금, 휴차료 등 추가 비용 발생 여부를 반드시 확인해야 합니다. 자동차 사고로 내 차가 파손되었을 때, 많은 운전자들이 자차 보험처리냐 자비 수리냐를 두고 고민합니다.
당장 목돈이 나가는 자비 수리가 부담스럽지만, 보험 처리 시 발생할 보험료 할증 또한 무시할 수 없기 때문입니다. 특히 수리비가 애매한 경우 어떤 선택이 더 이득일지 정확한 판단이 필요합니다.
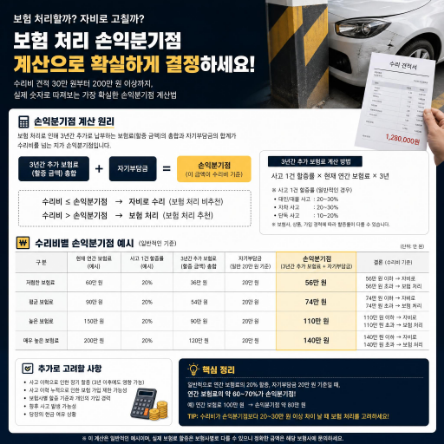
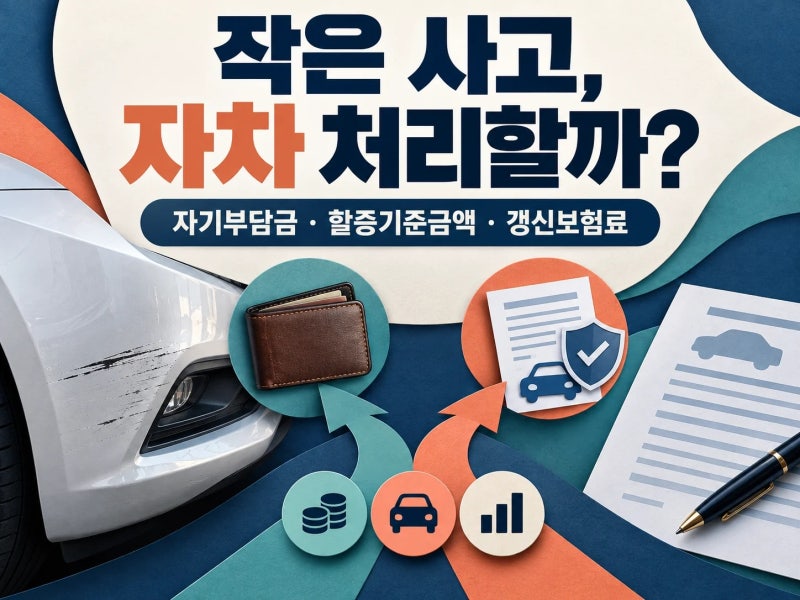
자차 보험을 이용하면 수리비의 20%를 자기부담금으로 내야 하며, 최소 20만원은 본인이 부담해야 합니다. 또한 물적사고 할증기준금액인 200만원 이하의 소액 사고라도 사고 건수 요율이 적용되고 3년간 무사고 할인 혜택이 사라져 보험료가 인상됩니다.
예를 들어 수리비가 50만원일 경우, 자차 처리 시 자기부담금 20만원과 향후 3년간의 할증 손해를 합치면 자비 수리보다 더 많은 비용을 지출하게 될 수 있습니다.
수리비가 30만원 이하라면 무조건 자비 수리가 유리하며, 100만원 이상일 경우 평소 납입하는 보험료 규모를 고려하여 결정하는 것이 좋습니다.
결론적으로 자차 보험처리 시에는 단순히 수리비만 볼 것이 아니라 자기부담금, 보험료 할증, 무사고 할인 박탈 등 장기적인 관점에서 총 지출을 면밀히 계산해야 합니다.
렌터카 사고의 경우 일반 자차와 달리 면책금, 휴차료 등 추가 비용이 발생할 수 있으므로 약관을 꼼꼼히 확인하는 것이 중요합니다. 현명한 선택으로 불필요한 지출을 줄이시길 바랍니다.
렌터카 사고 시에는 일반 자차 보험과 달리 면책금, 휴차료 등 추가 비용 발생 여부를 반드시 확인해야 합니다. 자동차 사고로 내 차가 파손되었을 때, 많은 운전자들이 자차 보험처리냐 자비 수리냐를 두고 고민합니다.
당장 목돈이 나가는 자비 수리가 부담스럽지만, 보험 처리 시 발생할 보험료 할증 또한 무시할 수 없기 때문입니다. 특히 수리비가 애매한 경우 어떤 선택이 더 이득일지 정확한 판단이 필요합니다.
자차 보험을 이용하면 수리비의 20%를 자기부담금으로 내야 하며, 최소 20만원은 본인이 부담해야 합니다. 또한 물적사고 할증기준금액인 200만원 이하의 소액 사고라도 사고 건수 요율이 적용되고 3년간 무사고 할인 혜택이 사라져 보험료가 인상됩니다.
예를 들어 수리비가 50만원일 경우, 자차 처리 시 자기부담금 20만원과 향후 3년간의 할증 손해를 합치면 자비 수리보다 더 많은 비용을 지출하게 될 수 있습니다.
수리비가 30만원 이하라면 무조건 자비 수리가 유리하며, 100만원 이상일 경우 평소 납입하는 보험료 규모를 고려하여 결정하는 것이 좋습니다.
결론적으로 자차 보험처리 시에는 단순히 수리비만 볼 것이 아니라 자기부담금, 보험료 할증, 무사고 할인 박탈 등 장기적인 관점에서 총 지출을 면밀히 계산해야 합니다.
렌터카 사고의 경우 일반 자차와 달리 면책금, 휴차료 등 추가 비용이 발생할 수 있으므로 약관을 꼼꼼히 확인하는 것이 중요합니다. 현명한 선택으로 불필요한 지출을 줄이시길 바랍니다.