태아보험은 임신 중 어린이보험에 태아 특약을 추가하여 출생 전후 위험을 보장하는 상품입니다. 선천이상, 저체중아 등 핵심 태아 특약은 임신 22주 6일 이전에 가입해야 제한 없이 구성할 수 있습니다.
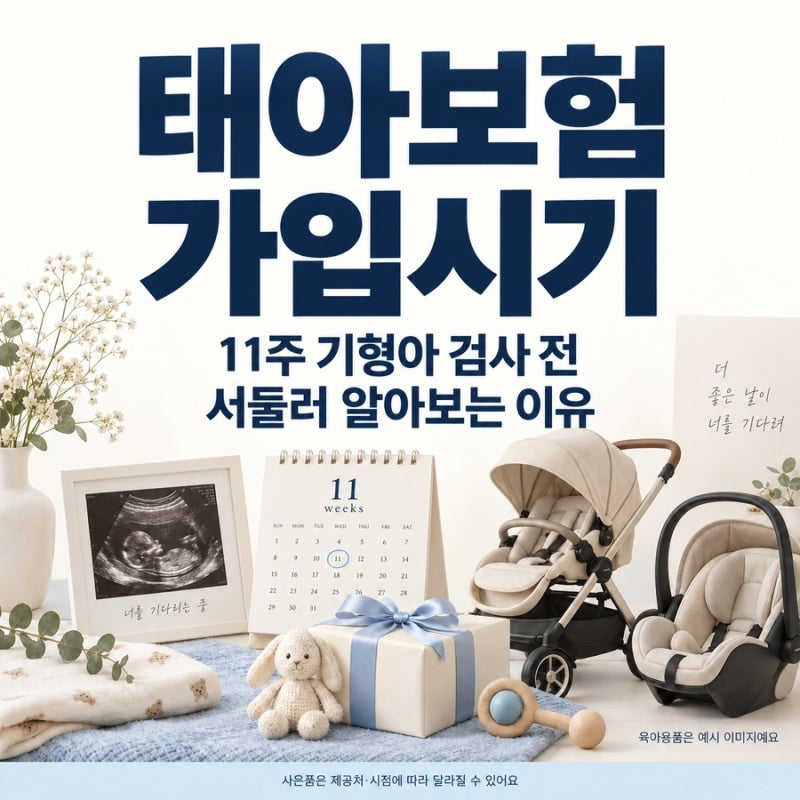
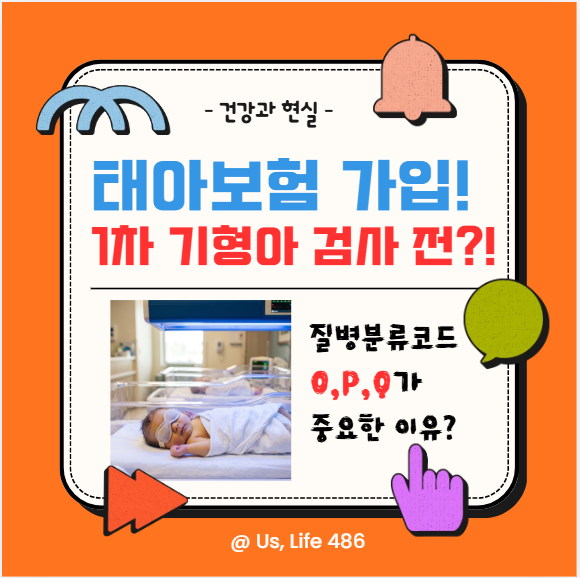
1차 기형아 검사(11~13주) 전에 가입을 완료하는 것이 가장 안전하며, 검사 결과 이상 시 가입이 어려워질 수 있습니다. 임신을 확인한 예비 부모라면 '임신 보험 가입 시기'에 대한 고민이 시작됩니다.
흔히 태아보험이라 불리는 이 상품은 사실 어린이보험에 태아 특약을 추가하는 형태로, 출생 전후 발생할 수 있는 위험을 보장합니다. 많은 정보 속에서 언제 가입해야 할지 혼란스러울 수 있지만, 몇 가지 핵심 시기를 알아두면 현명한 선택을 할 수 있습니다.
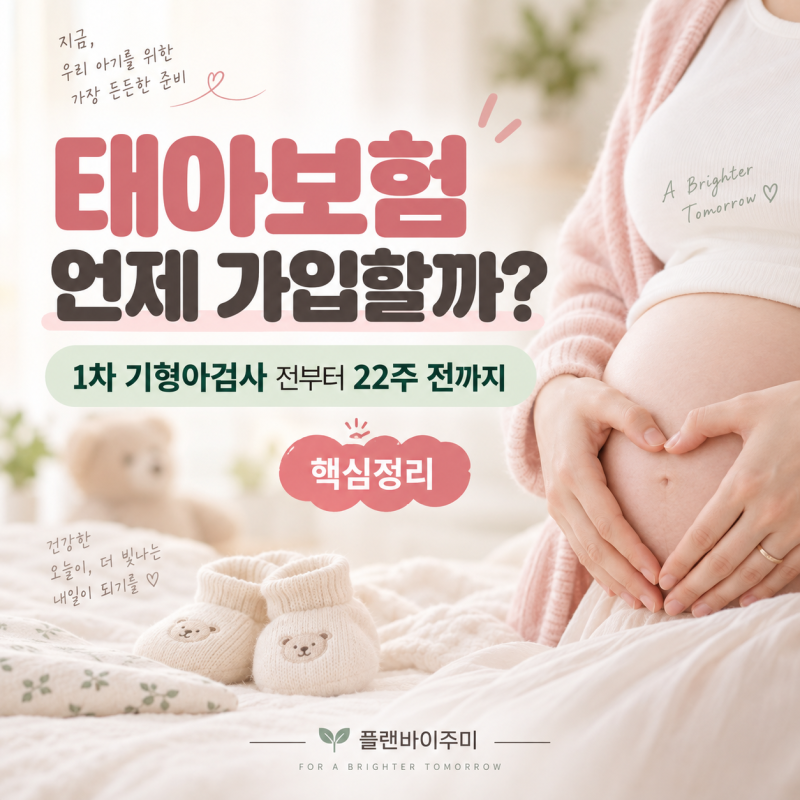
가장 중요한 시기는 임신 22주 6일 이전입니다. 이 시기까지 가입해야 선천이상, 저체중아, 신생아 질병 등 태아와 관련된 핵심 특약을 제한 없이 구성할 수 있기 때문입니다. 22주가 지나면 특정 태아 특약 가입이 어려워지거나 심사 기준이 강화될 수 있습니다.
더 나아가, 1차 기형아 검사(보통 임신 11주~13주 사이)를 받기 전에 미리 가입을 완료하는 것이 가장 안전한 전략으로 꼽힙니다. 검사 결과 이상 소견이 발견될 경우 보험 가입이 유보되거나 심사가 까다로워질 수 있기 때문입니다.
따라서 임신 사실을 확인한 직후부터 여유를 가지고 태아보험을 알아보고, 늦어도 1차 기형아 검사 전에는 가입을 마무리하는 것이 좋습니다.
단순히 22주라는 숫자만 기억하기보다, 핵심 특약의 가입 가능 시점과 검사 결과에 따른 변동 가능성을 고려하여 신중하게 접근해야 합니다. 아이의 건강한 미래를 위한 첫걸음인 만큼, 충분한 정보를 바탕으로 최적의 '임신 보험 가입 시기'를 결정하시길 바랍니다.
1차 기형아 검사(11~13주) 전에 가입을 완료하는 것이 가장 안전하며, 검사 결과 이상 시 가입이 어려워질 수 있습니다. 임신을 확인한 예비 부모라면 '임신 보험 가입 시기'에 대한 고민이 시작됩니다.
흔히 태아보험이라 불리는 이 상품은 사실 어린이보험에 태아 특약을 추가하는 형태로, 출생 전후 발생할 수 있는 위험을 보장합니다. 많은 정보 속에서 언제 가입해야 할지 혼란스러울 수 있지만, 몇 가지 핵심 시기를 알아두면 현명한 선택을 할 수 있습니다.
가장 중요한 시기는 임신 22주 6일 이전입니다. 이 시기까지 가입해야 선천이상, 저체중아, 신생아 질병 등 태아와 관련된 핵심 특약을 제한 없이 구성할 수 있기 때문입니다. 22주가 지나면 특정 태아 특약 가입이 어려워지거나 심사 기준이 강화될 수 있습니다.
더 나아가, 1차 기형아 검사(보통 임신 11주~13주 사이)를 받기 전에 미리 가입을 완료하는 것이 가장 안전한 전략으로 꼽힙니다. 검사 결과 이상 소견이 발견될 경우 보험 가입이 유보되거나 심사가 까다로워질 수 있기 때문입니다.
따라서 임신 사실을 확인한 직후부터 여유를 가지고 태아보험을 알아보고, 늦어도 1차 기형아 검사 전에는 가입을 마무리하는 것이 좋습니다.
단순히 22주라는 숫자만 기억하기보다, 핵심 특약의 가입 가능 시점과 검사 결과에 따른 변동 가능성을 고려하여 신중하게 접근해야 합니다. 아이의 건강한 미래를 위한 첫걸음인 만큼, 충분한 정보를 바탕으로 최적의 '임신 보험 가입 시기'를 결정하시길 바랍니다.