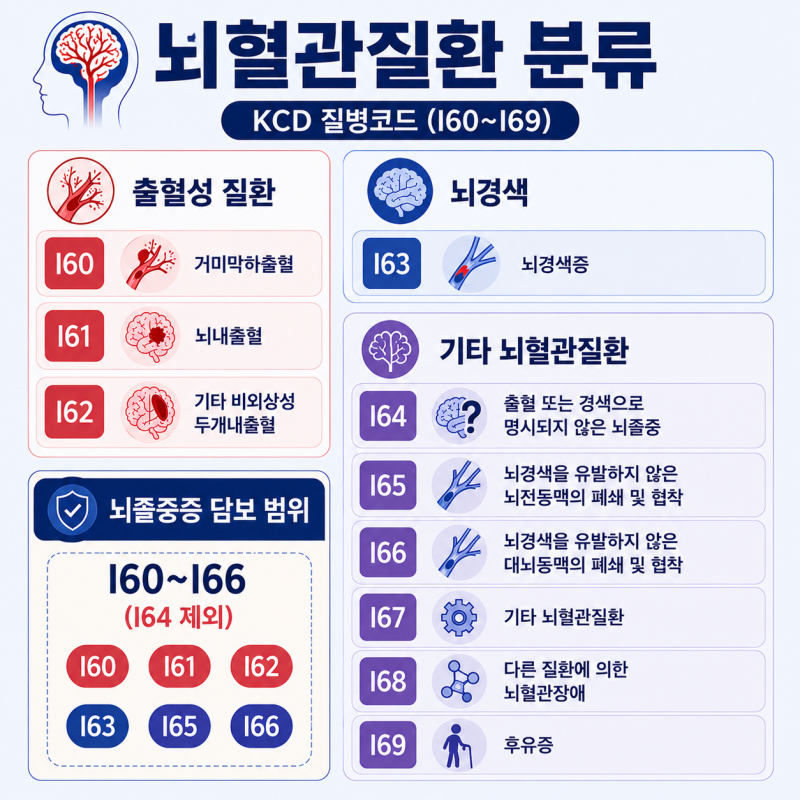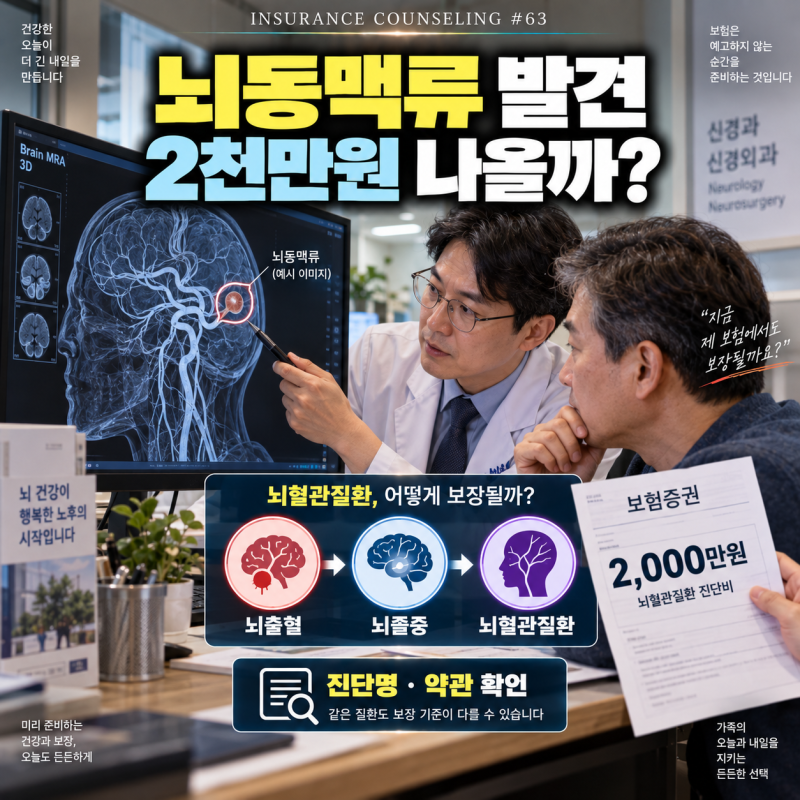

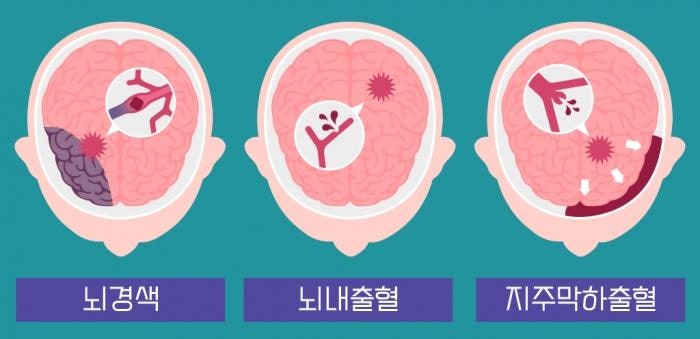
특정뇌혈관질환은 유전적 요인 외에 생활 습관, 대사, 혈관 상태 등 후천적 위험 요인의 누적으로 발병할 수 있습니다. 보험 약관상의 특정뇌혈관질환은 뇌내출혈, 지주막하출혈, 뇌경색 등 특정 코드로 열거된 질환군을 의미하며, 임상적 정의와 차이가 있습니다.
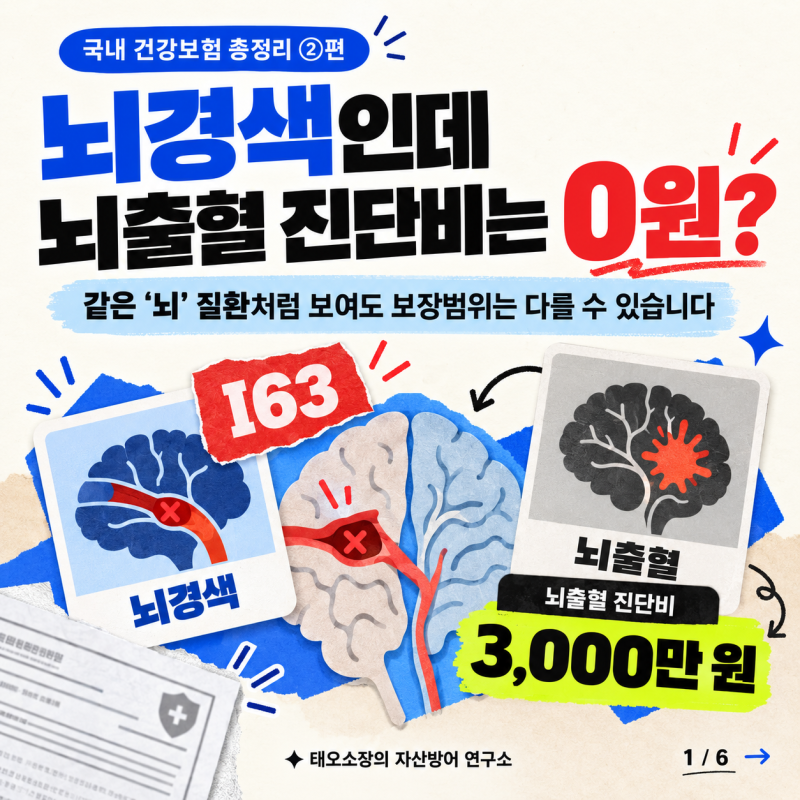
보험에서 '특정'이라는 단어가 붙으면 일반 뇌혈관질환보다 보장 범위가 좁아지고, 뇌경색(I63) 등 주요 질환이 제외되거나 지급률이 낮아질 수 있습니다.
많은 분들이 뇌혈관질환에 대한 대비책으로 보험 가입을 고려하지만, '특정뇌혈관질환'이라는 용어가 포함된 상품에는 예상치 못한 함정이 있을 수 있습니다.
일반적인 뇌혈관질환 보장과 달리, '특정'이라는 단어가 붙으면 보장 범위가 현저히 좁아져 소비자가 기대하는 만큼의 혜택을 받지 못할 가능성이 큽니다.
이는 보험 약관상 특정 코드로 열거된 질환군만을 보장하기 때문이며, 실제 임상에서 문제가 되는 다양한 뇌혈관 질환을 포괄하지 못할 수 있습니다.
특정뇌혈관질환은 가족력이 없어도 고혈압, 당뇨, 고지혈증, 흡연, 과음, 스트레스 등 후천적 위험 요인의 누적으로 발병할 수 있습니다.
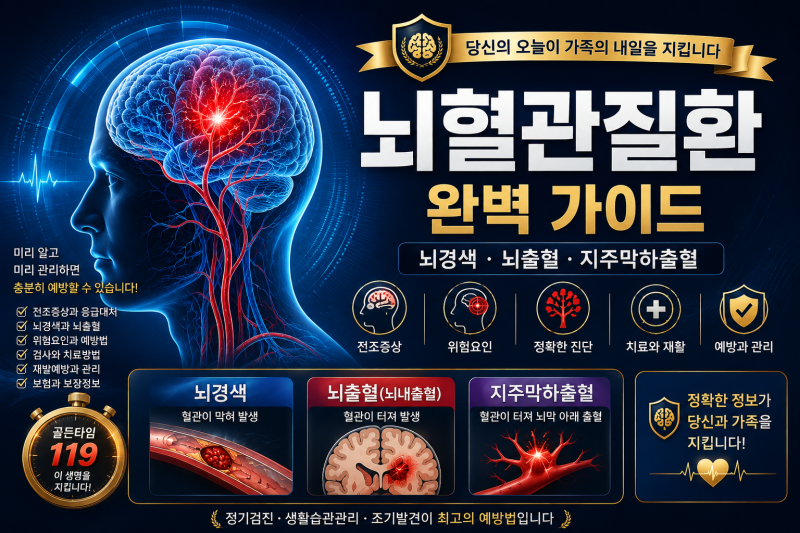
뇌내출혈, 지주막하출혈, 뇌경색 등이 대표적이며, 갑작스러운 팔다리 힘 빠짐, 언어 장애, 시야 이상, 극심한 두통 등 다양한 경고 신호를 보냅니다. 특히 몇 분 내 호전되는 일과성 허혈 발작(TIA)도 큰 뇌경색의 강력한 예고일 수 있어 절대 무시해서는 안 됩니다.
하지만 '특정뇌혈관질환' 보험은 뇌졸중보다 보장 범위가 넓다고 홍보될지라도, 실제로는 뇌경색(I63)과 같은 중요한 질병 코드가 제외되거나, 질병분류표 개정 시 추가되는 질병군에 대한 보장이 제한되는 경우가 많습니다.
결론적으로, '특정뇌혈관질환'이라는 문구가 포함된 보험 상품은 일반 뇌혈관질환 보장과 비교했을 때 보장 범위가 좁고, 진단비 지급 기준 또한 1년 이내 15%, 1년 초과 30% 지급 등 불리한 조건이 따를 수 있습니다.
따라서 뇌혈관질환 보험 가입 시에는 '특정'이라는 단어의 의미를 정확히 이해하고, 보장 범위가 가장 넓은 '뇌혈관질환' 담보로 준비하는 것이 현명합니다.
자신의 건강 상태와 가족력을 고려하여 충분한 보장을 받을 수 있도록 약관을 꼼꼼히 확인하고 전문가와 상담하는 것이 중요합니다.
보험에서 '특정'이라는 단어가 붙으면 일반 뇌혈관질환보다 보장 범위가 좁아지고, 뇌경색(I63) 등 주요 질환이 제외되거나 지급률이 낮아질 수 있습니다.
많은 분들이 뇌혈관질환에 대한 대비책으로 보험 가입을 고려하지만, '특정뇌혈관질환'이라는 용어가 포함된 상품에는 예상치 못한 함정이 있을 수 있습니다.
일반적인 뇌혈관질환 보장과 달리, '특정'이라는 단어가 붙으면 보장 범위가 현저히 좁아져 소비자가 기대하는 만큼의 혜택을 받지 못할 가능성이 큽니다.
이는 보험 약관상 특정 코드로 열거된 질환군만을 보장하기 때문이며, 실제 임상에서 문제가 되는 다양한 뇌혈관 질환을 포괄하지 못할 수 있습니다.
특정뇌혈관질환은 가족력이 없어도 고혈압, 당뇨, 고지혈증, 흡연, 과음, 스트레스 등 후천적 위험 요인의 누적으로 발병할 수 있습니다.
뇌내출혈, 지주막하출혈, 뇌경색 등이 대표적이며, 갑작스러운 팔다리 힘 빠짐, 언어 장애, 시야 이상, 극심한 두통 등 다양한 경고 신호를 보냅니다. 특히 몇 분 내 호전되는 일과성 허혈 발작(TIA)도 큰 뇌경색의 강력한 예고일 수 있어 절대 무시해서는 안 됩니다.
하지만 '특정뇌혈관질환' 보험은 뇌졸중보다 보장 범위가 넓다고 홍보될지라도, 실제로는 뇌경색(I63)과 같은 중요한 질병 코드가 제외되거나, 질병분류표 개정 시 추가되는 질병군에 대한 보장이 제한되는 경우가 많습니다.
결론적으로, '특정뇌혈관질환'이라는 문구가 포함된 보험 상품은 일반 뇌혈관질환 보장과 비교했을 때 보장 범위가 좁고, 진단비 지급 기준 또한 1년 이내 15%, 1년 초과 30% 지급 등 불리한 조건이 따를 수 있습니다.
따라서 뇌혈관질환 보험 가입 시에는 '특정'이라는 단어의 의미를 정확히 이해하고, 보장 범위가 가장 넓은 '뇌혈관질환' 담보로 준비하는 것이 현명합니다.
자신의 건강 상태와 가족력을 고려하여 충분한 보장을 받을 수 있도록 약관을 꼼꼼히 확인하고 전문가와 상담하는 것이 중요합니다.