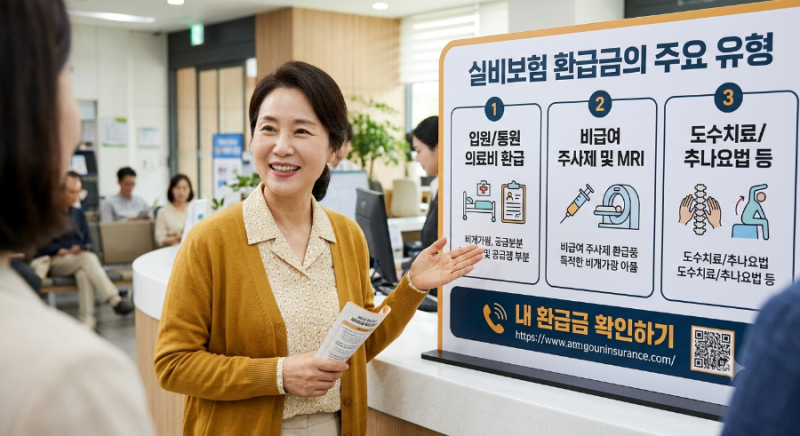
보험 해지 환급금은 가입한 보험사 앱, 홈페이지, 고객센터를 통해 정확히 조회할 수 있습니다. 납입 보험료 전액이 아닌 사업비와 위험보험료를 제외한 적립금에서 지급되므로 예상보다 적을 수 있습니다.
특히 가입 초기에는 환급금이 매우 적으며, 표준형, 저해지, 무해지 등 상품 유형별로 환급률이 크게 다릅니다. 보험 해지를 고민하는 많은 분들이 예상보다 적은 환급금에 당황하곤 합니다.
지금까지 납입한 보험료가 수백만 원인데, 막상 해지 환급금을 조회해보면 절반에도 못 미치는 경우가 허다하기 때문입니다.
이러한 상황을 미리 인지하고 현명하게 대처하기 위해서는 정확한 보험 해지 환급금 조회 방법과 함께 환급금이 적은 이유, 그리고 보험 상품 유형별 환급률의 차이를 이해하는 것이 중요합니다.
가장 정확한 해지 환급금은 가입한 보험사의 공식 앱, 홈페이지 또는 고객센터를 통해 본인 계약을 기준으로 조회할 수 있습니다. 각 보험사마다 메뉴 이름이 '계약관리', '해약환급금', '예상 해지환급금' 등으로 다를 수 있으니 유의해야 합니다.
조회 시에는 기준일과 납입 상태, 보험계약대출 유무, 세금 발생 여부 등을 꼼꼼히 확인해야 합니다. 만약 가입한 보험사를 모른다면 '내보험찾아줌' 서비스를 통해 가입 내역을 먼저 확인하는 것이 좋습니다.
변액보험의 경우 펀드 운용 실적에 따라 금액이 변동될 수 있으므로 조회 시점과 실제 해지 처리일의 금액이 달라질 수 있음을 인지해야 합니다. 보험 해지 환급금이 납입 보험료보다 적은 주된 이유는 보험료가 단순히 저축되는 것이 아니기 때문입니다.
보험료는 크게 위험보험료(보장 비용), 사업비(계약 체결 및 관리 비용), 그리고 저축보험료(적립 부분)로 구성됩니다. 해지 환급금은 주로 저축보험료에서 발생하며, 특히 가입 초기에는 사업비 비중이 높아 환급금이 없거나 매우 적을 수 있습니다.
또한, 표준형, 저해지환급형, 무해지환급형 등 보험 상품 유형에 따라 환급률 구조가 크게 다릅니다.
저해지나 무해지 상품은 납입 기간 중 해지 시 환급금이 현저히 낮거나 아예 없을 수 있으므로, 본인의 보험이 어떤 유형인지 정확히 파악하고 해지 결정을 내리는 것이 현명합니다.
특히 가입 초기에는 환급금이 매우 적으며, 표준형, 저해지, 무해지 등 상품 유형별로 환급률이 크게 다릅니다. 보험 해지를 고민하는 많은 분들이 예상보다 적은 환급금에 당황하곤 합니다.
지금까지 납입한 보험료가 수백만 원인데, 막상 해지 환급금을 조회해보면 절반에도 못 미치는 경우가 허다하기 때문입니다.
이러한 상황을 미리 인지하고 현명하게 대처하기 위해서는 정확한 보험 해지 환급금 조회 방법과 함께 환급금이 적은 이유, 그리고 보험 상품 유형별 환급률의 차이를 이해하는 것이 중요합니다.
가장 정확한 해지 환급금은 가입한 보험사의 공식 앱, 홈페이지 또는 고객센터를 통해 본인 계약을 기준으로 조회할 수 있습니다. 각 보험사마다 메뉴 이름이 '계약관리', '해약환급금', '예상 해지환급금' 등으로 다를 수 있으니 유의해야 합니다.
조회 시에는 기준일과 납입 상태, 보험계약대출 유무, 세금 발생 여부 등을 꼼꼼히 확인해야 합니다. 만약 가입한 보험사를 모른다면 '내보험찾아줌' 서비스를 통해 가입 내역을 먼저 확인하는 것이 좋습니다.
변액보험의 경우 펀드 운용 실적에 따라 금액이 변동될 수 있으므로 조회 시점과 실제 해지 처리일의 금액이 달라질 수 있음을 인지해야 합니다. 보험 해지 환급금이 납입 보험료보다 적은 주된 이유는 보험료가 단순히 저축되는 것이 아니기 때문입니다.
보험료는 크게 위험보험료(보장 비용), 사업비(계약 체결 및 관리 비용), 그리고 저축보험료(적립 부분)로 구성됩니다. 해지 환급금은 주로 저축보험료에서 발생하며, 특히 가입 초기에는 사업비 비중이 높아 환급금이 없거나 매우 적을 수 있습니다.
또한, 표준형, 저해지환급형, 무해지환급형 등 보험 상품 유형에 따라 환급률 구조가 크게 다릅니다.
저해지나 무해지 상품은 납입 기간 중 해지 시 환급금이 현저히 낮거나 아예 없을 수 있으므로, 본인의 보험이 어떤 유형인지 정확히 파악하고 해지 결정을 내리는 것이 현명합니다.