
실비보험은 여러 개 가입해도 실제 의료비 이상을 보상받을 수 없습니다. 이는 비례보상 원칙에 따라 보험금이 나누어 지급되기 때문이며, 보험료 낭비로 이어집니다. 불필요한 중복 가입을 확인하고 정리하면 연간 수십만 원의 보험료를 절약할 수 있습니다.
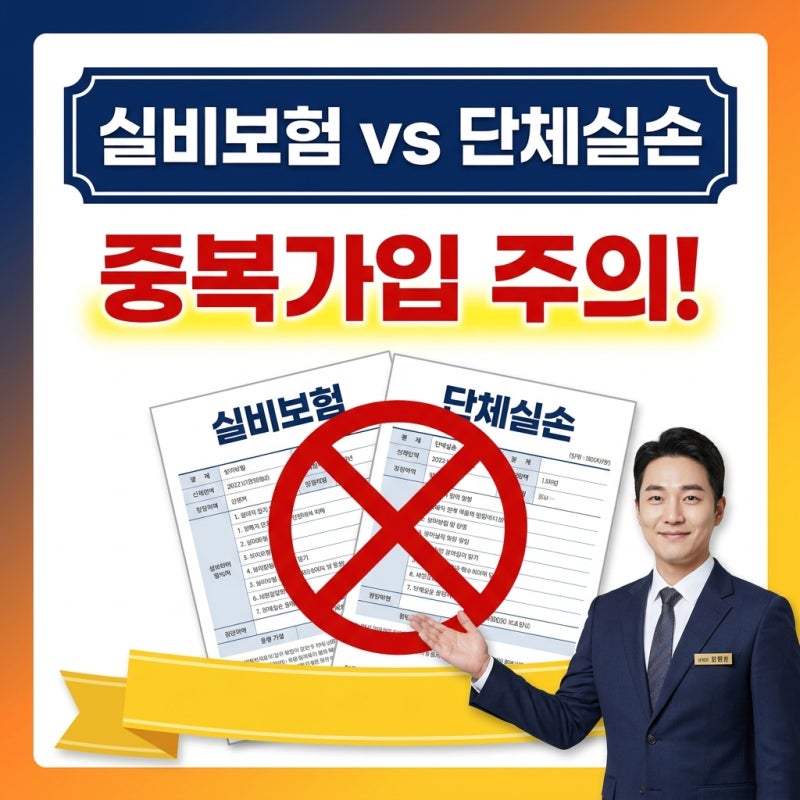
많은 분들이 실비보험을 여러 개 가입하면 더 많은 보장을 받을 수 있다고 오해하곤 합니다. 하지만 실비보험은 실제 발생한 의료비를 보상하는 상품이므로, 두 개 이상 가입하더라도 병원비 이상을 받을 수 없습니다.
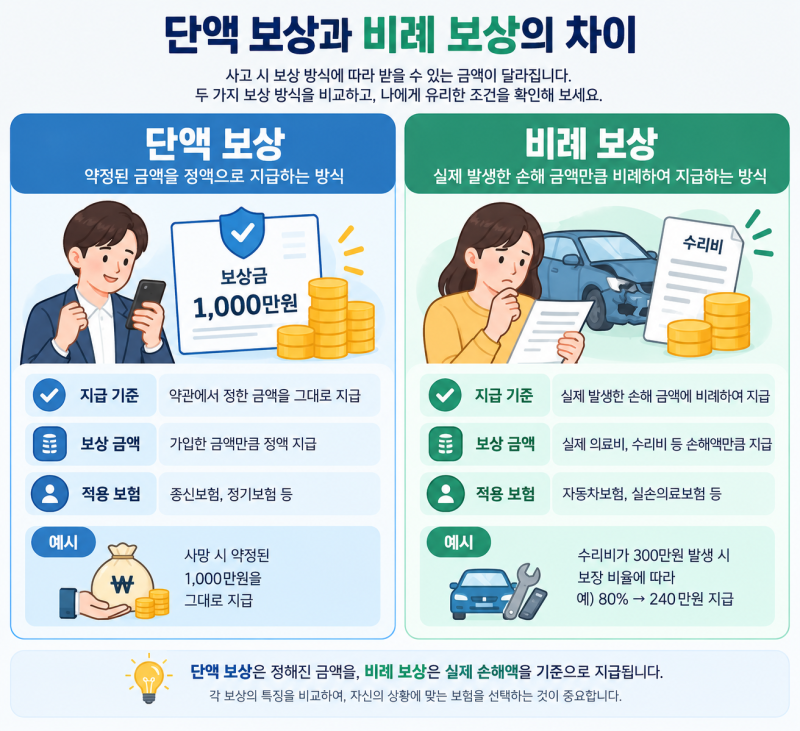
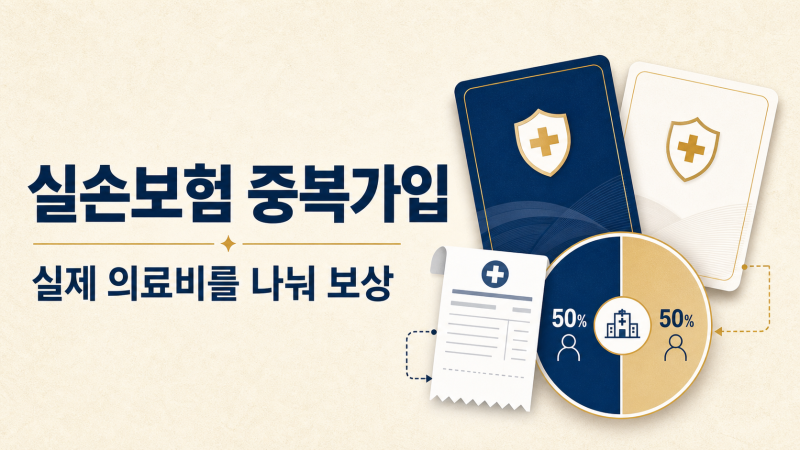
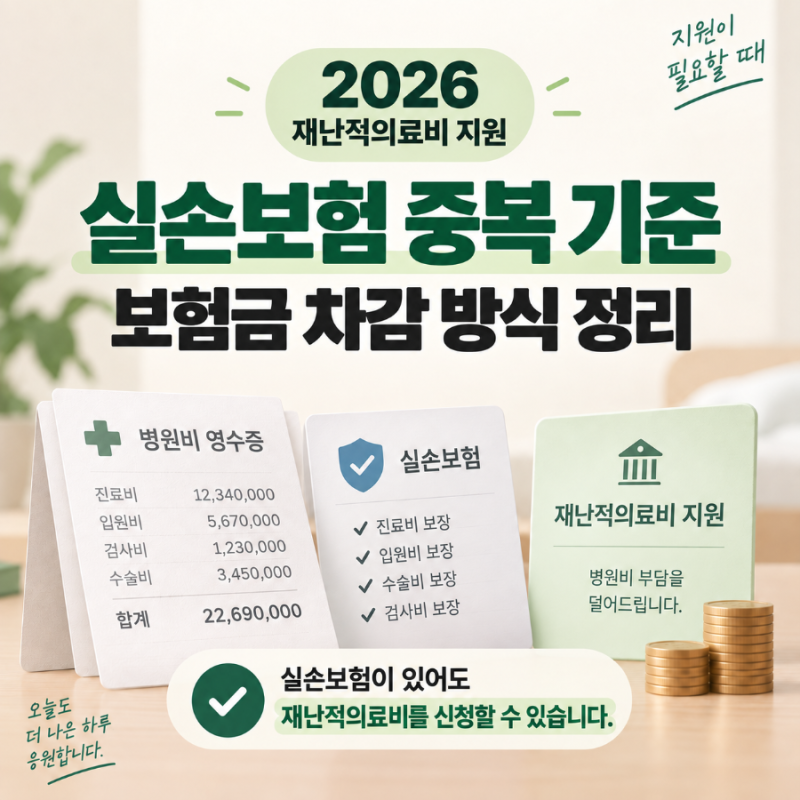
오히려 보험료만 이중으로 납부하여 연간 수십만 원의 불필요한 지출이 발생할 수 있어 주의가 필요합니다. 실비보험은 '비례보상' 원칙에 따라 실제 손해액만큼만 보장하며, 여러 보험사에 가입되어 있다면 각 보험사가 보상액을 나누어 지급합니다.
즉, 보험료는 두 배로 내도 보장 금액은 동일합니다. 본인의 실비보험 중복 가입 여부는 한국신용정보원의 크레딧포유나 내보험다모아 등에서 간편하게 확인할 수 있습니다.
단, 입원일당 특약과 같은 정액보상 상품은 실비와 별개로 중복 수령이 가능하니 혼동하지 않도록 유의해야 합니다. 합리적인 보험 생활을 위해 실비보험 가입 현황을 주기적으로 점검하는 것이 중요합니다.
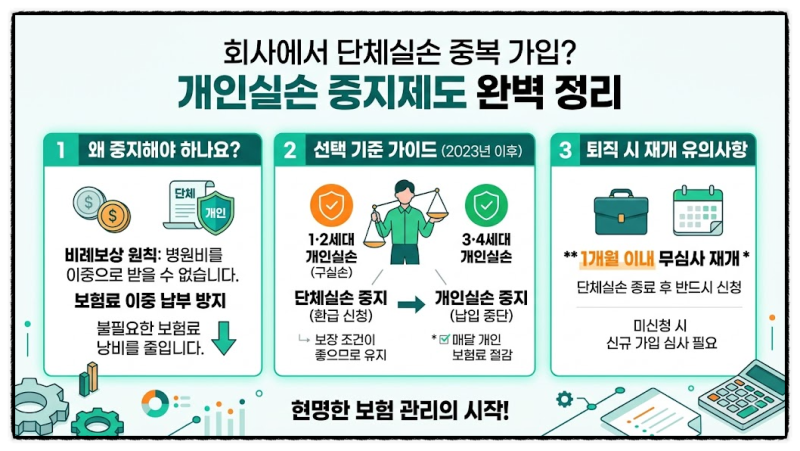
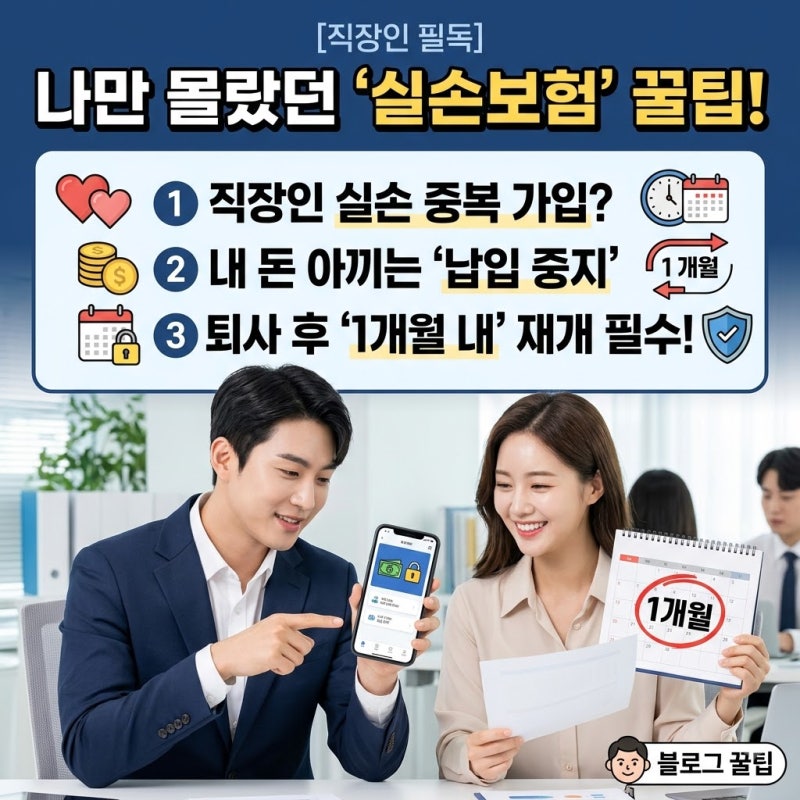
특히 직장인 단체 실손보험과 개인 실손보험을 동시에 가지고 있다면, 개인 실손 중지 제도를 활용하여 보험료를 절약하고 필요한 시점에 다시 재개하는 방안을 고려해볼 수 있습니다. 현명한 보험 관리를 통해 불필요한 지출을 막고 소중한 자산을 지키시길 바랍니다.
많은 분들이 실비보험을 여러 개 가입하면 더 많은 보장을 받을 수 있다고 오해하곤 합니다. 하지만 실비보험은 실제 발생한 의료비를 보상하는 상품이므로, 두 개 이상 가입하더라도 병원비 이상을 받을 수 없습니다.
오히려 보험료만 이중으로 납부하여 연간 수십만 원의 불필요한 지출이 발생할 수 있어 주의가 필요합니다. 실비보험은 '비례보상' 원칙에 따라 실제 손해액만큼만 보장하며, 여러 보험사에 가입되어 있다면 각 보험사가 보상액을 나누어 지급합니다.
즉, 보험료는 두 배로 내도 보장 금액은 동일합니다. 본인의 실비보험 중복 가입 여부는 한국신용정보원의 크레딧포유나 내보험다모아 등에서 간편하게 확인할 수 있습니다.
단, 입원일당 특약과 같은 정액보상 상품은 실비와 별개로 중복 수령이 가능하니 혼동하지 않도록 유의해야 합니다. 합리적인 보험 생활을 위해 실비보험 가입 현황을 주기적으로 점검하는 것이 중요합니다.
특히 직장인 단체 실손보험과 개인 실손보험을 동시에 가지고 있다면, 개인 실손 중지 제도를 활용하여 보험료를 절약하고 필요한 시점에 다시 재개하는 방안을 고려해볼 수 있습니다. 현명한 보험 관리를 통해 불필요한 지출을 막고 소중한 자산을 지키시길 바랍니다.