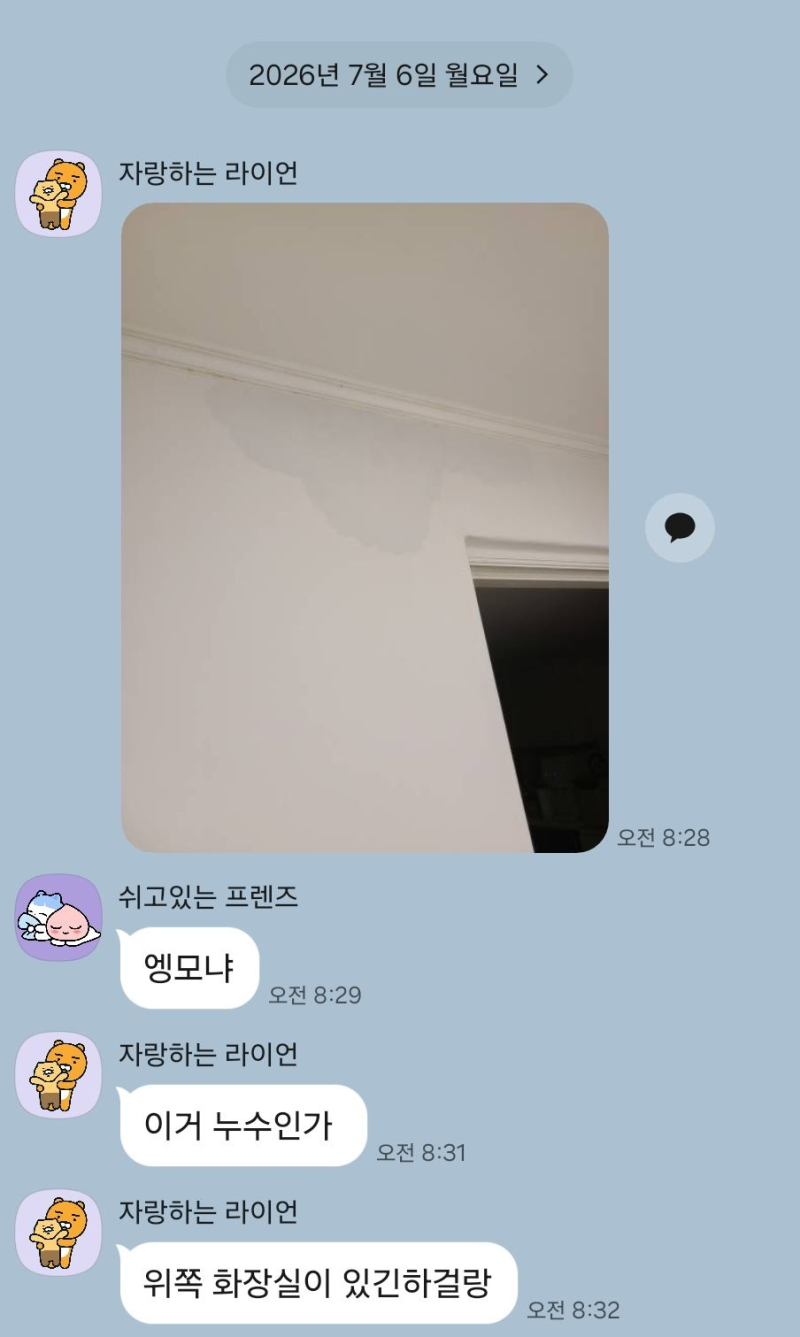
현대해상 누수 보험 청구 시 자기부담금 50만원은 가입 상품과 시기에 따라 달라지므로 보험증권 확인이 필수입니다. 누수 공사 전 반드시 사고 접수와 수리 전후 사진, 누수 원인 소견서, 공정별 견적서를 준비해야 합니다.
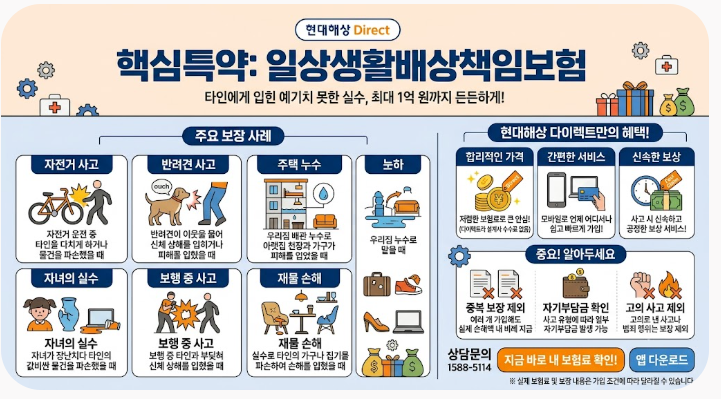
일상생활배상책임보험으로 누수 수리비를 보장받을 수 있으나, 단순 인테리어 업그레이드 비용은 제외될 수 있습니다. 갑작스러운 누수 발생은 당황스럽지만, 현대해상 누수 보험 청구를 통해 현명하게 대처할 수 있습니다.
특히 일상생활배상책임보험 특약이 있다면 아랫집 피해까지 보장받을 수 있어 큰 도움이 됩니다. 하지만 보험금 청구 과정에서 필요한 서류와 절차를 정확히 알지 못하면 불이익을 당할 수도 있으니 미리 숙지하는 것이 중요합니다.
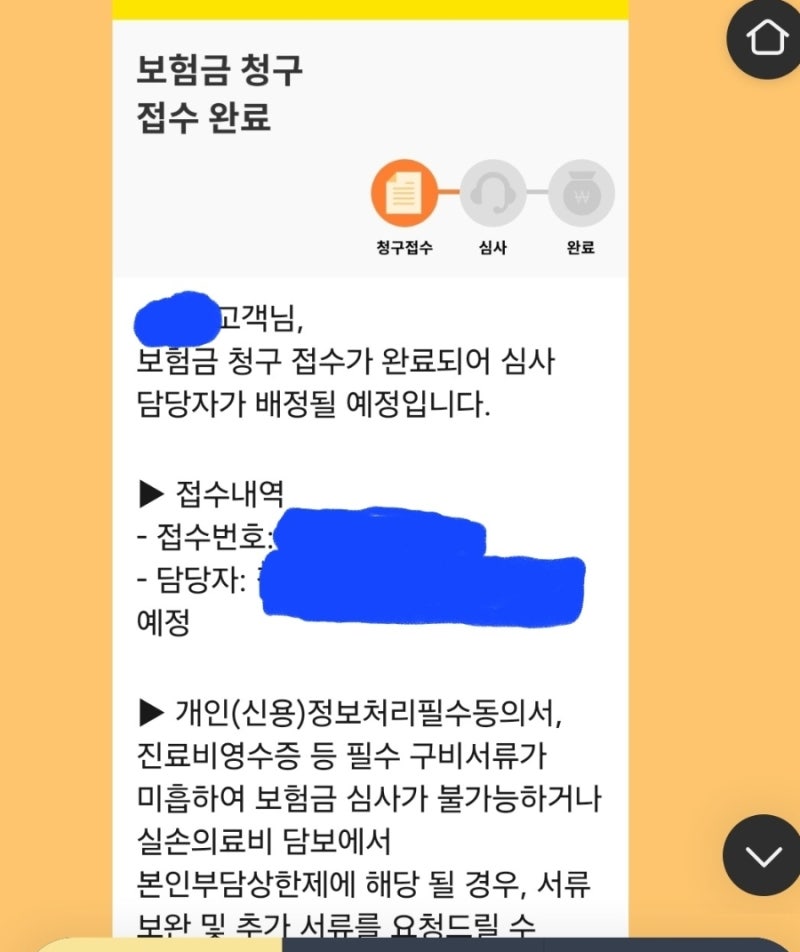
누수 보험금을 청구할 때는 수리 전후 현장 사진, 누수 원인과 위치가 명시된 업체 소견서, 그리고 공정별로 구분된 수리비 견적서가 핵심 서류입니다.
단순히 '일식'으로 처리된 견적서는 인정되지 않을 수 있으며, 공사 전에 반드시 보험사에 사고를 접수하고 사진을 충분히 남겨야 합니다.
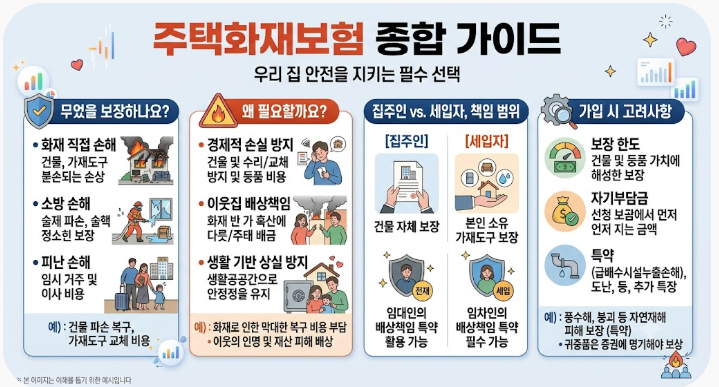
또한, 자기부담금 50만원이 모든 경우에 적용되는 것이 아니며, 가입한 담보와 상품에 따라 기준이 다르므로 본인의 보험증권을 직접 확인해야 합니다. 실제로 UBR 욕실 누수로 500만원대 견적이 나왔지만, 일상생활배상책임보험으로 해결한 사례도 있습니다.
이때는 가해자(보험 가입자)가 먼저 공사대금을 업체에 지급한 후, 영수증과 결제 내역, 공사 전후 사진을 첨부하여 보험금을 청구하는 방식으로 진행됩니다.
누수와 무관한 인테리어 업그레이드 비용은 보장에서 제외될 수 있으니, 정확한 보장 범위를 확인하고 필요한 서류를 꼼꼼히 준비하여 현대해상 누수 보험을 효과적으로 활용하시길 바랍니다.
일상생활배상책임보험으로 누수 수리비를 보장받을 수 있으나, 단순 인테리어 업그레이드 비용은 제외될 수 있습니다. 갑작스러운 누수 발생은 당황스럽지만, 현대해상 누수 보험 청구를 통해 현명하게 대처할 수 있습니다.
특히 일상생활배상책임보험 특약이 있다면 아랫집 피해까지 보장받을 수 있어 큰 도움이 됩니다. 하지만 보험금 청구 과정에서 필요한 서류와 절차를 정확히 알지 못하면 불이익을 당할 수도 있으니 미리 숙지하는 것이 중요합니다.
누수 보험금을 청구할 때는 수리 전후 현장 사진, 누수 원인과 위치가 명시된 업체 소견서, 그리고 공정별로 구분된 수리비 견적서가 핵심 서류입니다.
단순히 '일식'으로 처리된 견적서는 인정되지 않을 수 있으며, 공사 전에 반드시 보험사에 사고를 접수하고 사진을 충분히 남겨야 합니다.
또한, 자기부담금 50만원이 모든 경우에 적용되는 것이 아니며, 가입한 담보와 상품에 따라 기준이 다르므로 본인의 보험증권을 직접 확인해야 합니다. 실제로 UBR 욕실 누수로 500만원대 견적이 나왔지만, 일상생활배상책임보험으로 해결한 사례도 있습니다.
이때는 가해자(보험 가입자)가 먼저 공사대금을 업체에 지급한 후, 영수증과 결제 내역, 공사 전후 사진을 첨부하여 보험금을 청구하는 방식으로 진행됩니다.
누수와 무관한 인테리어 업그레이드 비용은 보장에서 제외될 수 있으니, 정확한 보장 범위를 확인하고 필요한 서류를 꼼꼼히 준비하여 현대해상 누수 보험을 효과적으로 활용하시길 바랍니다.