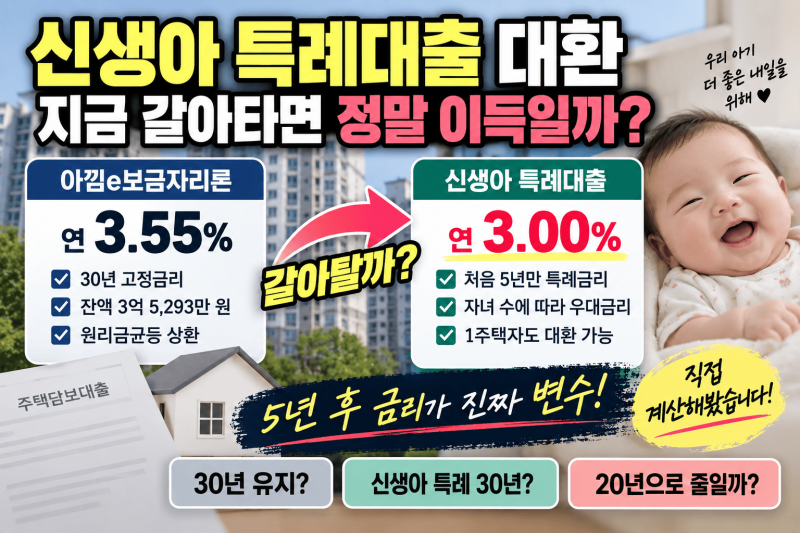


신생아 특례대출로 기존 주택담보대출을 대환할 때는 중도상환수수료, 인지세 등 숨은 비용을 반드시 고려해야 합니다. 특히 30년 고정금리 3.55%와 같은 낮은 금리의 기존 대출을 포기할 경우, 특례대출의 단기적 금리 이점만으로는 장기적 손익을 판단하기 어렵습니다.
대환은 기존 대출의 용도가 주택 구입자금이어야 하며, 1주택자도 신청 가능하지만 소득, 자산, 주택 가격 등 복합적인 조건을 종합적으로 검토해야 합니다.
신생아 특례대출은 낮은 금리로 기존 주택담보대출을 대환할 수 있는 매력적인 기회로 보이지만, 단순히 금리 차이만 보고 결정해서는 안 됩니다. 많은 가구가 기존 대출의 이자 부담을 줄이고자 대환을 고려하지만, 이때 간과하기 쉬운 숨은 비용과 조건들이 존재합니다.
특히 기존 대출의 중도상환수수료는 물론, 인지세, 국민주택채권 매입비, 감정비용 등 여러 부대 비용까지 함께 따져봐야 실제 이득 여부를 정확히 판단할 수 있습니다. 대환을 검토할 때 가장 중요한 부분 중 하나는 기존 주택담보대출의 성격입니다.
신생아 특례대출 대환은 기존 대출이 주택 구입자금 용도였을 때만 가능하며, 생활안정자금이나 사업자금 용도의 대출은 대상에서 제외됩니다.
또한, 현재 30년 고정금리 3.55%와 같이 낮은 금리를 적용받고 있다면, 특례대출의 초기 금리가 더 낮더라도 장기적인 금리 변동 위험을 다시 떠안게 될 수 있습니다.
따라서 특례금리 적용 기간 이후의 금리까지 고려하여 만기별 손익을 면밀히 비교하는 것이 필수적입니다.
신생아 특례대출 대환은 1주택자도 일정 조건을 충족하면 신청할 수 있지만, 출산 시점, 부부합산 소득, 순자산, 주택 가격 및 면적, 그리고 실제 대출 가능 금액 등 다양한 조건을 종합적으로 확인해야 합니다.
최대 4억 원이라는 대출 한도가 무조건 적용되는 것이 아니므로, 기존 대출 잔액, 담보가치, 소득, LTV 등을 반영한 실제 가능 금액을 정확히 파악해야 합니다.
이처럼 복잡한 조건들을 모두 고려하여 신중하게 접근해야만 신생아 특례대출 대환을 통해 실질적인 재정적 이득을 얻을 수 있습니다.
대환은 기존 대출의 용도가 주택 구입자금이어야 하며, 1주택자도 신청 가능하지만 소득, 자산, 주택 가격 등 복합적인 조건을 종합적으로 검토해야 합니다.
신생아 특례대출은 낮은 금리로 기존 주택담보대출을 대환할 수 있는 매력적인 기회로 보이지만, 단순히 금리 차이만 보고 결정해서는 안 됩니다. 많은 가구가 기존 대출의 이자 부담을 줄이고자 대환을 고려하지만, 이때 간과하기 쉬운 숨은 비용과 조건들이 존재합니다.
특히 기존 대출의 중도상환수수료는 물론, 인지세, 국민주택채권 매입비, 감정비용 등 여러 부대 비용까지 함께 따져봐야 실제 이득 여부를 정확히 판단할 수 있습니다. 대환을 검토할 때 가장 중요한 부분 중 하나는 기존 주택담보대출의 성격입니다.
신생아 특례대출 대환은 기존 대출이 주택 구입자금 용도였을 때만 가능하며, 생활안정자금이나 사업자금 용도의 대출은 대상에서 제외됩니다.
또한, 현재 30년 고정금리 3.55%와 같이 낮은 금리를 적용받고 있다면, 특례대출의 초기 금리가 더 낮더라도 장기적인 금리 변동 위험을 다시 떠안게 될 수 있습니다.
따라서 특례금리 적용 기간 이후의 금리까지 고려하여 만기별 손익을 면밀히 비교하는 것이 필수적입니다.
신생아 특례대출 대환은 1주택자도 일정 조건을 충족하면 신청할 수 있지만, 출산 시점, 부부합산 소득, 순자산, 주택 가격 및 면적, 그리고 실제 대출 가능 금액 등 다양한 조건을 종합적으로 확인해야 합니다.
최대 4억 원이라는 대출 한도가 무조건 적용되는 것이 아니므로, 기존 대출 잔액, 담보가치, 소득, LTV 등을 반영한 실제 가능 금액을 정확히 파악해야 합니다.
이처럼 복잡한 조건들을 모두 고려하여 신중하게 접근해야만 신생아 특례대출 대환을 통해 실질적인 재정적 이득을 얻을 수 있습니다.