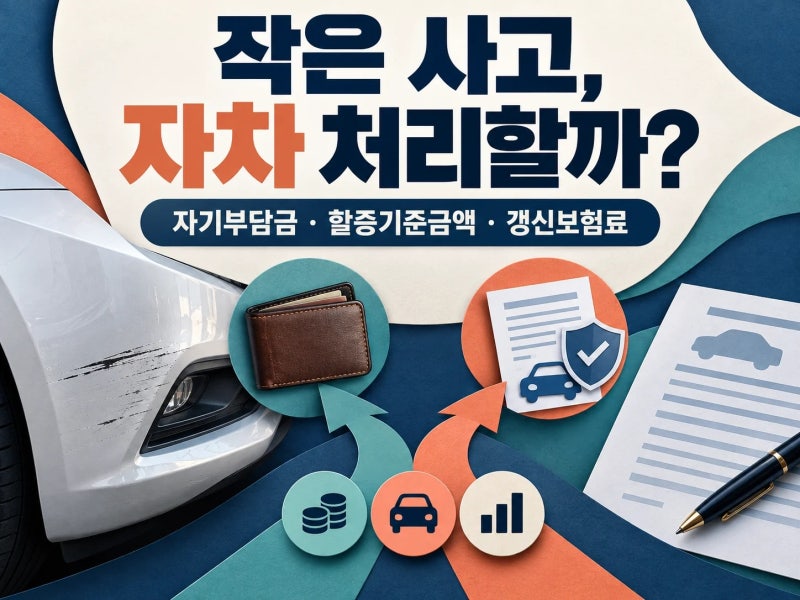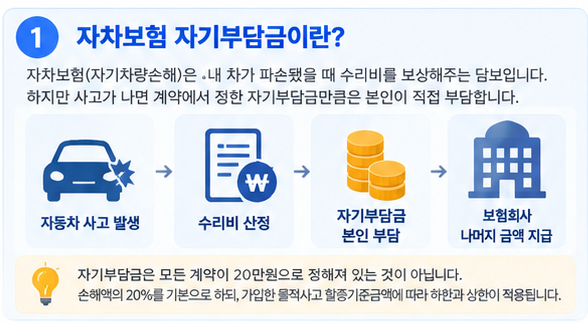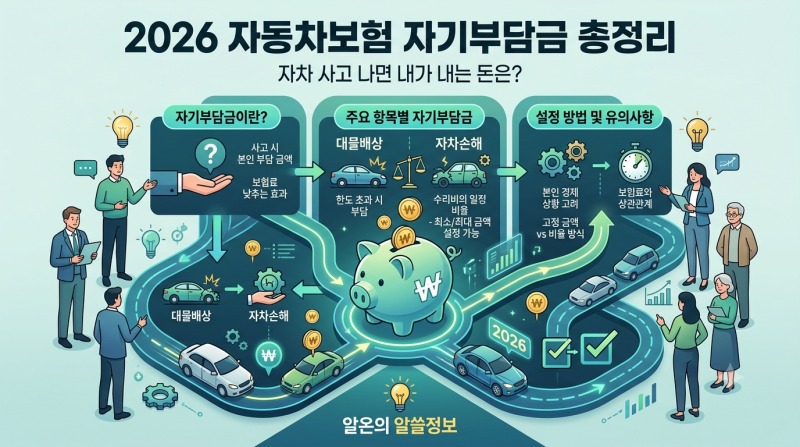
자차 보험처리 시 수리비 전액이 아닌 자기부담금을 본인이 부담하며, 이는 최소 20만원에서 최대 50만원까지 설정될 수 있습니다. 물적사고 할증기준금액 200만원 이하 사고라도 무사고 할인 유예 및 사고 건수 할증으로 보험료가 실질적으로 인상될 수 있습니다.
작은 흠집이나 소액 수리 시에는 자기부담금과 향후 보험료 영향을 고려하여 자비 수리와 보험 처리를 신중하게 비교해야 합니다. 운전 중 사고로 내 차가 손상되면 '자차 보험처리 자기부담금'과 보험료 할증 여부가 큰 고민입니다.
특히 '수리비 200만원 이하는 할증이 없다'는 속설 때문에 무심코 보험 처리를 선택하는 경우가 많지만, 이는 절반만 맞는 이야기입니다. 소액 사고라도 보험료에 예상치 못한 영향을 줄 수 있으니, 정확한 정보를 아는 것이 중요합니다.
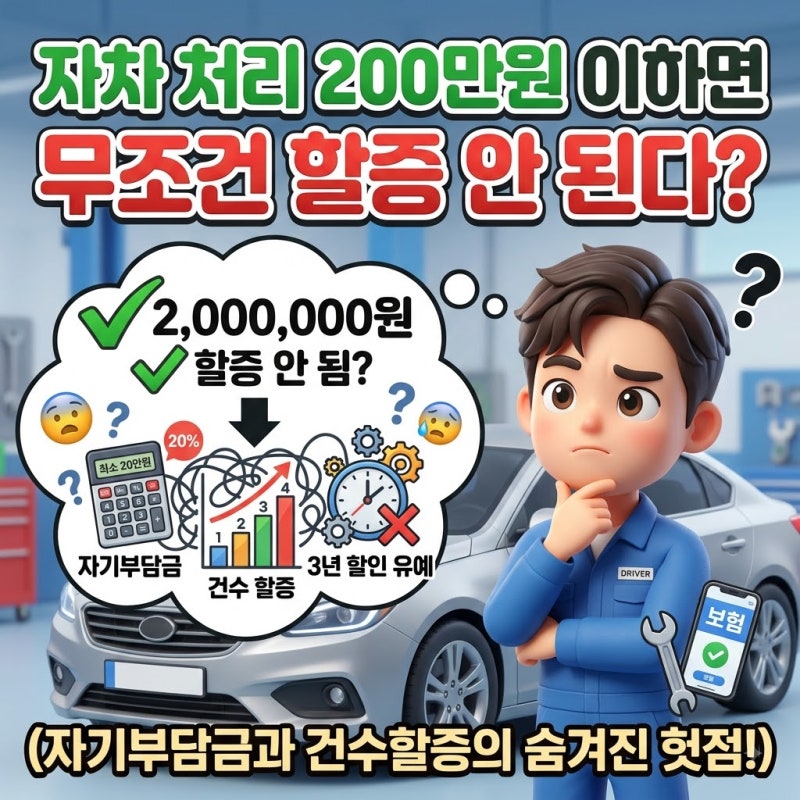
자동차보험의 물적사고 할증기준금액 200만원은 총 수리비 초과 시 보험 등급이 강등되는 기준입니다. 하지만 200만원 이하의 소액 사고라도 '할인 유예'와 '건수 할증'이라는 숨겨진 불이익이 따릅니다.
할인 유예는 무사고 시 받던 보험료 할인이 3년간 중단되는 것이고, 건수 할증은 최근 3년 내 사고가 2건 이상 발생 시 수리비 액수와 무관하게 보험료가 대폭 인상될 수 있습니다. 자차 보험처리 시에는 수리비의 일정 부분을 본인이 부담하는 '자기부담금'이 발생합니다.
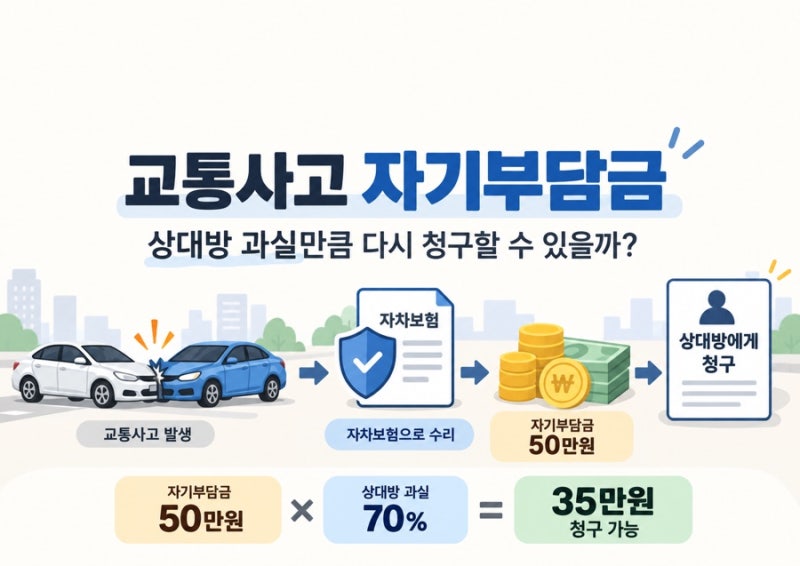
이는 보통 손해액의 20%로, 최소 20만원에서 최대 50만원 사이로 설정됩니다. 자기부담금은 이번 사고 수리비 중 내가 내는 돈이며, 다음 갱신 시 보험료 할증과는 별개의 개념입니다.
따라서 경미한 사고 수리 시에는 자기부담금뿐 아니라 할인 유예와 건수 할증으로 인한 장기적인 보험료 인상 효과까지 종합적으로 판단해야 합니다. 자신의 보험 증권을 확인하여 정확한 자기부담금 조건과 할증 기준을 이해하고 신중하게 결정하시길 바랍니다.
작은 흠집이나 소액 수리 시에는 자기부담금과 향후 보험료 영향을 고려하여 자비 수리와 보험 처리를 신중하게 비교해야 합니다. 운전 중 사고로 내 차가 손상되면 '자차 보험처리 자기부담금'과 보험료 할증 여부가 큰 고민입니다.
특히 '수리비 200만원 이하는 할증이 없다'는 속설 때문에 무심코 보험 처리를 선택하는 경우가 많지만, 이는 절반만 맞는 이야기입니다. 소액 사고라도 보험료에 예상치 못한 영향을 줄 수 있으니, 정확한 정보를 아는 것이 중요합니다.
자동차보험의 물적사고 할증기준금액 200만원은 총 수리비 초과 시 보험 등급이 강등되는 기준입니다. 하지만 200만원 이하의 소액 사고라도 '할인 유예'와 '건수 할증'이라는 숨겨진 불이익이 따릅니다.
할인 유예는 무사고 시 받던 보험료 할인이 3년간 중단되는 것이고, 건수 할증은 최근 3년 내 사고가 2건 이상 발생 시 수리비 액수와 무관하게 보험료가 대폭 인상될 수 있습니다. 자차 보험처리 시에는 수리비의 일정 부분을 본인이 부담하는 '자기부담금'이 발생합니다.
이는 보통 손해액의 20%로, 최소 20만원에서 최대 50만원 사이로 설정됩니다. 자기부담금은 이번 사고 수리비 중 내가 내는 돈이며, 다음 갱신 시 보험료 할증과는 별개의 개념입니다.
따라서 경미한 사고 수리 시에는 자기부담금뿐 아니라 할인 유예와 건수 할증으로 인한 장기적인 보험료 인상 효과까지 종합적으로 판단해야 합니다. 자신의 보험 증권을 확인하여 정확한 자기부담금 조건과 할증 기준을 이해하고 신중하게 결정하시길 바랍니다.