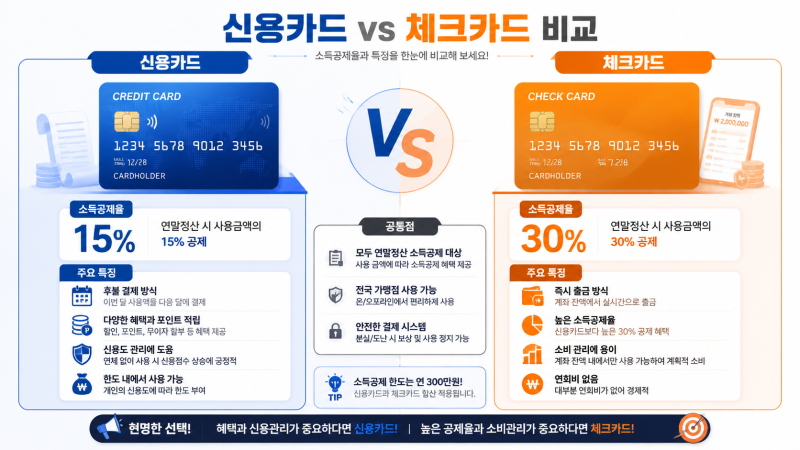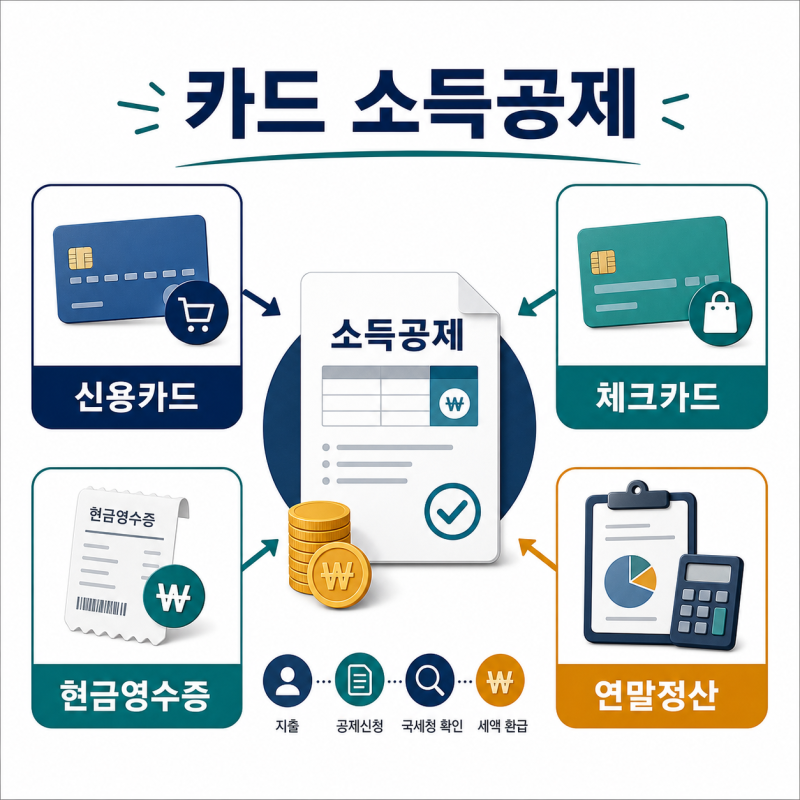
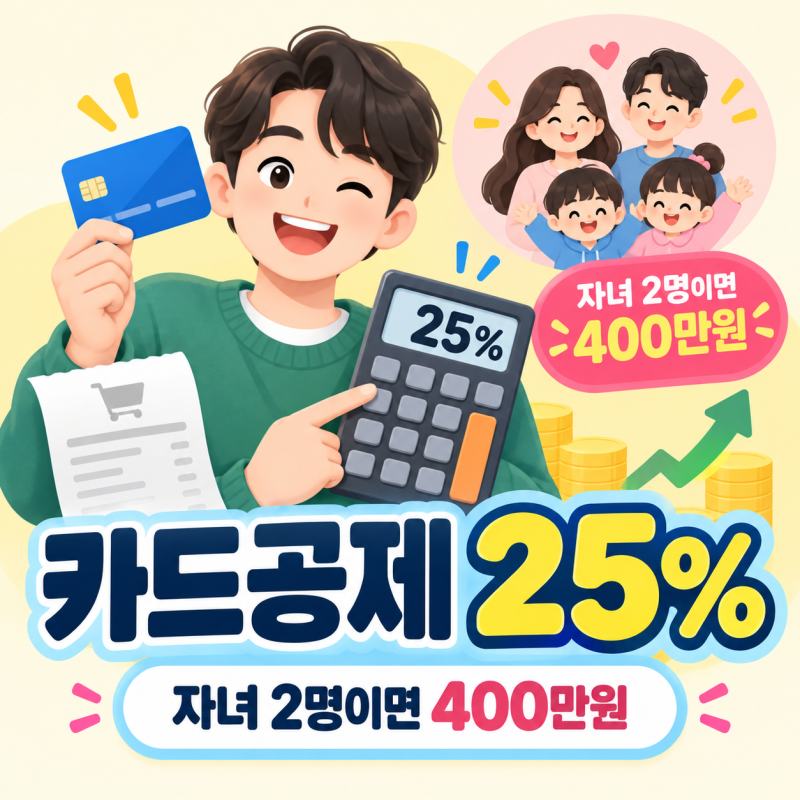
연말정산 카드 소득공제는 총급여의 25%를 초과한 금액부터 적용됩니다. 총급여 25%까지는 신용카드를 사용해 혜택을 챙기고, 이후에는 공제율이 2배 높은 체크카드로 전환하는 것이 유리합니다.
맞벌이 부부는 소득이 적은 배우자 카드를 집중 사용하면 환급액을 극대화할 수 있습니다. 연말정산 환급액은 카드 사용 방식에 따라 크게 달라집니다.
단순히 신용카드 혜택이나 체크카드 공제율만 좇기보다, 국세청 소득공제 계산 방식을 이해하고 자신에게 맞는 황금비율을 찾는 것이 중요합니다. 이 전략적 접근이 13월의 월급을 결정합니다. 연말정산 카드 소득공제의 핵심은 '총급여액의 25% 문턱'입니다.
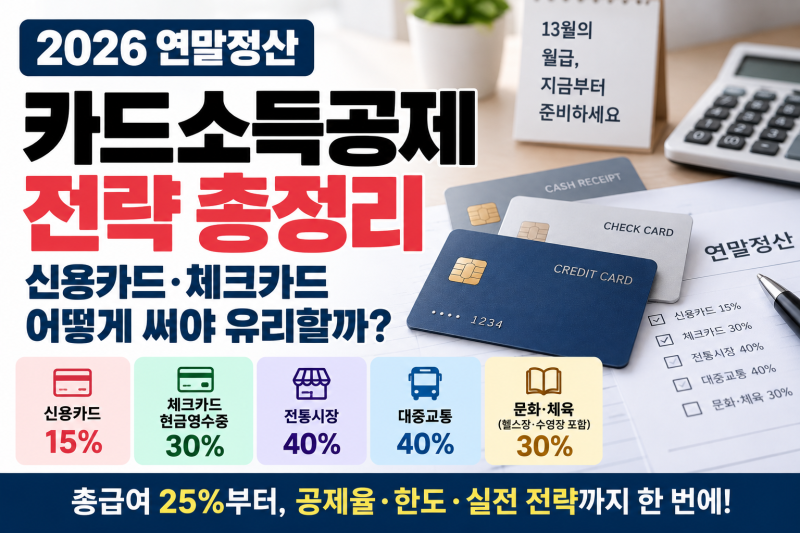
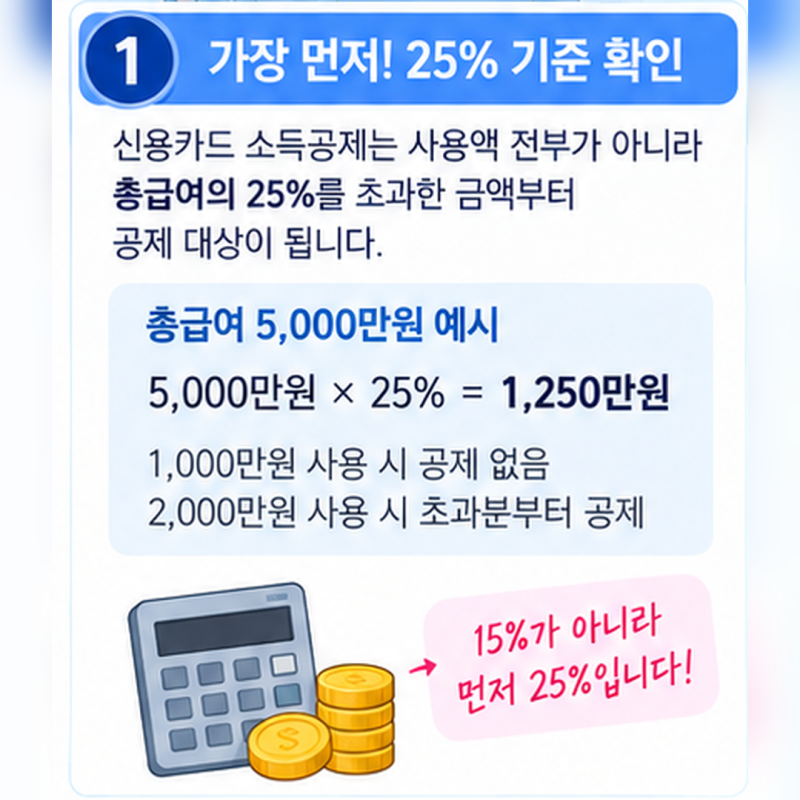
1년간 사용액 중 총급여의 25%를 초과한 금액부터 소득공제가 적용됩니다. 25%까지는 국세청이 공제율 낮은 신용카드 사용액부터 차감하므로, 할인·포인트 혜택 좋은 신용카드를 집중 사용하는 것이 유리합니다.
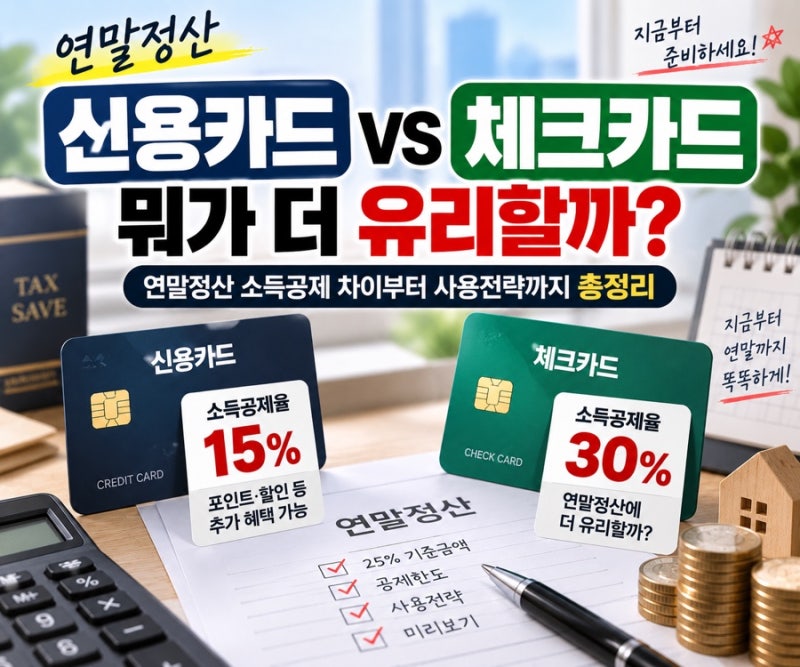
문턱을 넘어서면 공제율 15% 신용카드보다 30%인 연말정산 소득공제 체크카드나 현금영수증을 사용하는 것이 환급액 극대화의 비결입니다. 자신의 총급여 25% 기준액을 파악하고, 그 금액까지는 신용카드를 활용하세요.
이후에는 공제율이 두 배 높은 체크카드나 현금영수증으로 결제 수단을 전환해야 합니다. 맞벌이 부부는 소득이 적은 배우자 카드를 집중 사용하는 것이 현명합니다. 이 전략적인 카드 사용으로 연말정산 혜택을 최대한 누리시길 바랍니다.
맞벌이 부부는 소득이 적은 배우자 카드를 집중 사용하면 환급액을 극대화할 수 있습니다. 연말정산 환급액은 카드 사용 방식에 따라 크게 달라집니다.
단순히 신용카드 혜택이나 체크카드 공제율만 좇기보다, 국세청 소득공제 계산 방식을 이해하고 자신에게 맞는 황금비율을 찾는 것이 중요합니다. 이 전략적 접근이 13월의 월급을 결정합니다. 연말정산 카드 소득공제의 핵심은 '총급여액의 25% 문턱'입니다.
1년간 사용액 중 총급여의 25%를 초과한 금액부터 소득공제가 적용됩니다. 25%까지는 국세청이 공제율 낮은 신용카드 사용액부터 차감하므로, 할인·포인트 혜택 좋은 신용카드를 집중 사용하는 것이 유리합니다.
문턱을 넘어서면 공제율 15% 신용카드보다 30%인 연말정산 소득공제 체크카드나 현금영수증을 사용하는 것이 환급액 극대화의 비결입니다. 자신의 총급여 25% 기준액을 파악하고, 그 금액까지는 신용카드를 활용하세요.
이후에는 공제율이 두 배 높은 체크카드나 현금영수증으로 결제 수단을 전환해야 합니다. 맞벌이 부부는 소득이 적은 배우자 카드를 집중 사용하는 것이 현명합니다. 이 전략적인 카드 사용으로 연말정산 혜택을 최대한 누리시길 바랍니다.