
청년도약계좌는 5년 만기 상품으로, 중도인출은 불가하며 중도해지는 계좌를 닫는 것을 의미합니다. 계좌를 유지하며 급전을 마련하려면 예금담보대출을 활용할 수 있으며, 특별중도해지 사유에 해당하면 혜택을 지킬 수 있습니다.
3년 미만 일반 해지 시 정부기여금과 비과세 혜택을 모두 잃게 되므로 신중한 결정이 필요합니다. 청년도약계좌는 청년들의 자산 형성을 돕는 5년 만기 정책 금융 상품입니다.
급전이 필요할 때 '중도인출'을 고려하지만, 이는 일반 적금처럼 자유롭게 돈을 빼 쓰는 구조가 아닙니다. '인출'은 계좌 유지 후 일부 금액만 빼는 것을, '해지'는 계좌 자체를 완전히 닫는 것을 의미합니다.
목돈을 묶는 대신 정부기여금과 비과세 혜택을 제공하므로, 이 전제를 이해하는 것이 중요합니다. 계좌를 깨지 않고 급하게 돈이 필요하다면, 납입액을 담보로 대출받는 '예금담보대출'을 활용할 수 있습니다. 이는 계좌 유지와 정부기여금 자격 유지를 동시에 가능하게 합니다.
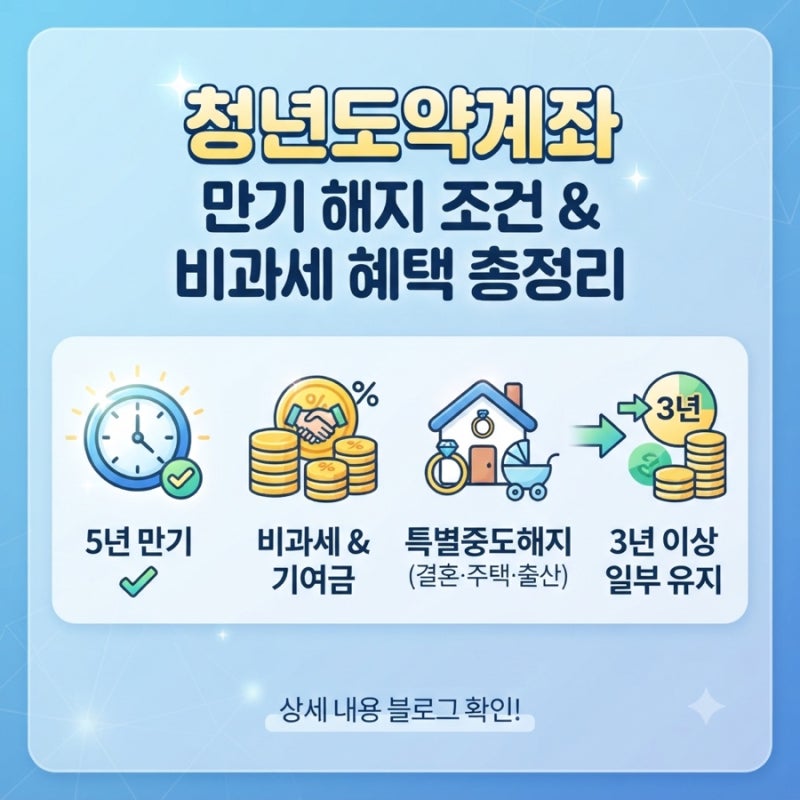
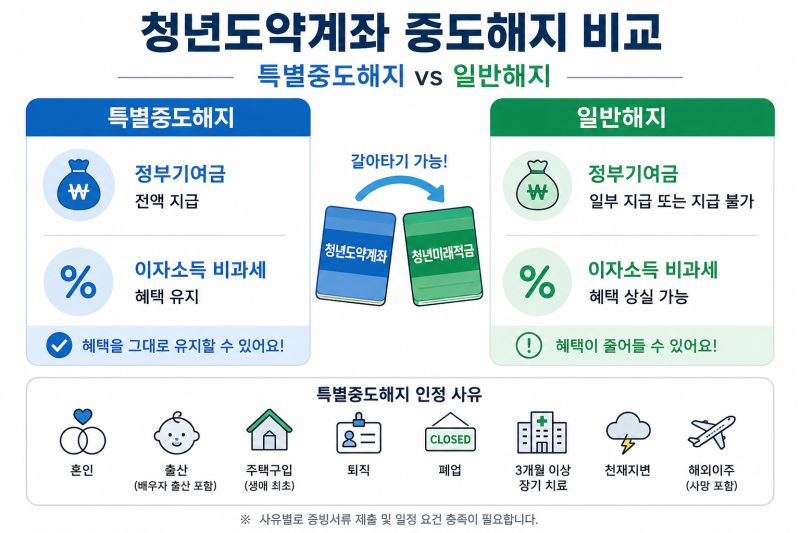
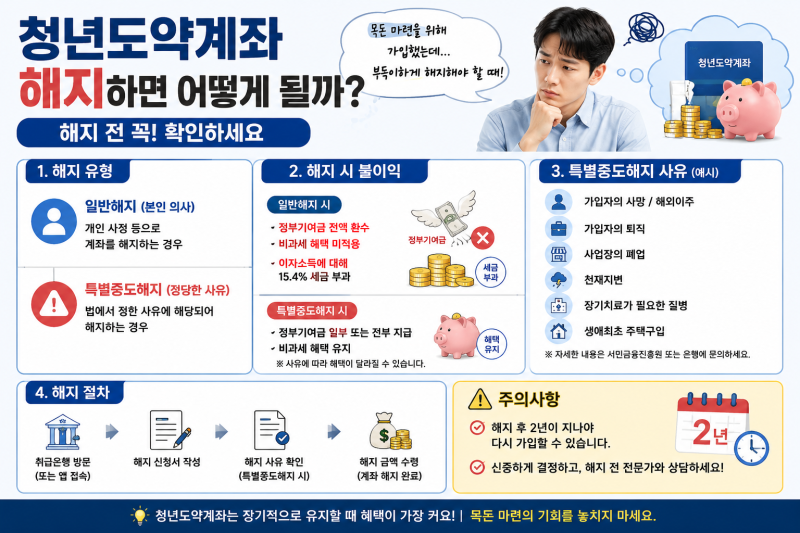
또한, 질병, 사망, 해외 이주, 생애최초 주택 구입 등 특정 사유 시 '특별중도해지'를 통해 정부기여금과 비과세 혜택을 손실 없이 유지할 수 있습니다. 해당 사유와 증빙 서류는 은행이나 서민금융진흥원에서 확인해야 합니다.
특별한 사유 없는 일반 중도해지는 큰 손해를 초래합니다. 특히 3년 미만 해지 시 정부기여금을 전혀 받지 못하며, 이자소득 비과세 혜택도 사라져 세금이 부과됩니다.
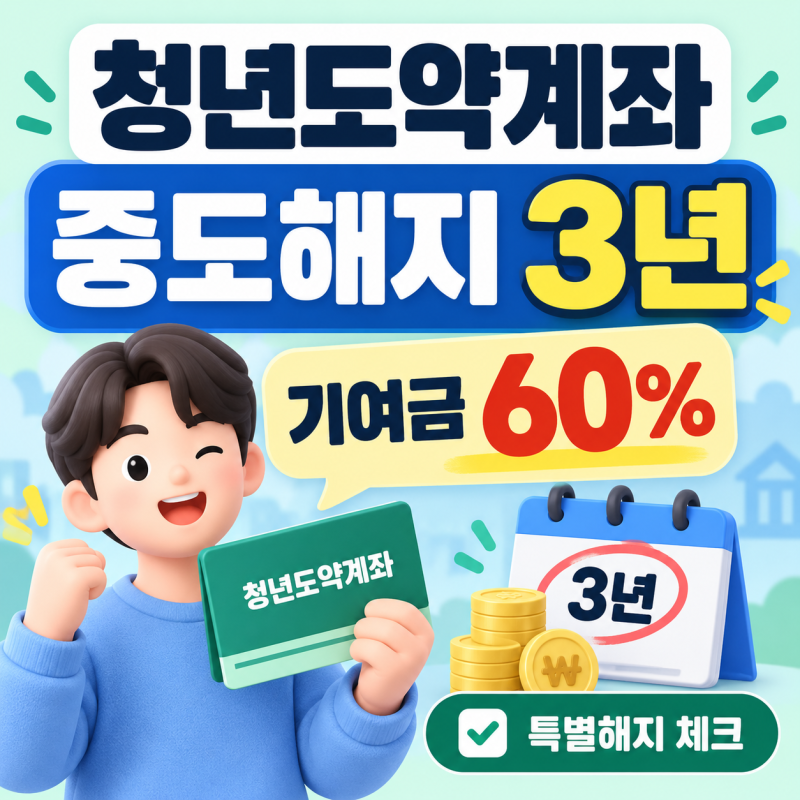
반면 3년 이상 유지 후 해지하면 정부기여금의 일부(약 60%)와 비과세 혜택을 유지할 수 있어 손실을 줄일 수 있습니다. 따라서 중도해지 결정 전에는 만기 유지, 예금담보대출, 특별중도해지 조건 등을 면밀히 비교하여 신중하게 판단해야 합니다.
3년 미만 일반 해지 시 정부기여금과 비과세 혜택을 모두 잃게 되므로 신중한 결정이 필요합니다. 청년도약계좌는 청년들의 자산 형성을 돕는 5년 만기 정책 금융 상품입니다.
급전이 필요할 때 '중도인출'을 고려하지만, 이는 일반 적금처럼 자유롭게 돈을 빼 쓰는 구조가 아닙니다. '인출'은 계좌 유지 후 일부 금액만 빼는 것을, '해지'는 계좌 자체를 완전히 닫는 것을 의미합니다.
목돈을 묶는 대신 정부기여금과 비과세 혜택을 제공하므로, 이 전제를 이해하는 것이 중요합니다. 계좌를 깨지 않고 급하게 돈이 필요하다면, 납입액을 담보로 대출받는 '예금담보대출'을 활용할 수 있습니다. 이는 계좌 유지와 정부기여금 자격 유지를 동시에 가능하게 합니다.
또한, 질병, 사망, 해외 이주, 생애최초 주택 구입 등 특정 사유 시 '특별중도해지'를 통해 정부기여금과 비과세 혜택을 손실 없이 유지할 수 있습니다. 해당 사유와 증빙 서류는 은행이나 서민금융진흥원에서 확인해야 합니다.
특별한 사유 없는 일반 중도해지는 큰 손해를 초래합니다. 특히 3년 미만 해지 시 정부기여금을 전혀 받지 못하며, 이자소득 비과세 혜택도 사라져 세금이 부과됩니다.
반면 3년 이상 유지 후 해지하면 정부기여금의 일부(약 60%)와 비과세 혜택을 유지할 수 있어 손실을 줄일 수 있습니다. 따라서 중도해지 결정 전에는 만기 유지, 예금담보대출, 특별중도해지 조건 등을 면밀히 비교하여 신중하게 판단해야 합니다.