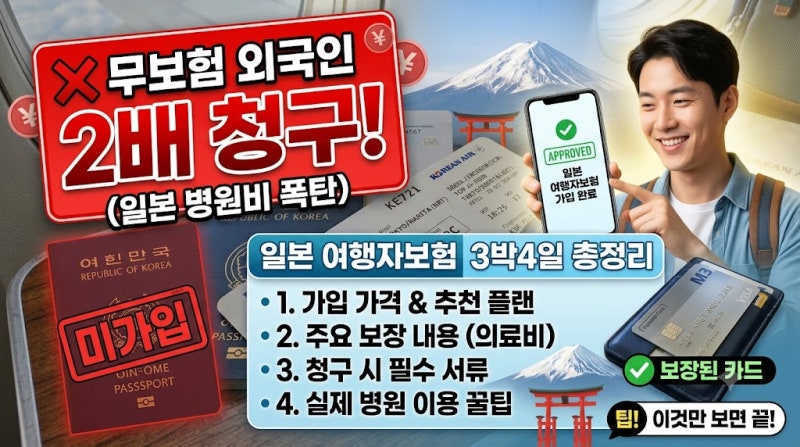

일본 현지 병원비는 무보험 외국인에게 2배로 청구되며, 감기 치료만으로도 5만원 이상 발생할 수 있습니다. 2009년 10월 이후 가입한 국내 실손보험은 해외 의료비를 보상하지 않으므로 여행자보험이 필수입니다.
여행자보험 가격 비교 시 최저가보다는 해외 의료비 한도와 휴대품 손해 보장, 자기부담금을 우선 확인해야 합니다. 가까운 일본으로의 여행을 계획할 때, 많은 분들이 '일본 여행자보험 가격'을 두고 고민합니다.
짧은 비행시간과 익숙한 문화권이라는 생각에 굳이 보험이 필요할까 싶지만, 실제로는 예상치 못한 상황에 대비하는 중요한 안전장치입니다.
특히 일본 현지에서 의료 서비스를 이용하게 될 경우, 무보험 외국인에게는 진료비가 공적 보험 가입자의 2배 이상으로 청구될 수 있어 작은 감기 치료에도 수십만원이 발생할 수 있습니다.
심지어 의료비 미납 시 일본 입국이 거부될 수도 있어 단순히 금전적 손해를 넘어설 수 있습니다.
많은 분들이 국내 실손보험으로 해외 의료비까지 보장받을 수 있다고 오해하지만, 2009년 10월 이후 가입한 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않습니다. 따라서 일본 현지에서 발생한 의료비는 여행자보험을 통해서만 보상받을 수 있습니다.
또한 신용카드에 포함된 무료 여행자보험 역시 항공권 전액 결제 등 까다로운 조건이 붙거나 보장 범위가 제한적인 경우가 많아 주의가 필요합니다.
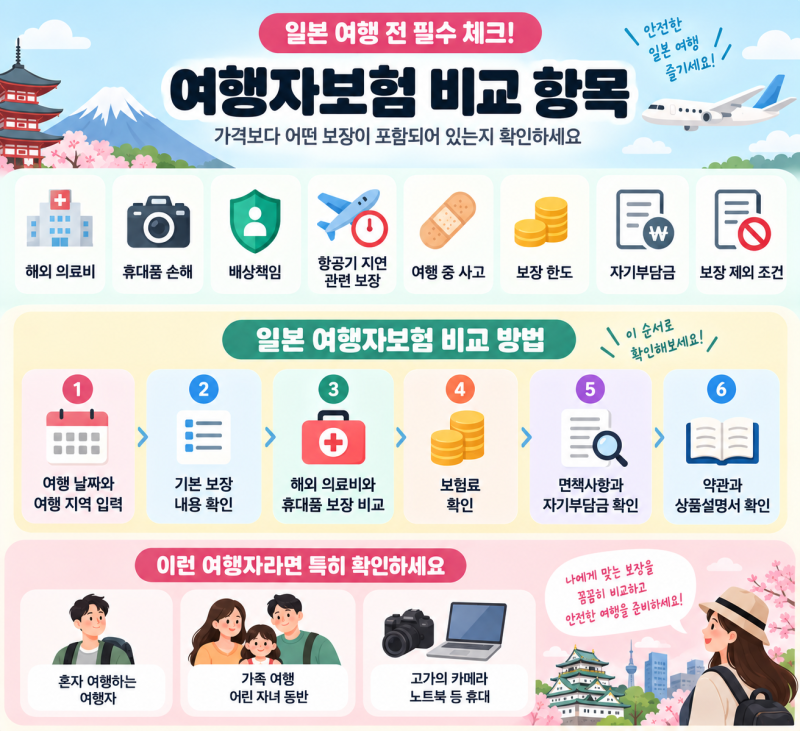
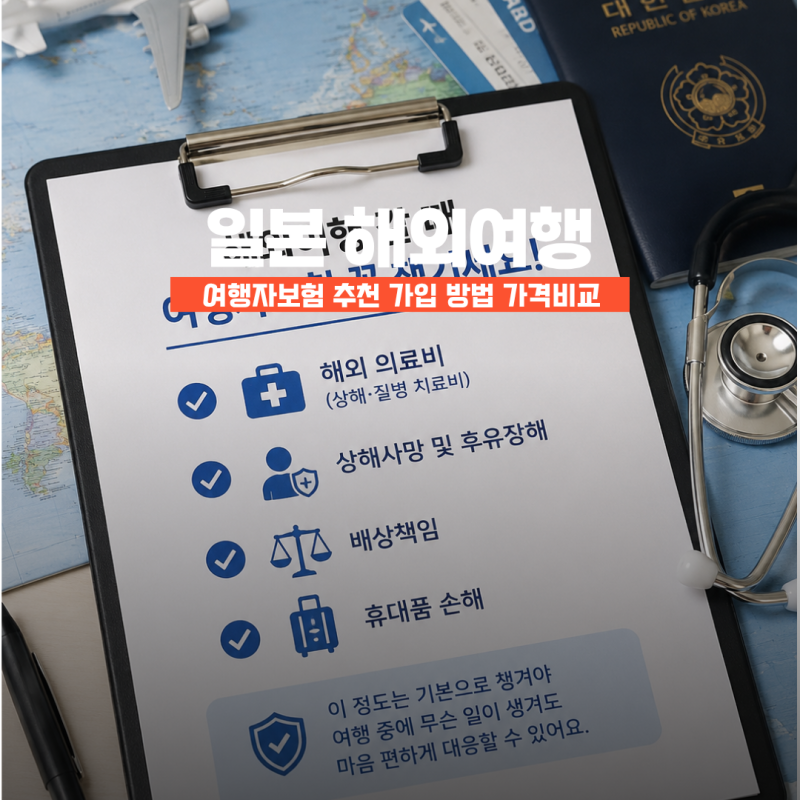
일본 여행자보험 가격을 비교할 때는 단순히 가장 저렴한 상품을 선택하기보다, 해외 상해·질병 의료비 한도와 휴대품 손해 보장 여부 및 한도, 그리고 자기부담금을 꼼꼼히 확인해야 합니다.
예를 들어 휴대폰 파손 시 수리비 전액이 아닌 품목별 한도와 감가상각이 적용될 수 있으며, 분실은 보상되지 않고 도난만 보장되는 경우가 많습니다.
3박 4일 기준 5천원에서 1만원대의 보험료로 수십만원에서 수백만원에 달하는 현지 병원비 폭탄을 피하고 소중한 휴대품까지 보호할 수 있다면, 여행자보험은 선택이 아닌 필수 준비물이 될 것입니다.
여행자보험 가격 비교 시 최저가보다는 해외 의료비 한도와 휴대품 손해 보장, 자기부담금을 우선 확인해야 합니다. 가까운 일본으로의 여행을 계획할 때, 많은 분들이 '일본 여행자보험 가격'을 두고 고민합니다.
짧은 비행시간과 익숙한 문화권이라는 생각에 굳이 보험이 필요할까 싶지만, 실제로는 예상치 못한 상황에 대비하는 중요한 안전장치입니다.
특히 일본 현지에서 의료 서비스를 이용하게 될 경우, 무보험 외국인에게는 진료비가 공적 보험 가입자의 2배 이상으로 청구될 수 있어 작은 감기 치료에도 수십만원이 발생할 수 있습니다.
심지어 의료비 미납 시 일본 입국이 거부될 수도 있어 단순히 금전적 손해를 넘어설 수 있습니다.
많은 분들이 국내 실손보험으로 해외 의료비까지 보장받을 수 있다고 오해하지만, 2009년 10월 이후 가입한 실손보험은 해외 의료기관에서 발생한 치료비를 보상하지 않습니다. 따라서 일본 현지에서 발생한 의료비는 여행자보험을 통해서만 보상받을 수 있습니다.
또한 신용카드에 포함된 무료 여행자보험 역시 항공권 전액 결제 등 까다로운 조건이 붙거나 보장 범위가 제한적인 경우가 많아 주의가 필요합니다.
일본 여행자보험 가격을 비교할 때는 단순히 가장 저렴한 상품을 선택하기보다, 해외 상해·질병 의료비 한도와 휴대품 손해 보장 여부 및 한도, 그리고 자기부담금을 꼼꼼히 확인해야 합니다.
예를 들어 휴대폰 파손 시 수리비 전액이 아닌 품목별 한도와 감가상각이 적용될 수 있으며, 분실은 보상되지 않고 도난만 보장되는 경우가 많습니다.
3박 4일 기준 5천원에서 1만원대의 보험료로 수십만원에서 수백만원에 달하는 현지 병원비 폭탄을 피하고 소중한 휴대품까지 보호할 수 있다면, 여행자보험은 선택이 아닌 필수 준비물이 될 것입니다.