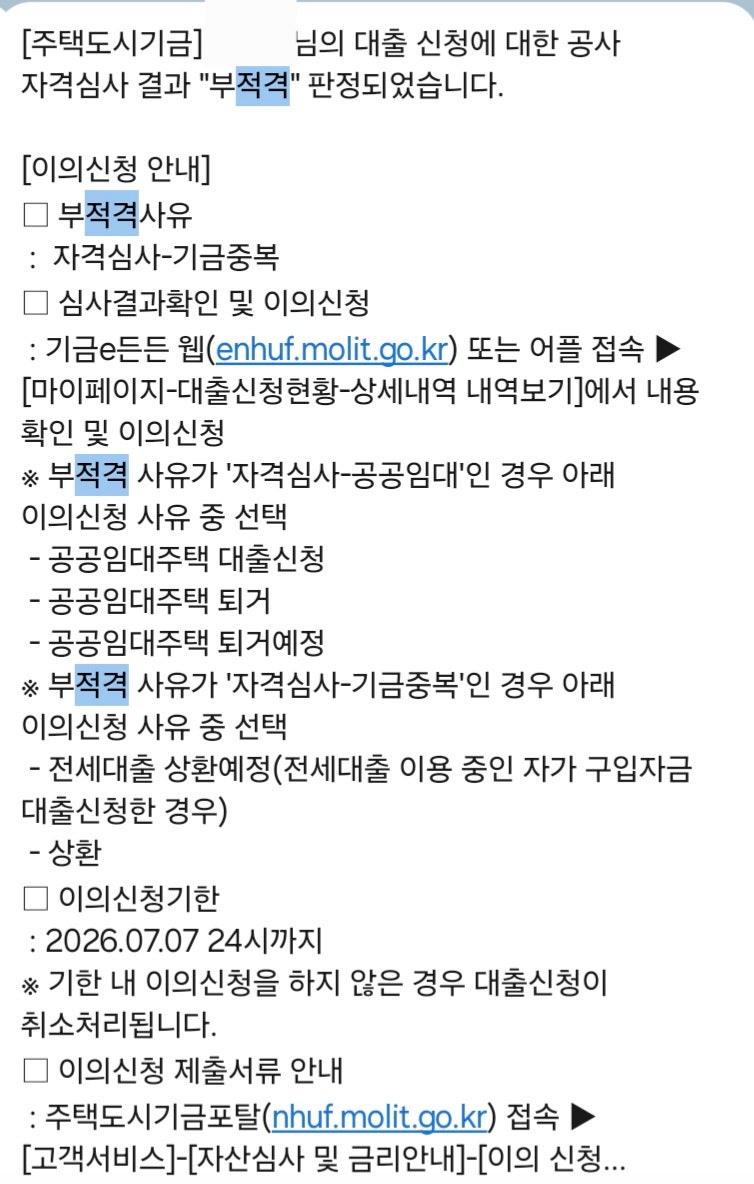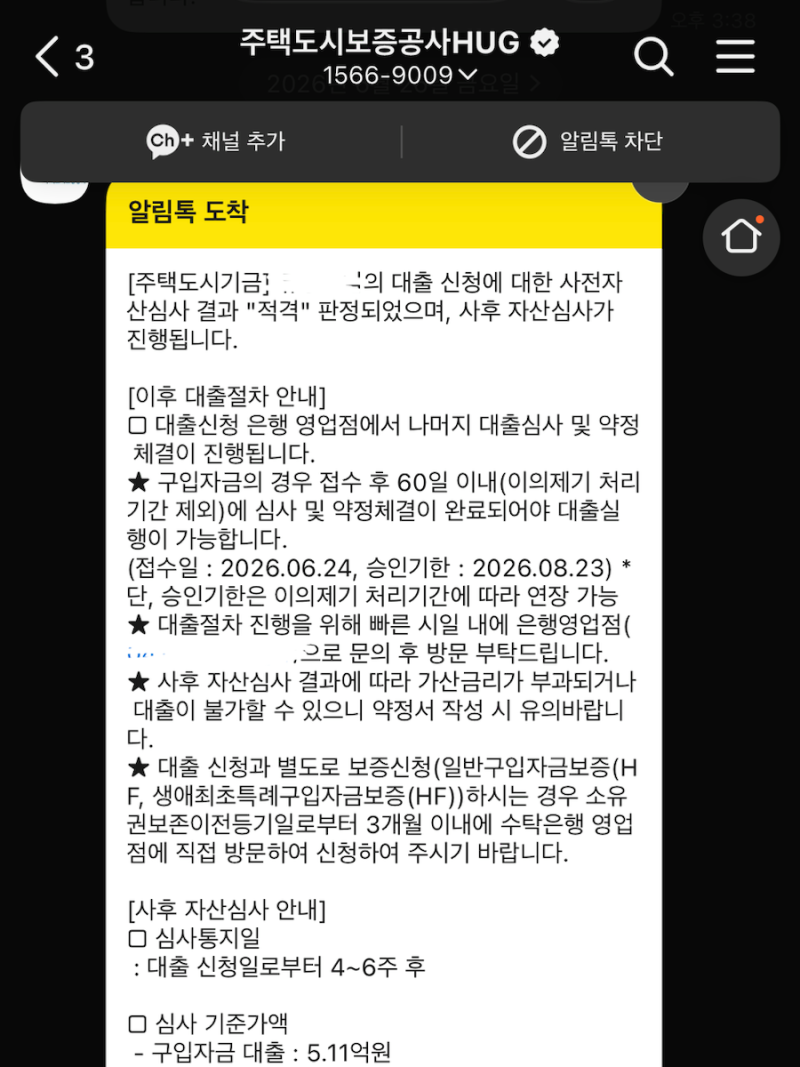

기존 전세대출이 있다면 디딤돌대출 신청 시 '부적격' 판정을 받을 수 있으나, 잔금일 전 상환 예정임을 명시하면 적격으로 전환될 수 있습니다. 신생아 특례 디딤돌대출은 최대 4억까지 가능하며, 5억대 아파트 매매 시 대출 한도를 최대한 활용하는 전략이 중요합니다.
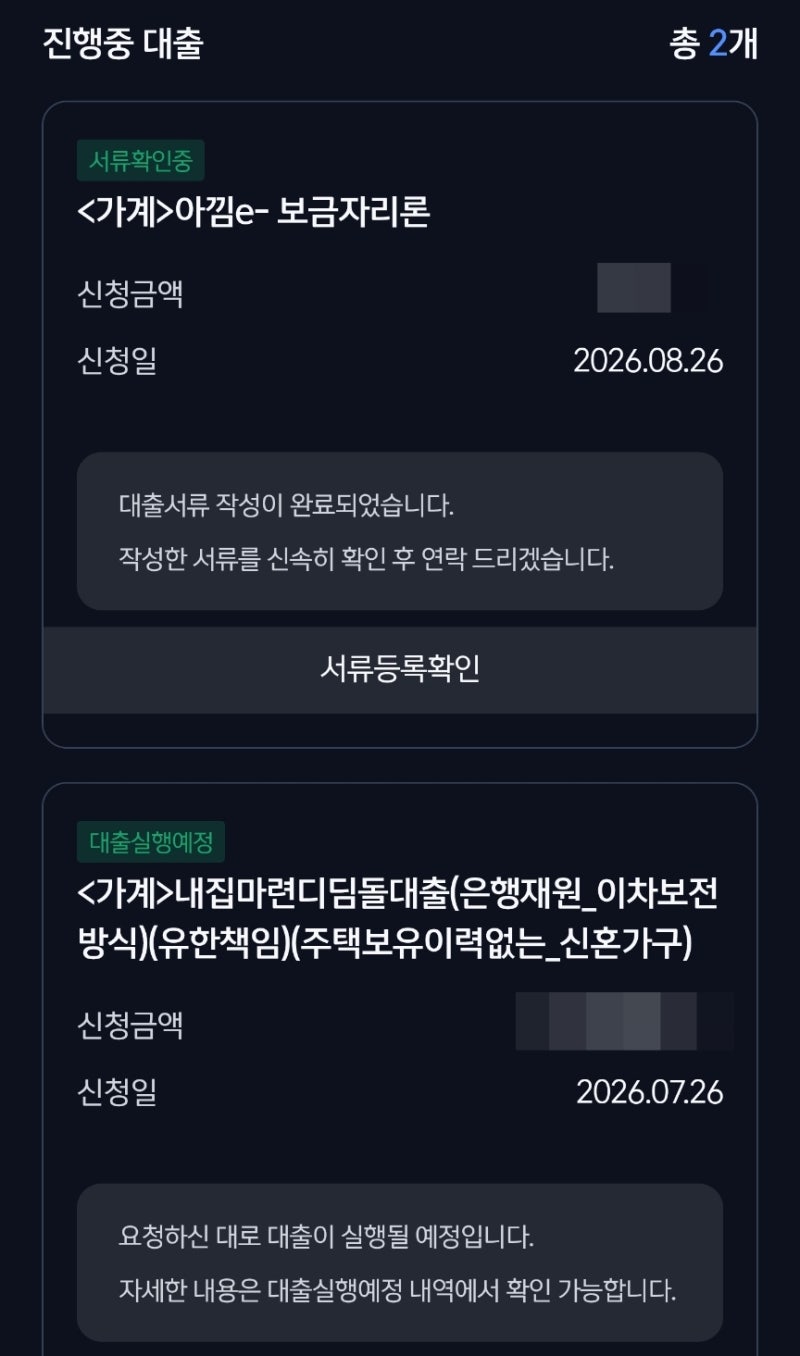
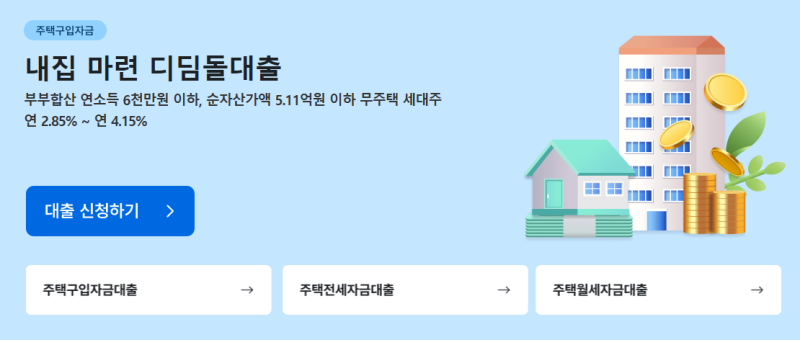
디딤돌대출 한도가 부족할 경우 보금자리론과 동시 진행이 가능하지만, 취급 은행이 적어 발품이 필요하며 선순위 채권 110% 산정 규정을 고려해야 합니다. 디딤돌대출은 내 집 마련을 위한 중요한 정책 금융 상품으로, 많은 이들이 관심을 가지고 있습니다.
실제 사용자들의 후기를 통해 대출 신청 과정에서 겪을 수 있는 다양한 상황과 해결책을 알아볼 수 있습니다. 기존 전세대출이 있는 경우 디딤돌대출 신청 시 '부적격' 판정을 받을 수 있지만, 잔금일 전 상환 예정임을 명시하면 적격으로 전환될 수 있습니다.
이때, 대출받는 사람이 다르더라도 기존 전세대출은 잔금일 전에 반드시 상환해야 대출이 실행된다는 점을 유의해야 합니다. 또한, 신생아 특례 디딤돌대출은 최대 4억까지 가능하며, 5억대 아파트 매매 시 대출 한도를 최대한 활용하기 위한 전략이 필요합니다.
잔금일로부터 약 2~3개월 전에 기금e든든 신청을 하는 것이 일반적이며, 너무 일찍 접수하면 안 된다는 이야기도 있지만, 실제로는 접수 및 승인이 가능하다는 후기도 있습니다. 만약 디딤돌대출만으로는 한도가 부족하다면 보금자리론과 동시 진행을 고려할 수 있습니다.
디딤돌대출이 선순위, 보금자리론이 후순위로 진행되며, 이 경우 보금자리론 한도 산정 시 디딤돌대출 채권액의 110%가 반영되어 한도가 줄어들 수 있다는 점을 알아두어야 합니다. 두 상품을 함께 취급하는 은행이 많지 않으므로 발품을 팔아 정보를 얻는 것이 중요합니다.
이처럼 디딤돌대출은 신청자의 상황에 따라 다양한 변수가 존재하므로, 철저한 사전 준비와 정보 습득이 성공적인 대출 실행의 핵심입니다.
디딤돌대출 한도가 부족할 경우 보금자리론과 동시 진행이 가능하지만, 취급 은행이 적어 발품이 필요하며 선순위 채권 110% 산정 규정을 고려해야 합니다. 디딤돌대출은 내 집 마련을 위한 중요한 정책 금융 상품으로, 많은 이들이 관심을 가지고 있습니다.
실제 사용자들의 후기를 통해 대출 신청 과정에서 겪을 수 있는 다양한 상황과 해결책을 알아볼 수 있습니다. 기존 전세대출이 있는 경우 디딤돌대출 신청 시 '부적격' 판정을 받을 수 있지만, 잔금일 전 상환 예정임을 명시하면 적격으로 전환될 수 있습니다.
이때, 대출받는 사람이 다르더라도 기존 전세대출은 잔금일 전에 반드시 상환해야 대출이 실행된다는 점을 유의해야 합니다. 또한, 신생아 특례 디딤돌대출은 최대 4억까지 가능하며, 5억대 아파트 매매 시 대출 한도를 최대한 활용하기 위한 전략이 필요합니다.
잔금일로부터 약 2~3개월 전에 기금e든든 신청을 하는 것이 일반적이며, 너무 일찍 접수하면 안 된다는 이야기도 있지만, 실제로는 접수 및 승인이 가능하다는 후기도 있습니다. 만약 디딤돌대출만으로는 한도가 부족하다면 보금자리론과 동시 진행을 고려할 수 있습니다.
디딤돌대출이 선순위, 보금자리론이 후순위로 진행되며, 이 경우 보금자리론 한도 산정 시 디딤돌대출 채권액의 110%가 반영되어 한도가 줄어들 수 있다는 점을 알아두어야 합니다. 두 상품을 함께 취급하는 은행이 많지 않으므로 발품을 팔아 정보를 얻는 것이 중요합니다.
이처럼 디딤돌대출은 신청자의 상황에 따라 다양한 변수가 존재하므로, 철저한 사전 준비와 정보 습득이 성공적인 대출 실행의 핵심입니다.