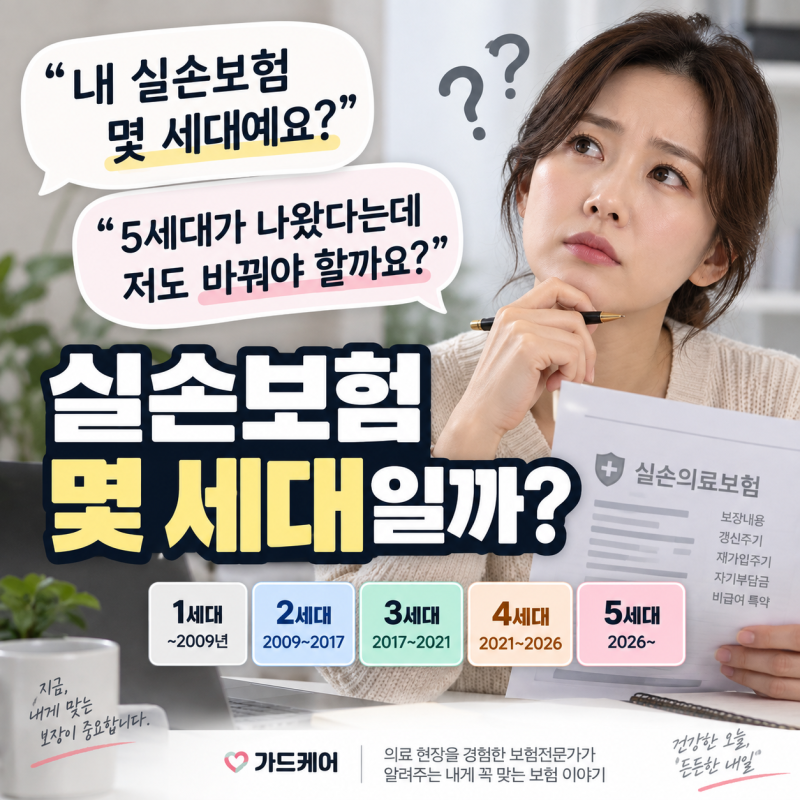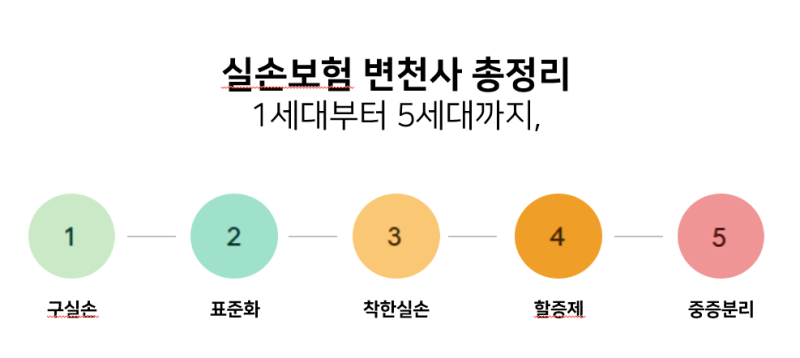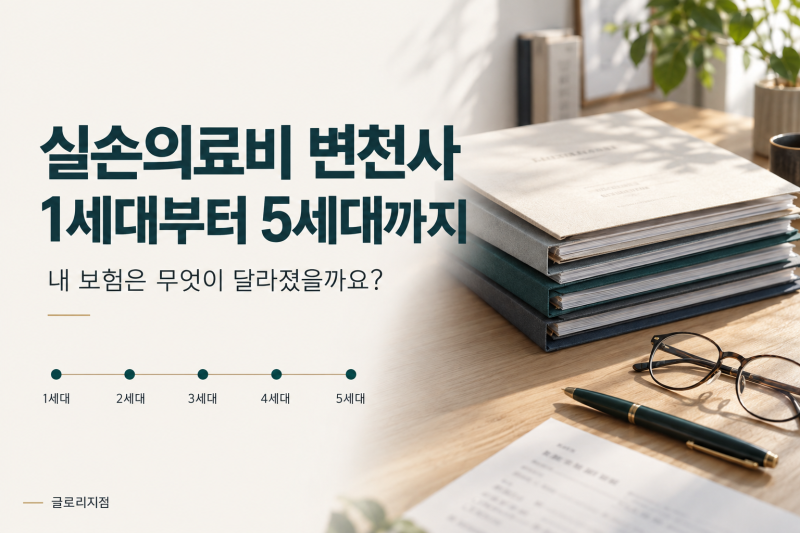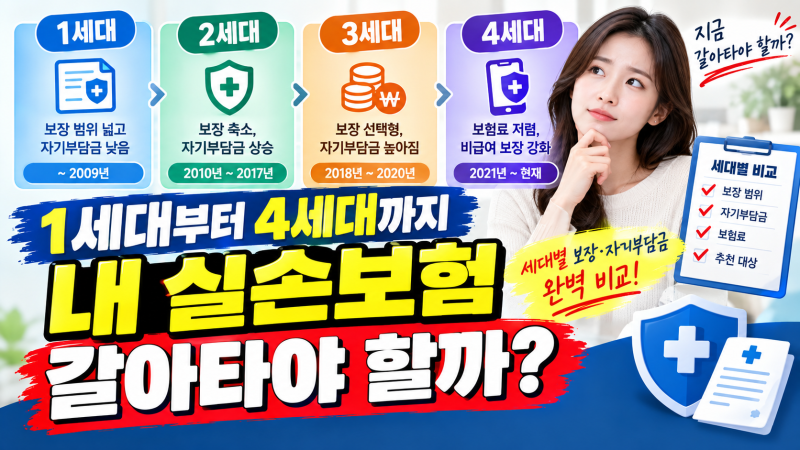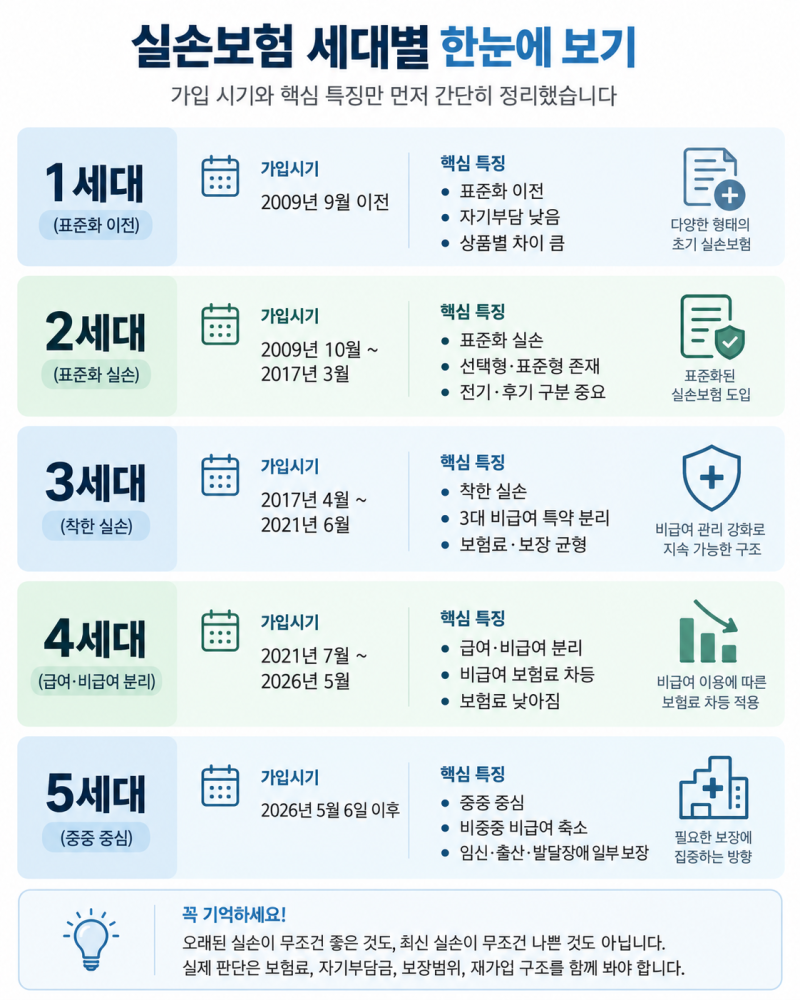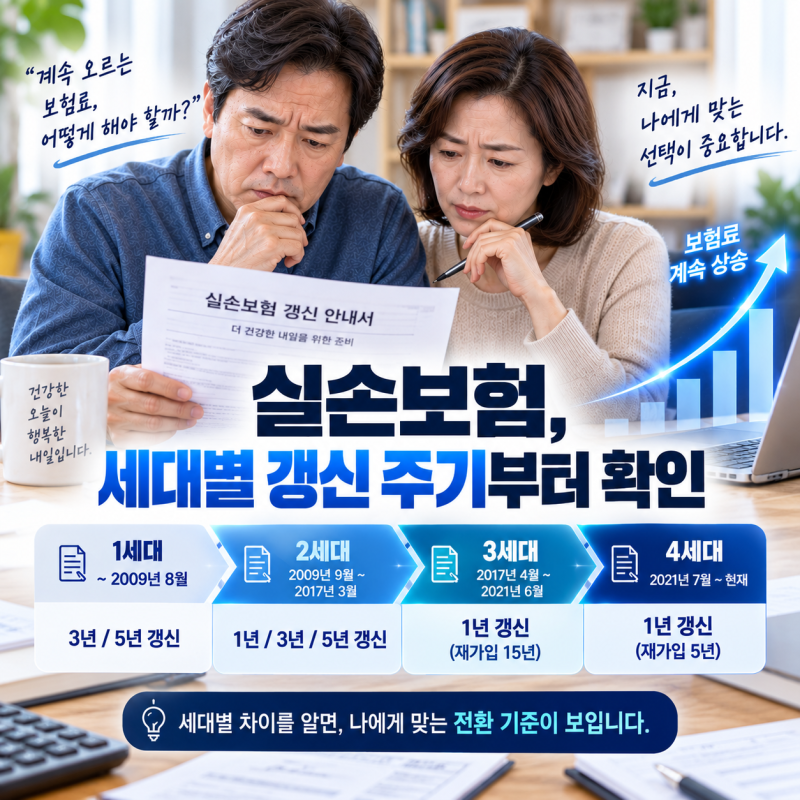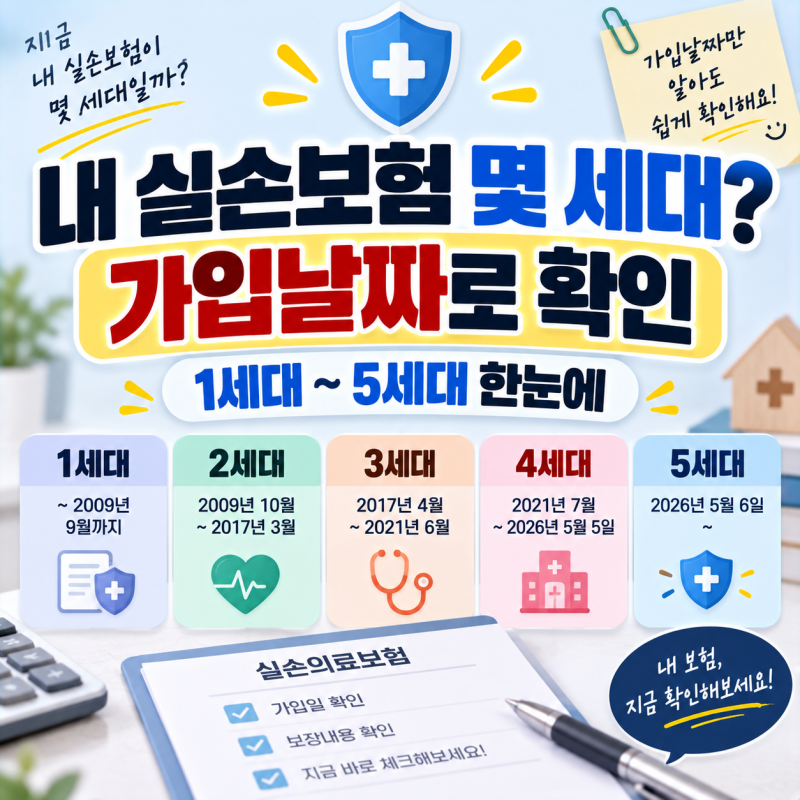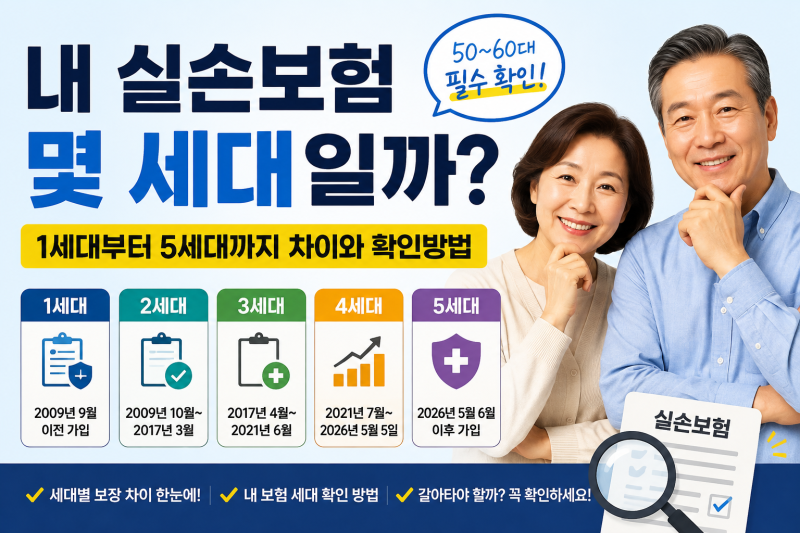
1세대 실손보험은 2009년 9월 이전 판매된 상품으로, 자기부담금이 낮고 비급여 보장이 넓은 특징이 있습니다. 그러나 보험사 및 상품별 약관 차이가 커서 보장 범위와 공제금액을 개별적으로 확인해야 합니다.
넓은 보장에도 불구하고 갱신 시 보험료 인상 폭이 커서, 병원 이용이 적다면 유지의 경제성을 따져볼 필요가 있습니다.
흔히 ‘구실손’이라 불리는 1세대 실손보험은 2009년 9월 이전에 판매된 상품으로, 가입자들 사이에서 병원비 대부분을 보장받는 ‘황금 실비’로 인식되어 왔습니다.
실제로 1세대 실손보험은 자기부담금이 매우 낮거나 없는 경우가 많았고, 비급여 항목에 대한 보장 범위도 주계약에 포함되어 포괄적인 혜택을 제공했습니다.
특히 도수치료나 비급여 주사 등 특정 비급여 항목을 자주 이용하는 경우, 1세대 실손보험의 넓은 보장 범위는 큰 장점으로 작용할 수 있습니다. 하지만 1세대 실손보험 비급여 보장의 장점 뒤에는 간과할 수 없는 단점들이 존재합니다.
가장 큰 문제는 바로 지속적인 보험료 인상입니다. 갱신 주기마다 수십 퍼센트씩 오르는 보험료는 가입자들에게 상당한 경제적 부담으로 다가오며, 병원 이용이 적은 가입자들에게는 유지의 필요성에 대한 의문을 제기하게 만듭니다.
또한, 1세대 실손은 보험사 및 상품별로 약관 차이가 매우 커서, 같은 1세대라도 보장 범위, 공제금액, 갱신 조건 등을 개별적으로 꼼꼼히 확인해야 합니다.
따라서 1세대 실손보험 가입자라면 자신의 의료 이용 패턴과 보험료 부담 수준을 면밀히 분석하는 것이 중요합니다.
병원 방문이 잦고 비급여 치료를 많이 받는다면 기존 유지가 유리할 수 있지만, 의료 이용이 적고 월 납입료가 부담된다면 4세대나 5세대 실손보험으로의 전환을 고려해 볼 필요가 있습니다.
내 보험증권을 확인하고 전문가와 상담하여 본인에게 가장 합리적인 선택을 하는 것이 현명합니다.
넓은 보장에도 불구하고 갱신 시 보험료 인상 폭이 커서, 병원 이용이 적다면 유지의 경제성을 따져볼 필요가 있습니다.
흔히 ‘구실손’이라 불리는 1세대 실손보험은 2009년 9월 이전에 판매된 상품으로, 가입자들 사이에서 병원비 대부분을 보장받는 ‘황금 실비’로 인식되어 왔습니다.
실제로 1세대 실손보험은 자기부담금이 매우 낮거나 없는 경우가 많았고, 비급여 항목에 대한 보장 범위도 주계약에 포함되어 포괄적인 혜택을 제공했습니다.
특히 도수치료나 비급여 주사 등 특정 비급여 항목을 자주 이용하는 경우, 1세대 실손보험의 넓은 보장 범위는 큰 장점으로 작용할 수 있습니다. 하지만 1세대 실손보험 비급여 보장의 장점 뒤에는 간과할 수 없는 단점들이 존재합니다.
가장 큰 문제는 바로 지속적인 보험료 인상입니다. 갱신 주기마다 수십 퍼센트씩 오르는 보험료는 가입자들에게 상당한 경제적 부담으로 다가오며, 병원 이용이 적은 가입자들에게는 유지의 필요성에 대한 의문을 제기하게 만듭니다.
또한, 1세대 실손은 보험사 및 상품별로 약관 차이가 매우 커서, 같은 1세대라도 보장 범위, 공제금액, 갱신 조건 등을 개별적으로 꼼꼼히 확인해야 합니다.
따라서 1세대 실손보험 가입자라면 자신의 의료 이용 패턴과 보험료 부담 수준을 면밀히 분석하는 것이 중요합니다.
병원 방문이 잦고 비급여 치료를 많이 받는다면 기존 유지가 유리할 수 있지만, 의료 이용이 적고 월 납입료가 부담된다면 4세대나 5세대 실손보험으로의 전환을 고려해 볼 필요가 있습니다.
내 보험증권을 확인하고 전문가와 상담하여 본인에게 가장 합리적인 선택을 하는 것이 현명합니다.