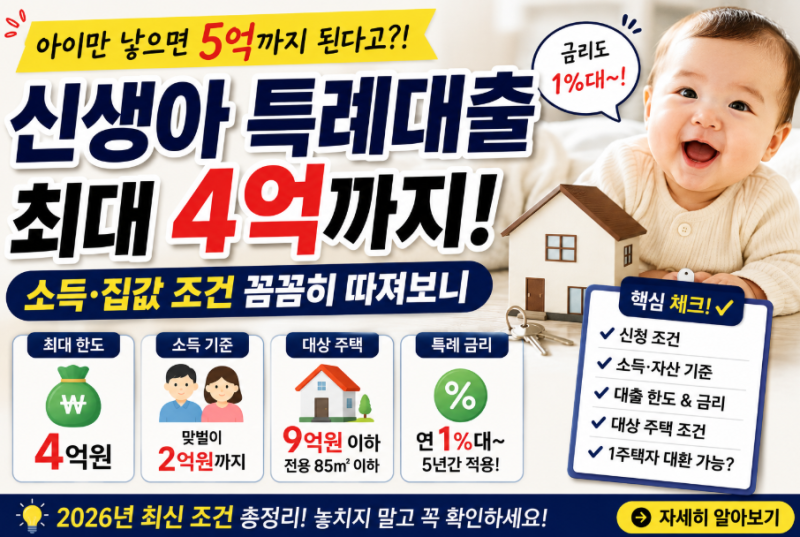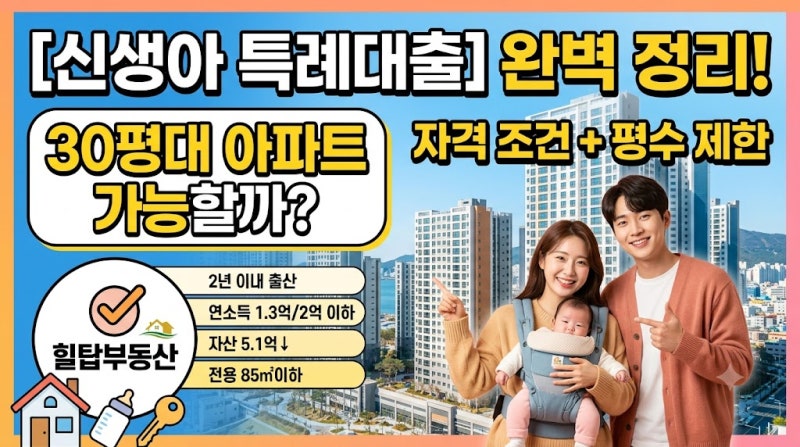


신생아 특례대출은 주택 구입 자금(디딤돌)과 전세 자금(버팀목)으로 나뉘며, 주택 규모와 가격에 명확한 상한선이 있습니다. 주택 전용면적은 85㎡ 이하(읍·면 지역 100㎡ 이하)여야 하며, 0.01㎡라도 초과하면 대출 부적격 판정을 받습니다.
주택 평가액은 9억 원 이하여야 하고, 주거용 오피스텔은 디딤돌 대출이 불가하며 버팀목 대출은 전입신고 시 가능합니다. 신생아 특례대출은 출산 가구의 내 집 마련을 돕는 중요한 정책 금융 상품입니다.
하지만 소득 기준 외에도 주택의 가격과 면적 조건이 매우 까다로워, 이를 정확히 이해하는 것이 필수적입니다. 특히 많은 분들이 궁금해하는 평수 조건은 물론, 주택 유형별 세부 기준까지 꼼꼼히 확인해야 대출 실행에 차질이 없습니다.
이 글에서는 신생아 특례대출의 핵심 조건인 평수와 주택 가격 기준, 그리고 계약 전 반드시 점검해야 할 사항들을 상세히 안내해 드립니다. 신생아 특례대출은 주택 구입 자금(디딤돌)과 전세 자금(버팀목) 모두 전용면적 85㎡ 이하의 주택에만 적용됩니다.
단, 수도권을 제외한 읍·면 지역은 100㎡ 이하까지 기준이 완화됩니다.
여기서 중요한 점은 흔히 국민평형이라 불리는 32~34평형 아파트(전용 84.9㎡ 내외)는 대출 대상에 포함되지만, 건축물대장상 전용면적이 85.01㎡처럼 단 0.01㎡라도 초과하면 즉시 부적격 판정을 받는다는 사실입니다.
주택 가격 기준으로는 대출 접수일 기준 평가액 9억 원 이하의 주택이어야 하며, 실거래가와 KB부동산 시세 등을 교차 검증하므로 두 가지 모두 9억 원 이내여야 안전합니다. 전세 자금의 경우 수도권은 보증금 5억 원, 지방은 4억 원 이하 주택이 대상입니다.
주택 유형에 따라 대출 가능 여부가 달라지기도 합니다. 예를 들어, 주거용 오피스텔은 전입신고가 가능하다면 버팀목 대출은 받을 수 있지만, 주택법상 준주택으로 분류되어 디딤돌 대출은 불가합니다.
또한, 부동산 매물 정보의 공급면적만 믿지 말고 반드시 건축물대장상 전용면적을 확인해야 합니다. 신생아 특례대출은 낮은 금리로 주거 안정을 도모할 수 있는 좋은 기회이지만, 이처럼 세부적인 조건들을 놓치면 혜택을 받지 못할 수 있습니다.
따라서 가계약 전 전문가와 상담하거나 관련 서류를 철저히 검토하여 불이익을 당하는 일이 없도록 주의해야 합니다.
주택 평가액은 9억 원 이하여야 하고, 주거용 오피스텔은 디딤돌 대출이 불가하며 버팀목 대출은 전입신고 시 가능합니다. 신생아 특례대출은 출산 가구의 내 집 마련을 돕는 중요한 정책 금융 상품입니다.
하지만 소득 기준 외에도 주택의 가격과 면적 조건이 매우 까다로워, 이를 정확히 이해하는 것이 필수적입니다. 특히 많은 분들이 궁금해하는 평수 조건은 물론, 주택 유형별 세부 기준까지 꼼꼼히 확인해야 대출 실행에 차질이 없습니다.
이 글에서는 신생아 특례대출의 핵심 조건인 평수와 주택 가격 기준, 그리고 계약 전 반드시 점검해야 할 사항들을 상세히 안내해 드립니다. 신생아 특례대출은 주택 구입 자금(디딤돌)과 전세 자금(버팀목) 모두 전용면적 85㎡ 이하의 주택에만 적용됩니다.
단, 수도권을 제외한 읍·면 지역은 100㎡ 이하까지 기준이 완화됩니다.
여기서 중요한 점은 흔히 국민평형이라 불리는 32~34평형 아파트(전용 84.9㎡ 내외)는 대출 대상에 포함되지만, 건축물대장상 전용면적이 85.01㎡처럼 단 0.01㎡라도 초과하면 즉시 부적격 판정을 받는다는 사실입니다.
주택 가격 기준으로는 대출 접수일 기준 평가액 9억 원 이하의 주택이어야 하며, 실거래가와 KB부동산 시세 등을 교차 검증하므로 두 가지 모두 9억 원 이내여야 안전합니다. 전세 자금의 경우 수도권은 보증금 5억 원, 지방은 4억 원 이하 주택이 대상입니다.
주택 유형에 따라 대출 가능 여부가 달라지기도 합니다. 예를 들어, 주거용 오피스텔은 전입신고가 가능하다면 버팀목 대출은 받을 수 있지만, 주택법상 준주택으로 분류되어 디딤돌 대출은 불가합니다.
또한, 부동산 매물 정보의 공급면적만 믿지 말고 반드시 건축물대장상 전용면적을 확인해야 합니다. 신생아 특례대출은 낮은 금리로 주거 안정을 도모할 수 있는 좋은 기회이지만, 이처럼 세부적인 조건들을 놓치면 혜택을 받지 못할 수 있습니다.
따라서 가계약 전 전문가와 상담하거나 관련 서류를 철저히 검토하여 불이익을 당하는 일이 없도록 주의해야 합니다.