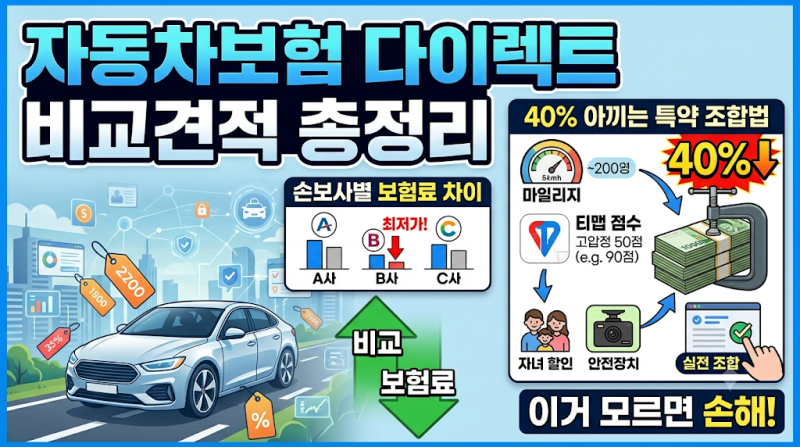
자동차보험은 의무인 책임보험과 선택인 종합보험으로 나뉘며, 종합보험 미가입 시 형사처벌 대상이 될 수 있습니다. 다이렉트 가입은 설계 수수료가 없어 오프라인 대비 15~20% 저렴하며, 같은 조건이라도 보험사별로 최대 40만원 이상 보험료 차이가 발생합니다.
마일리지, 첨단 안전장치, 자녀 할인 등 다양한 특약 조합을 통해 보험료를 40% 이상 절감할 수 있습니다. 자동차보험은 매년 갱신해야 하는 의무보험이지만, 많은 운전자들이 번거로움 때문에 기존 보험사의 동일 조건 갱신 버튼을 무심코 누르곤 합니다.
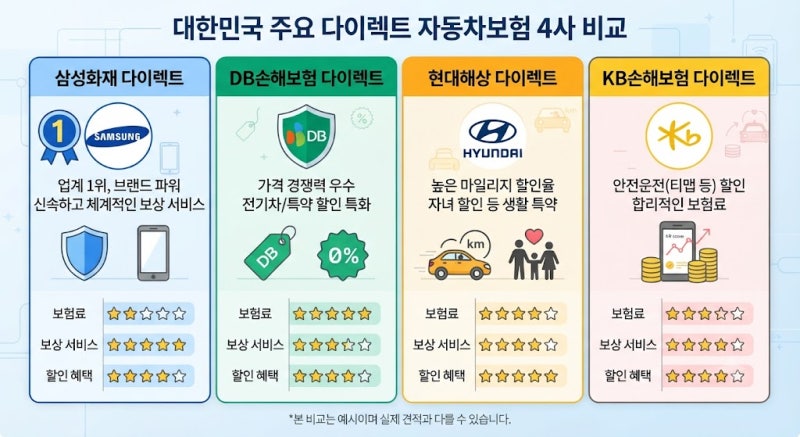
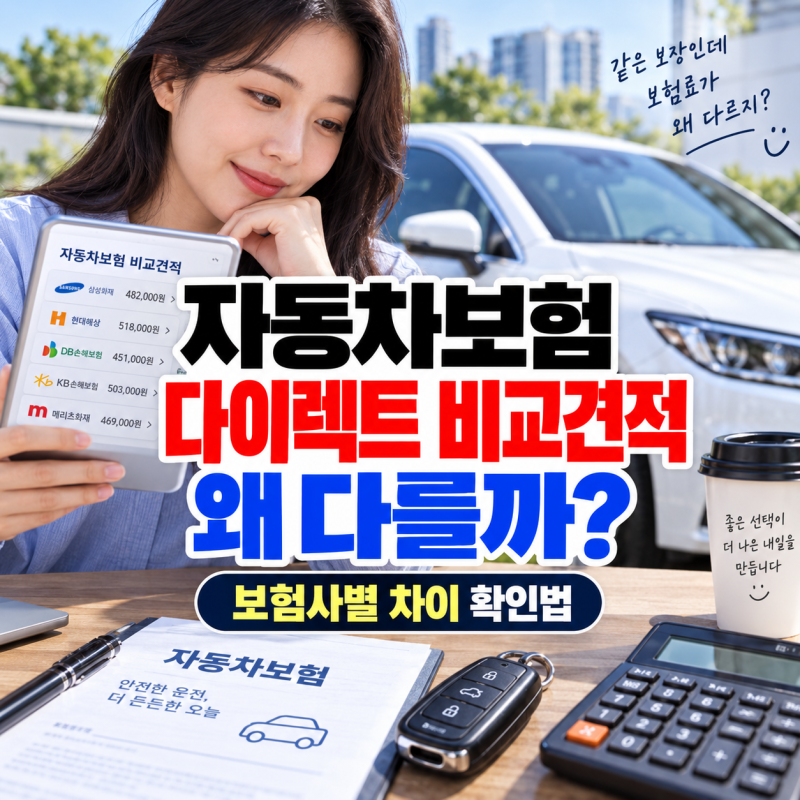
하지만 이는 매년 수십만 원의 보험료를 낭비하는 결과를 초래할 수 있습니다. 동일한 차량과 운전자 조건이라도 보험사별 손해율과 주력 고객층이 달라, 보험료가 적게는 15만원에서 많게는 40만원 이상 차이 나기 때문입니다.
가장 저렴하게 자동차보험에 가입하는 방법은 다이렉트 방식을 활용하는 것입니다. 다이렉트 보험은 설계사 수수료나 대리점 운영비가 없어 오프라인 대비 15~17% 즉시 절감 효과를 볼 수 있으며, 보상 서비스의 질은 100% 동일합니다.
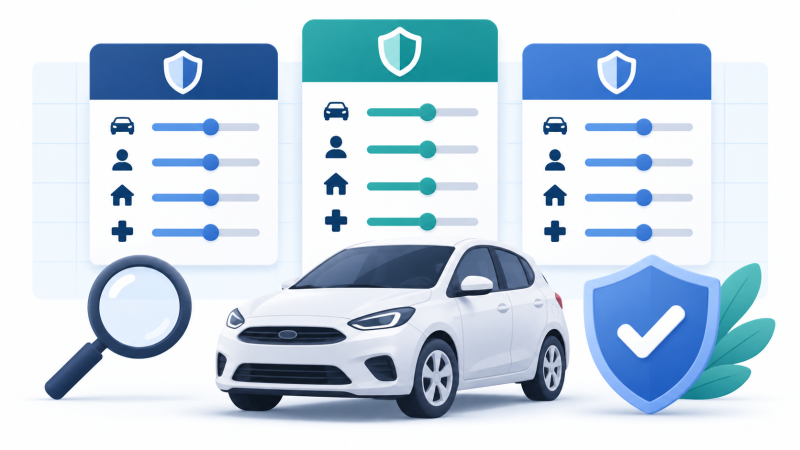
또한, 금융감독원 산하 '보험다모아'와 같은 온라인 비교 플랫폼을 통해 여러 보험사의 견적을 한 번에 비교하는 것이 필수적입니다.
사회초년생의 경우 나이보다는 운전 경력이 없어 보험료가 높게 책정되는데, 과거 운전 경력이 있다면 이를 인정받아 보험료를 낮출 수 있습니다. 보험료를 추가로 절감하기 위해서는 다양한 할인 특약을 적극적으로 활용해야 합니다.
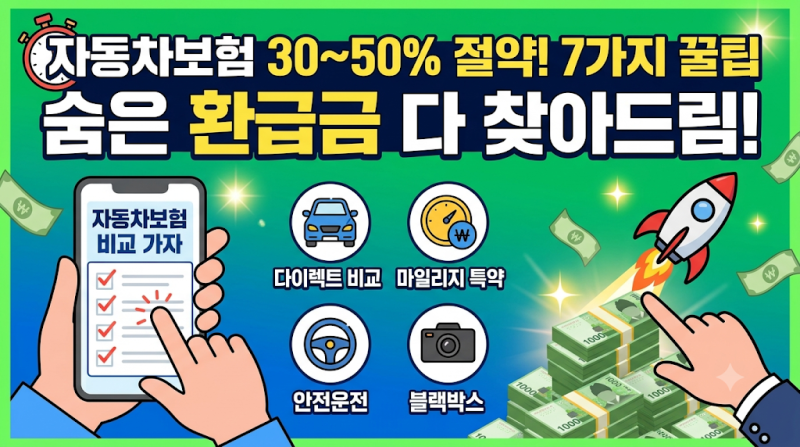
연간 주행거리에 따른 마일리지 특약, 첨단 안전장치(ADAS) 장착 할인, 블랙박스 할인, 자녀 할인, 대중교통 이용 할인 등 각 보험사별로 제공하는 특약들을 꼼꼼히 확인하고 조합하면 최대 40% 이상 보험료를 아낄 수 있습니다.
매년 갱신 시마다 여러 보험사의 다이렉트 견적을 비교하고 자신에게 맞는 특약을 찾는 것이 현명한 자동차보험 가입의 핵심입니다.
마일리지, 첨단 안전장치, 자녀 할인 등 다양한 특약 조합을 통해 보험료를 40% 이상 절감할 수 있습니다. 자동차보험은 매년 갱신해야 하는 의무보험이지만, 많은 운전자들이 번거로움 때문에 기존 보험사의 동일 조건 갱신 버튼을 무심코 누르곤 합니다.
하지만 이는 매년 수십만 원의 보험료를 낭비하는 결과를 초래할 수 있습니다. 동일한 차량과 운전자 조건이라도 보험사별 손해율과 주력 고객층이 달라, 보험료가 적게는 15만원에서 많게는 40만원 이상 차이 나기 때문입니다.
가장 저렴하게 자동차보험에 가입하는 방법은 다이렉트 방식을 활용하는 것입니다. 다이렉트 보험은 설계사 수수료나 대리점 운영비가 없어 오프라인 대비 15~17% 즉시 절감 효과를 볼 수 있으며, 보상 서비스의 질은 100% 동일합니다.
또한, 금융감독원 산하 '보험다모아'와 같은 온라인 비교 플랫폼을 통해 여러 보험사의 견적을 한 번에 비교하는 것이 필수적입니다.
사회초년생의 경우 나이보다는 운전 경력이 없어 보험료가 높게 책정되는데, 과거 운전 경력이 있다면 이를 인정받아 보험료를 낮출 수 있습니다. 보험료를 추가로 절감하기 위해서는 다양한 할인 특약을 적극적으로 활용해야 합니다.
연간 주행거리에 따른 마일리지 특약, 첨단 안전장치(ADAS) 장착 할인, 블랙박스 할인, 자녀 할인, 대중교통 이용 할인 등 각 보험사별로 제공하는 특약들을 꼼꼼히 확인하고 조합하면 최대 40% 이상 보험료를 아낄 수 있습니다.
매년 갱신 시마다 여러 보험사의 다이렉트 견적을 비교하고 자신에게 맞는 특약을 찾는 것이 현명한 자동차보험 가입의 핵심입니다.