자동차보험은 매년 갱신 시 운전자 조건, 할인 특약, 보험사별 요율을 다시 확인하는 것이 중요합니다. 다이렉트보험비교사이트를 활용하면 설계사 없이 여러 보험사의 조건을 직접 비교하여 평균 15% 이상 저렴하게 가입할 수 있습니다.
동일한 보장 조건임에도 보험사별로 최대 48만원까지 보험료 차이가 발생할 수 있어 갱신 전 비교는 필수입니다. 매년 찾아오는 자동차보험 갱신 시기에 많은 운전자들이 귀찮다는 이유로 작년과 동일한 보험사를 선택하곤 합니다.
하지만 이는 예상치 못한 보험료 손실로 이어질 수 있는 '갱신 함정'입니다. 자동차보험은 운전자 연령, 사고 이력, 차량 조건은 물론 보험사별 요율과 적용 가능한 할인 특약에 따라 매년 보험료가 크게 달라지기 때문입니다.
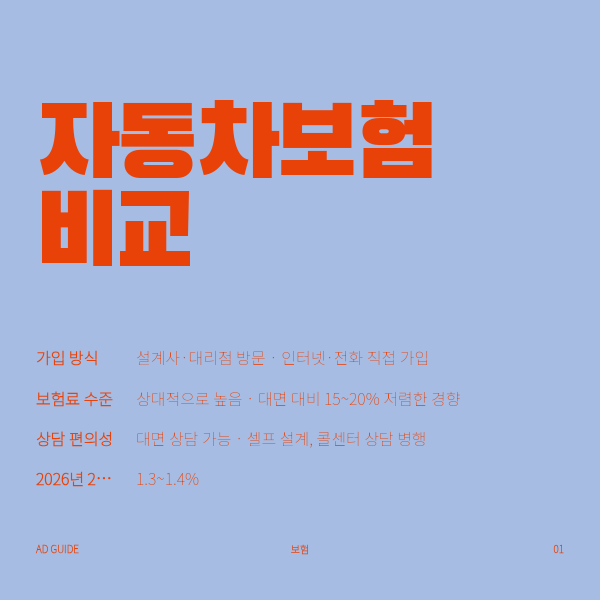
특히 다이렉트보험비교사이트를 이용하면 설계사를 거치지 않아 중간 사업비가 절감되어 오프라인 대비 평균 15% 이상 저렴하게 가입할 수 있습니다.
다이렉트보험비교사이트를 활용할 때는 단순히 화면에 표시된 최저가만 볼 것이 아니라, 운전자 범위, 대물배상 한도, 자기차량손해 조건 등 보장 조건을 최대한 동일하게 맞춘 뒤 가격 차이를 확인하는 것이 중요합니다.
보험다모아와 같은 공공 포털이나 네이버페이, 카카오페이, 토스 등 핀테크 앱을 통해 여러 보험사의 견적을 손쉽게 비교할 수 있습니다.
또한, 연간 주행거리가 짧다면 마일리지 특약(최대 39.2% 할인), 블랙박스 설치 할인, 안전운전 할인 등 자신에게 맞는 특약을 꼼꼼히 선택하여 보험료를 추가로 절감할 수 있습니다.
실제로 동일한 차량과 운전자 조건임에도 불구하고 보험사 4곳만 비교해도 연간 최대 48만원까지 보험료 차이가 발생할 수 있습니다.
2026년 2월부터 대형 손해보험사들의 자동차보험료가 평균 1.3~1.4% 인상되었지만, 비교를 통해 얻을 수 있는 절감액은 이보다 훨씬 큽니다.
따라서 만기 안내에 표시된 갱신 보험료만 보고 결제하기보다, 다이렉트보험비교사이트를 통해 여러 보험사의 조건을 조회하고 최종 후보 보험사의 공식 다이렉트 홈페이지에서 실제 가입 조건을 다시 확인하는 과정을 거치는 것이 현명한 선택입니다.
동일한 보장 조건임에도 보험사별로 최대 48만원까지 보험료 차이가 발생할 수 있어 갱신 전 비교는 필수입니다. 매년 찾아오는 자동차보험 갱신 시기에 많은 운전자들이 귀찮다는 이유로 작년과 동일한 보험사를 선택하곤 합니다.
하지만 이는 예상치 못한 보험료 손실로 이어질 수 있는 '갱신 함정'입니다. 자동차보험은 운전자 연령, 사고 이력, 차량 조건은 물론 보험사별 요율과 적용 가능한 할인 특약에 따라 매년 보험료가 크게 달라지기 때문입니다.
특히 다이렉트보험비교사이트를 이용하면 설계사를 거치지 않아 중간 사업비가 절감되어 오프라인 대비 평균 15% 이상 저렴하게 가입할 수 있습니다.
다이렉트보험비교사이트를 활용할 때는 단순히 화면에 표시된 최저가만 볼 것이 아니라, 운전자 범위, 대물배상 한도, 자기차량손해 조건 등 보장 조건을 최대한 동일하게 맞춘 뒤 가격 차이를 확인하는 것이 중요합니다.
보험다모아와 같은 공공 포털이나 네이버페이, 카카오페이, 토스 등 핀테크 앱을 통해 여러 보험사의 견적을 손쉽게 비교할 수 있습니다.
또한, 연간 주행거리가 짧다면 마일리지 특약(최대 39.2% 할인), 블랙박스 설치 할인, 안전운전 할인 등 자신에게 맞는 특약을 꼼꼼히 선택하여 보험료를 추가로 절감할 수 있습니다.
실제로 동일한 차량과 운전자 조건임에도 불구하고 보험사 4곳만 비교해도 연간 최대 48만원까지 보험료 차이가 발생할 수 있습니다.
2026년 2월부터 대형 손해보험사들의 자동차보험료가 평균 1.3~1.4% 인상되었지만, 비교를 통해 얻을 수 있는 절감액은 이보다 훨씬 큽니다.
따라서 만기 안내에 표시된 갱신 보험료만 보고 결제하기보다, 다이렉트보험비교사이트를 통해 여러 보험사의 조건을 조회하고 최종 후보 보험사의 공식 다이렉트 홈페이지에서 실제 가입 조건을 다시 확인하는 과정을 거치는 것이 현명한 선택입니다.