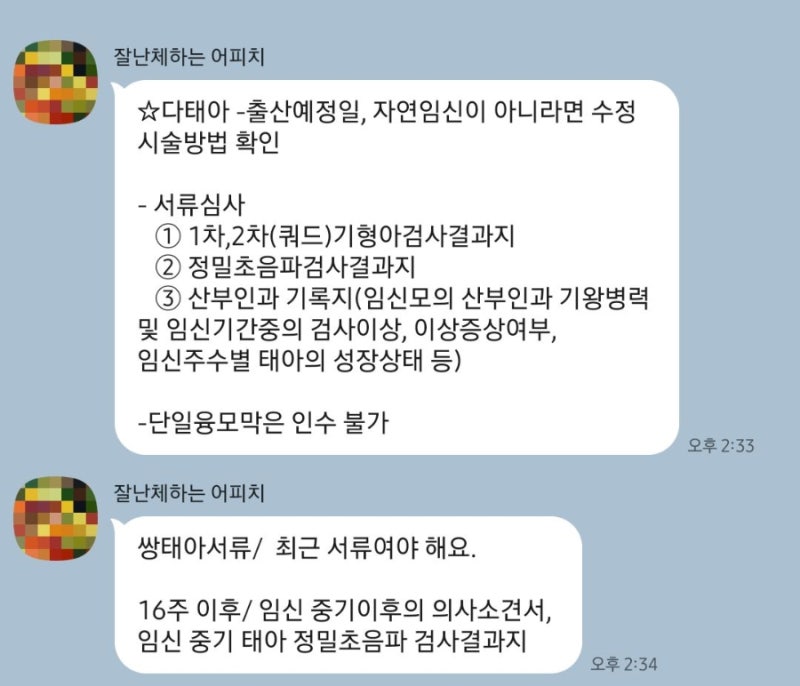

쌍둥이 태아보험은 20주 이후 중기 정밀 초음파 진행 후 22주 전까지 특약 가입을 완료해야 하는 까다로운 절차가 있습니다. 산모의 갑상선 항진증 병력보다 니트라진 검사 기록이 남아있다는 이유로 보험 가입 심사에서 거절된 실제 사례가 존재합니다.
여러 보험사에서 거절당하는 경우가 많으므로, 20주 정밀초음파를 되도록 빨리 받아 가입 골든타임을 확보하는 것이 중요합니다. 쌍둥이 임신은 축복이지만, 태아보험 가입 과정은 단태아와 비교할 수 없을 정도로 까다롭습니다.
많은 예비 부모들이 쌍둥이 태아보험 가입 거절이라는 예상치 못한 난관에 부딪히곤 합니다. 특히 20주 이후 중기 정밀 초음파 진행 후 22주 전까지 특약을 완료해야 하는 촉박한 시기 때문에 더욱 그렇습니다.
실제 사례를 보면, 산모의 갑상선 항진증 같은 병력보다 니트라진 검사 기록처럼 예상치 못한 사유로 거절되는 경우가 많습니다.
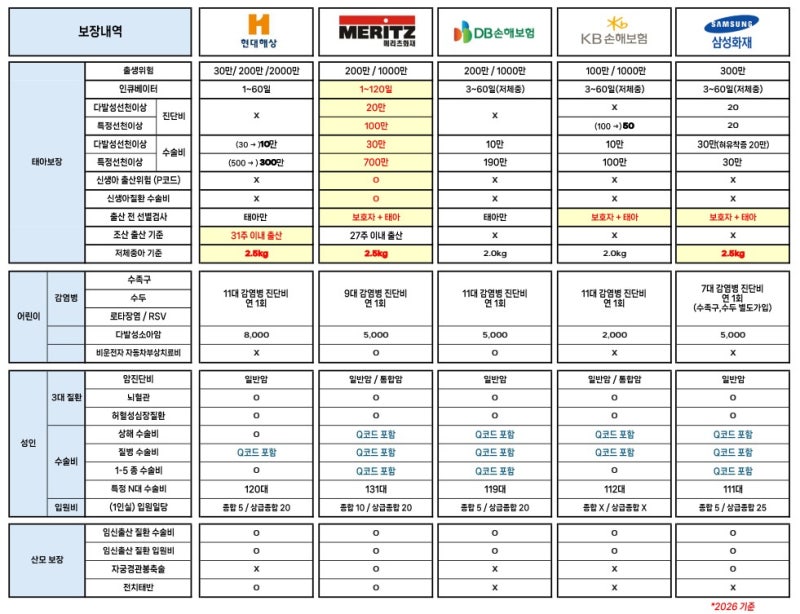
심지어 검사 결과가 음성임에도 불구하고 기록이 남았다는 이유로 현대해상, 메리츠, 삼성화재 등 여러 보험사에서 가입이 어렵다는 답변을 받기도 합니다. 이는 쌍둥이 임신 시 조산 확률이 높다는 점과 맞물려 보험사 심사가 더욱 엄격해지기 때문입니다.
이러한 거절 사례를 극복하고 쌍둥이 태아보험 가입에 성공하기 위해서는 몇 가지 꿀팁이 있습니다. 첫째, 20주 정밀 초음파를 되도록 빨리 받아 22주 전까지의 가입 골든타임을 최대한 확보하는 것이 중요합니다.
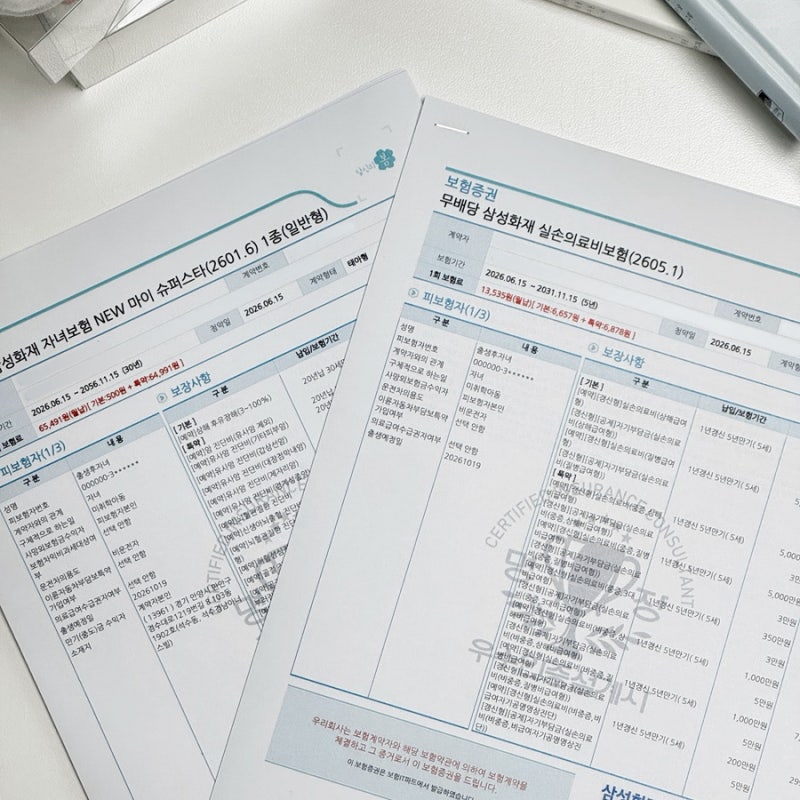
둘째, 30세 만기 설계를 고려하여 보험료 부담을 줄이고, 성인기에는 아이의 상황에 맞춰 재설계하는 유연한 접근도 필요합니다. 마지막으로, 여러 보험사와 설계사를 통해 다양한 가능성을 타진하며 포기하지 않는 자세가 성공적인 가입으로 이어질 수 있습니다.
여러 보험사에서 거절당하는 경우가 많으므로, 20주 정밀초음파를 되도록 빨리 받아 가입 골든타임을 확보하는 것이 중요합니다. 쌍둥이 임신은 축복이지만, 태아보험 가입 과정은 단태아와 비교할 수 없을 정도로 까다롭습니다.
많은 예비 부모들이 쌍둥이 태아보험 가입 거절이라는 예상치 못한 난관에 부딪히곤 합니다. 특히 20주 이후 중기 정밀 초음파 진행 후 22주 전까지 특약을 완료해야 하는 촉박한 시기 때문에 더욱 그렇습니다.
실제 사례를 보면, 산모의 갑상선 항진증 같은 병력보다 니트라진 검사 기록처럼 예상치 못한 사유로 거절되는 경우가 많습니다.
심지어 검사 결과가 음성임에도 불구하고 기록이 남았다는 이유로 현대해상, 메리츠, 삼성화재 등 여러 보험사에서 가입이 어렵다는 답변을 받기도 합니다. 이는 쌍둥이 임신 시 조산 확률이 높다는 점과 맞물려 보험사 심사가 더욱 엄격해지기 때문입니다.
이러한 거절 사례를 극복하고 쌍둥이 태아보험 가입에 성공하기 위해서는 몇 가지 꿀팁이 있습니다. 첫째, 20주 정밀 초음파를 되도록 빨리 받아 22주 전까지의 가입 골든타임을 최대한 확보하는 것이 중요합니다.
둘째, 30세 만기 설계를 고려하여 보험료 부담을 줄이고, 성인기에는 아이의 상황에 맞춰 재설계하는 유연한 접근도 필요합니다. 마지막으로, 여러 보험사와 설계사를 통해 다양한 가능성을 타진하며 포기하지 않는 자세가 성공적인 가입으로 이어질 수 있습니다.